

Analisis pasar · 30 Oktober 2026 · Data per 29–30 Oktober
Guncangan minyak yang dimulai akibat perang Iran pada Februari kini memasuki tahap ketiga. Awalnya, guncangan ini mendorong harga minyak mentah naik, lalu mulai menguras cadangan darurat dunia, dan kini mendorong bank sentral untuk memperketat kebijakan. Minyak Brent diperdagangkan di sekitar $115, Cadangan Minyak Strategis AS berada pada level terendah sejak 1982, inflasi AS menurut indikator pilihan Fed tercatat sebesar 3,6%, dan Federal Reserve, Bank of Japan, serta Bank of England semuanya mengisyaratkan pengetatan lebih lanjut.
Artikel ini membahas setiap bagian secara bergantian, menjelaskan kaitannya, dan menguraikan hal-hal yang perlu diperhatikan selanjutnya.
Ringkasnya
Cadangan: pemerintah umumnya menggunakan cadangan, bukan menambahnya. Pengisian kembali masih sebatas rencana dan kelak bisa menjadi sumber permintaan.
Minyak mentah: Brent mendekati level tertinggi dalam empat tahun dan naik sekitar 14% pada Oktober, sementara WTI kembali di atas $100 untuk pertama kalinya sejak April.
Amerika Serikat: inflasi PCE September naik menjadi 3,6% (inti 3,1%). Fed mempertahankan suku bunga pada 28 Oktober, dengan dua suara mendukung kenaikan, dan kenaikan pada Desember diperkirakan secara luas.
Jepang: Bank of Japan mempertahankan suku bunga di 1,25%, tetapi menyatakan inflasi yang mendasari telah mencapai target 2%, sehingga peluang kenaikan pada Desember tetap terbuka.
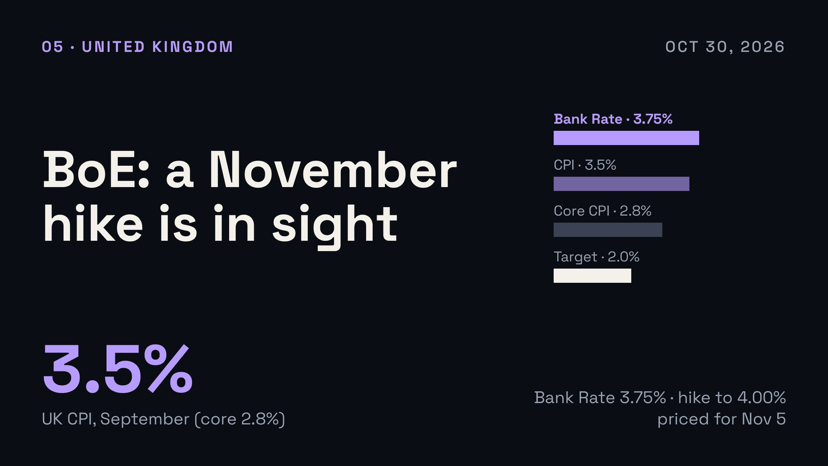
Inggris: inflasi berada di 3,5%, dan Bank of England secara luas diperkirakan akan menaikkan Bank Rate menjadi 4,00% pada 5 November.
Gambaran pasar
Minyak mentah: Brent sekitar $115–116; WTI sekitar $102–103.
Cadangan Minyak Strategis AS: 282,7 juta barel (pekan hingga 16 Oktober), terendah sejak Oktober 1982.
Suku bunga acuan: Fed 3,75%–4,00%; Bank of Japan 1,25%; Bank of England 3,75%; suku bunga deposito ECB 2,50%.
Inflasi: PCE AS 3,6% (inti 3,1%); CPI Inggris 3,5%; kawasan euro 3,8%.
1. Cadangan: persediaan sedang digunakan, bukan ditambah
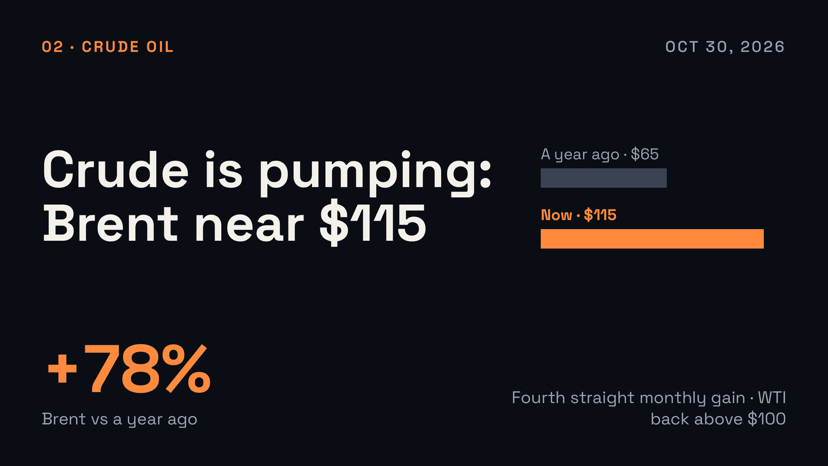
Ungkapan yang sering dipakai menyebut pemerintah sedang menimbun cadangan. Untuk saat ini, data menunjukkan sebaliknya: sebagian besar aktivitas berupa penarikan cadangan, sementara pengisian kembali masih dalam tahap perencanaan.
Pelepasan internasional. Pada Maret, 32 anggota Badan Energi Internasional menyepakati penyediaan 400 juta barel cadangan darurat. Sekitar 330 juta barel telah dilepas sejauh ini, dan pada 16 Oktober badan tersebut menyepakati percepatan pelepasan sekitar 100 juta barel lagi, termasuk lebih dari 20 juta barel diesel. Meski demikian, IEA memperkirakan persediaan minyak global terpantau pada akhir September berada 509 juta barel di bawah level sebelum perang, sehingga bantalan untuk menghadapi guncangan baru jauh lebih kecil.
Amerika Serikat. Cadangan Minyak Strategis menyimpan 282,7 juta barel pada pekan hingga 16 Oktober, turun sekitar 133 juta barel (32%) dari puncaknya pada Maret, yaitu 415,4 juta barel, dan merupakan level terendah sejak 1982. Departemen Energi sedang memenuhi komitmen pelepasan 172 juta barel melalui skema pertukaran minyak mentah, dengan permintaan penawaran terbarunya mencapai hingga 40 juta barel. Washington juga mengeluhkan bahwa beberapa anggota Eropa hanya melepas sebagian kecil dari jumlah yang mereka janjikan.
Eropa. Eropa kini berencana melepas 42 juta barel selama tiga bulan, setengahnya berupa diesel. Prancis melepas 10 juta barel diesel dengan harga pokok, yang menurut perkiraan pemerintah akan menurunkan harga di SPBU sebesar 12 hingga 18 sen per liter.
Pengisian kembali. Bagian penimbunan dalam cerita ini adalah pemulihan cadangan. Pemerintah menyatakan bahwa ketentuan pertukaran akan mengembalikan sekitar 200 juta barel ke SPR dalam setahun, sekitar 20% lebih banyak daripada jumlah yang dikeluarkan dan tanpa biaya bagi pembayar pajak. Pada 2 Oktober, Trump mengatakan pengisian kembali akan segera dimulai, meskipun sumber barelnya belum dipastikan. Jepang, yang memiliki cadangan strategis terbesar ketiga di dunia, sekitar 263 juta barel (perkiraan EIA AS), mendesak pemerintah-pemerintah Asia untuk membangun persediaan yang lebih besar dan mengoordinasikan pelepasannya. China memiliki cadangan terbesar, diperkirakan sekitar 1,4 miliar barel, dan terutama mengandalkan persediaan komersial sambil membiarkan cadangan resminya sebagian besar tetap utuh.
Mengapa ini penting? Menipisnya penyangga membuat setiap gangguan baru menjadi lebih mahal. Pemulihan cadangan global setelah harga mereda juga akan menambah permintaan tepat saat pasokan pulih, sehingga dapat menetapkan batas bawah bagi harga minyak mentah. IEA memperkirakan keterbatasan pasokan diesel dan produk distilat menengah lainnya akan berlanjut hingga jauh memasuki 2027.
2. Minyak mentah: melonjak mendekati level tertinggi dalam empat tahun
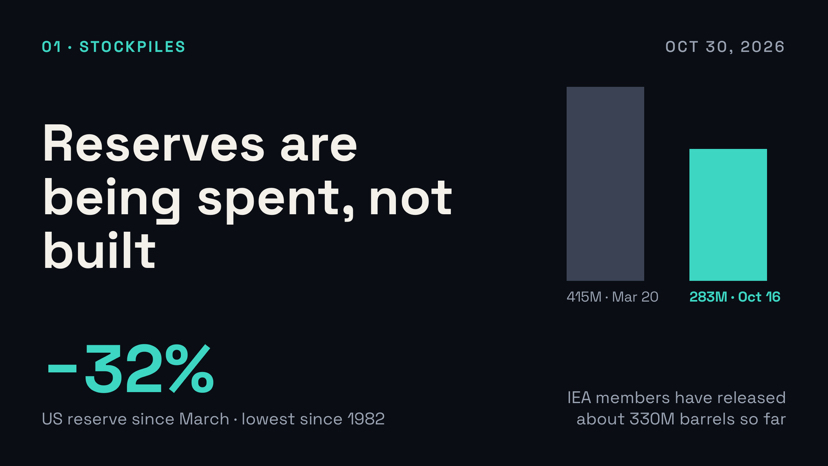
Harga Brent berada di sekitar $115,7 pada awal perdagangan Jumat dan menuju kenaikan hampir 14% pada Oktober, kenaikan bulanan keempat berturut-turut. WTI berada di sekitar $102,7, menuju lonjakan bulanan 15% dan penutupan di atas $100 untuk pertama kalinya sejak April. Setahun lalu, Brent berada di sekitar $65. Sebagai konteks, harganya sempat mencapai sekitar $118 pada musim semi, turun ke sekitar $72 pada awal Juli, lalu kembali naik sejak saat itu.
Apa yang mendorong kenaikan ini? Selat Hormuz tetap menjadi pusat perhatian. Data IEA menunjukkan arus minyak rata-rata hanya 7,6 juta barel per hari pada Agustus, dibandingkan dengan sekitar seperlima pasokan minyak dunia sebelum perang. Serangan terhadap kapal-kapal meningkat pada Oktober, termasuk tenggelamnya sebuah kapal kontainer di selat itu, dan Garda Revolusi Iran mengatakan tiga kapal tanker terkena ranjau saat melintasi rute yang tidak diizinkan di selatan Hormuz. Pada Kamis, Houthi mengatakan mereka telah menyerang sejumlah lokasi di Arab Saudi, termasuk Ras Tanura, Rabigh, dan Abqaiq. Diplomasi menemui jalan buntu, dan Wall Street Journal melaporkan bahwa Washington telah meminta sekutu-sekutunya di Teluk untuk bersiap menghadapi operasi singkat dan intens setelah pemilu paruh waktu 3 November.
Sisi permintaan sedang melemah. Laporan IEA bulan Oktober memperkirakan permintaan minyak global akan turun 2,6 juta barel per hari pada 2026, termasuk penurunan 2,5 juta barel per hari pada kuartal keempat, karena harga tinggi dan aktivitas yang lebih lemah mulai berdampak. IEA masih memperkirakan pasar akan mengalami defisit hingga akhir tahun, dan sekitar 1,3 juta barel per hari ekspor diesel dan gasoil hilang pada September dibandingkan setahun sebelumnya. Diesel menjadi titik paling rentan: harga diesel di Inggris mencapai 192,5p per liter, tertinggi sejak Juli 2022.
3. Amerika Serikat: PCE menegaskan dampak rambatan harga energi
Laporan September dari Departemen Perdagangan dirilis pada pagi setelah rapat Fed. Indeks harga PCE naik 0,5% secara bulanan dan 3,6% secara tahunan, naik dari 3,4% pada Agustus. PCE inti, yang tidak mencakup pangan dan energi, naik 0,3% secara bulanan dan 3,1% secara tahunan, naik dari 3,0%. Harga barang naik 3,9% secara tahunan dan harga jasa naik 3,5%.
Energi menjadi pemicunya. Harga bensin dan barang energi lainnya melonjak 9,2% pada September, sementara barang dan jasa energi secara gabungan naik 5,4%. Kekhawatirannya adalah dampak rambatan: harga jasa di luar energi dan perumahan naik 0,4% secara bulanan, sementara jasa inti di luar perumahan naik 3,6% secara tahunan, tertinggi sejak 2024, menurut reporter Nick Timiraos. Ukuran inflasi inti pilihan Fed (3,1%) juga sekitar setengah poin lebih tinggi daripada CPI inti (2,6%).
Pertumbuhan membuat situasi lebih rumit. PDB kuartal ketiga tumbuh pada laju tahunan 3,4%, lebih cepat dari perkiraan dan naik dari 2,2% pada kuartal kedua, didorong oleh lonjakan investasi bisnis berkat AI. Kinerja September lebih lemah: pendapatan hanya naik 0,2%, pendapatan disposabel riil turun 0,3%, tingkat tabungan merosot menjadi 3,8%, dan belanja konsumen riil kurang lebih datar. Secara kuartalan, inflasi PCE justru melambat (2,1% secara tahunan, dari 5,0% pada kuartal kedua), sehingga kenaikan pada September menandai percepatan kembali, bukan kenaikan yang berlangsung stabil.
The Fed. Bank sentral yang dipimpin Ketua Kevin Warsh menaikkan suku bunga sebesar seperempat poin pada September menjadi 3,75%–4,00%, lalu mempertahankannya pada 28 Oktober dengan hasil pemungutan suara 10–2. Gubernur Lisa Cook dan Presiden Fed Cleveland Beth Hammack memilih kenaikan suku bunga. Warsh tidak memberikan panduan ke depan, tetapi data memperkuat alasan untuk mengambil langkah pada Desember, yang secara luas diperkirakan investor. Imbal hasil Treasury 10 tahun berada di sekitar 5%.
4. Jepang: mempertahankan suku bunga dengan sikap hawkish
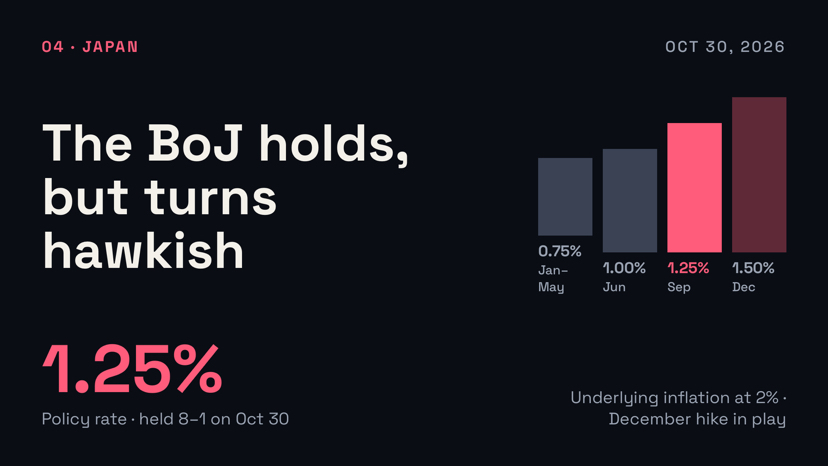
Bank of Japan mempertahankan suku bunga acuannya di 1,25% pada Jumat dengan hasil pemungutan suara 8–1. Anggota dewan Hajime Takata berbeda pendapat dan mendukung kenaikan menjadi 1,5%. Bank tersebut menaikkan proyeksi inflasinya dan untuk pertama kalinya menyatakan bahwa inflasi yang mendasari telah mencapai target 2%, sebuah tonggak yang membuka peluang kenaikan suku bunga paling cepat pada Desember. Suku bunga ini, naik dari 1,00% sebelum kenaikan pada September, merupakan yang tertinggi dalam 31 tahun.
Dua faktor mendorong pergeseran ke sikap hawkish: biaya energi yang tetap tinggi dan harga impor yang terdorong naik oleh yen yang lemah. Survei Bloomberg terhadap para ekonom yang diterbitkan pada 22 Oktober menemukan bahwa 83% memperkirakan kenaikan suku bunga berikutnya terjadi pada Desember. Analis yang disurvei Reuters memperkirakan suku bunga mencapai 1,5% pada Desember dan puncaknya berada di antara 1,75% dan 2%, sementara beberapa pakar strategi berpendapat bahwa kondisi keuangan global yang lebih ketat dapat mendorong langkah itu hingga Januari. Staf Bank of Japan memperkirakan suku bunga netral berada di kisaran 1,1% hingga 2,5%, sehingga masih ada ruang untuk menaikkannya.
Jepang juga berada di garis depan dalam hal cadangan. Pada Maret, negara itu melepas 80 juta barel dari cadangannya dan kini mendesak negara-negara Asia untuk membangun cadangan bersama yang lebih besar.
5. Inggris: kenaikan suku bunga November mulai terlihat
Inflasi Inggris naik menjadi 3,5% pada September dari 3,1% pada Agustus, tertinggi sejak Oktober 2025 dan melampaui perkiraan. Harga bahan bakar kendaraan naik 29,8% secara tahunan, dengan bensin seharga 169,5p per liter dan diesel 192,5p. Inflasi inti naik menjadi 2,8% dan inflasi jasa menjadi 3,7%.
Bank of England mempertahankan Bank Rate di 3,75% pada September dengan hasil pemungutan suara 6–3. Tiga anggota memilih kenaikan langsung menjadi 4%, dan komite memperkirakan inflasi sedikit di atas 4% pada kuartal pertama 2027. Goldman Sachs dan Rabobank sama-sama memperkirakan kenaikan seperempat poin pada 5 November, dan pasar prediksi menempatkan peluangnya di atas 90%. Beberapa peramal memperkirakan inflasi Oktober mendekati 3,8% dan suku bunga mendekati 4,5% setelah penyesuaian batas harga energi pada Januari.
6. Suara dari kawasan lain: ECB
Bank Sentral Eropa mempertahankan suku bunga deposito di 2,50% pada Kamis setelah menaikkannya dua kali tahun ini. Namun, bank tersebut membahas kemungkinan kenaikan suku bunga, memperingatkan bahwa risiko inflasi cenderung mengarah ke atas, dan tetap membuka peluang kenaikan pada Desember. Inflasi kawasan euro sebesar 3,8%, tertinggi sejak September 2023, dengan harga energi naik sekitar 19%. Pertumbuhan sektor swasta di zona euro melambat ke level terendah dalam empat bulan pada Oktober, tekanan stagflasi yang sedang dihadapi semua bank sentral ini. Christine Lagarde juga mengumumkan bahwa ia akan mengundurkan diri pada Februari.
7. Bagaimana semua ini saling berkaitan
Rangkaiannya sederhana. Perang membatasi pasokan, kehilangan pasokan mendorong harga minyak mentah dan diesel naik, energi menaikkan inflasi umum dan mulai merembet ke sektor jasa, lalu bank sentral merespons dengan kebijakan yang lebih ketat. Sementara itu, cadangan darurat yang biasanya meredam guncangan telah terkuras, sehingga ruang untuk mengatasi kesalahan menjadi lebih sempit. Risikonya adalah stagflasi: IEA memperkirakan permintaan minyak menyusut, aktivitas di kawasan euro melambat, dan belanja riil AS mandek, sementara inflasi terus naik.
Beberapa pekan ke depan menawarkan tiga kemungkinan besar, dan tidak satu pun yang bisa diberi probabilitas secara andal.
Deeskalasi atau pembukaan kembali Selat Hormuz. Harga minyak mentah turun, ekspektasi kenaikan suku bunga mereda, dan program pengisian kembali cadangan dapat membantu menahan penurunan harga.
Eskalasi setelah pemilu paruh waktu. Harga Brent bisa melonjak lebih jauh, kenaikan suku bunga pada Desember sulit dihindari, dan kekhawatiran terhadap pertumbuhan meningkat. Cadangan lebih tipis dibandingkan pada Maret.
Kebuntuan. Brent bertahan di sekitar $100–$120, kenaikan suku bunga terjadi secara berurutan (Bank of England pada November, bank sentral lainnya pada Desember), dan pelemahan permintaan perlahan melakukan apa yang tak dapat dilakukan oleh pasokan.
Dampaknya bagi pasar. Dampak terhadap aset berisiko, termasuk kripto, terutama disalurkan melalui imbal hasil dan likuiditas. Imbal hasil Treasury AS 10 tahun yang mendekati 5% dan empat bank sentral utama yang cenderung menaikkan suku bunga meningkatkan ambang bagi aset spekulatif, sementara deeskalasi apa pun kemungkinan akan paling cepat meredakan tekanan.
8. Tanggal penting
30 Oktober: CPI Tokyo bulan Oktober dan konferensi pers Gubernur Ueda.
3 November: pemilu paruh waktu AS, setelah itu kemungkinan serangan baru AS terhadap Iran menjadi isu yang aktual.
5 November: keputusan Bank of England dan Laporan Kebijakan Moneter; kenaikan menjadi 4,00% merupakan perkiraan dasar pasar.
Pertengahan November: CPI Oktober AS dan Inggris, serta laporan pasar minyak IEA berikutnya.
Desember: rapat Fed (keputusan pada 9 Desember), serta rapat ECB, Bank of Japan, dan Bank of England.
Berlanjut: lalu lintas di Hormuz, tingkat cadangan SPR dan pengumuman pengisian kembali, harga Brent di sekitar $115, dan imbal hasil Treasury AS 10 tahun mendekati 5%.
Kesimpulan
Pemerintah bukan begitu banyak menimbun cadangan, melainkan menggunakan cadangan mereka, dan itulah salah satu alasan harga minyak mentah melonjak: penyangga makin tipis sementara pasokan masih terbatas. Bank sentral di AS, Jepang, Inggris, dan Eropa telah menyadarinya. Fed sudah menaikkan suku bunga, Bank of England diperkirakan menyusul pada 5 November, dan Bank of Japan serta ECB memberi sinyal untuk Desember. Ujian berikutnya adalah apakah inflasi yang dipicu energi terus merembet ke sektor jasa, yang akan membuat kebijakan tetap ketat lebih lama, atau apakah pelemahan permintaan dan deeskalasi lebih dulu mendinginkan harga minyak.
Artikel ini hanya untuk tujuan informasi dan bukan nasihat keuangan. Pasar bergejolak dan Anda bisa kehilangan uang. Lakukan riset sendiri.
Sumber dan catatan data
Angka berlaku per 29–30 Oktober 2026 dan dapat berubah dengan cepat; harga minyak berbeda menurut kontrak dan waktu perdagangan. Data cadangan bersumber dari Laporan Pasar Minyak IEA bulan Oktober sebagaimana dilaporkan oleh gCaptain, Departemen Energi AS, data mingguan EIA yang dihimpun oleh Energy Factbook dan 24/7 Wall St., The National, EnergyNow, serta Oilprice.com. Harga minyak bersumber dari CNBC dan Reuters, Fortune, serta kronologi harga Wikipedia. Data inflasi dan pertumbuhan AS bersumber dari rilis Departemen Perdagangan sebagaimana dilaporkan oleh CNBC, Morningstar, dan ActionForex, serta keputusan Fed yang diberitakan CNBC, CNN, dan NPR. Data Jepang bersumber dari Reuters, Bloomberg, dan Investing.com; data Inggris dari rilis ONS sebagaimana dilaporkan oleh Trading Economics, ITV, dan House of Commons Library, dengan perkiraan dari Goldman Sachs dan Rabobank serta peluang pasar dari Polymarket; data ECB dari CNBC, Reuters, dan Irish Times. Pandangan analis merupakan opini mereka sendiri.
#EarningsSeason #USMidtermElections #SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember #StrategyReports$21BQ3OperatingProfit #TwoAddressesHoldingAbout1.28BUSDTFrozen