Tahun ini, pasar Korea🇰🇷 menyuguhkan contoh textbook tentang bagaimana leverage memperbesar penurunan pasar.
Saat ini, kerentanan di Amerika Serikat sedang meningkat:
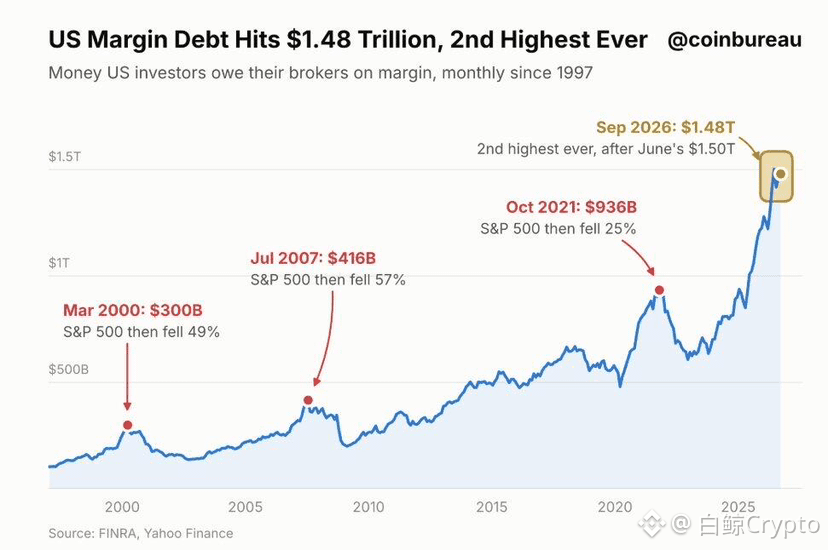
Utang investor AS dari transaksi margin (utang margin) kini mencapai 1,48 triliun dolar AS, tertinggi kedua sepanjang sejarah.
Data Otoritas Regulasi Industri Keuangan AS (FINRA) menunjukkan bahwa investor menambah pinjaman margin sebesar 26 miliar dolar AS pada bulan September saja. Utang margin saat ini hanya 1,5% di bawah rekor tertinggi sepanjang sejarah sebesar 1,50 triliun dolar AS yang tercatat pada bulan Juni.
Sementara itu, uang tunai menganggur yang disimpan investor di perusahaan sekuritas hanya tumbuh 1,7% sejak Oktober 2021, sedangkan utang margin melonjak 58%.
Tentu saja, kapitalisasi pasar saham juga meningkat.
Data First Trust: dibandingkan dengan indeks S&P 500, untuk setiap 100 dolar AS nilai saham perusahaan yang masuk dalam S&P 500 yang dimiliki investor, utang margin terkaitnya sekitar 2,30 dolar AS. Angka ini kurang lebih setara dengan rata-rata sejak 1997.
Secara historis, puncak utang margin biasanya terjadi dalam kurun waktu tiga bulan sebelum atau sesudah pasar mencapai puncaknya:
1. Maret 2000: utang margin sebesar 300 miliar dolar AS, kemudian indeks S&P 500 turun 49%
2. Juli 2007: utang margin sebesar 416 miliar dolar AS, kemudian indeks S&P 500 turun 57%
3. Oktober 2021: utang margin sebesar 936 miliar dolar AS, kemudian indeks S&P 500 turun 25%
Dalam setiap siklus pasar tersebut, posisi yang dibiayai dengan pinjaman mengalami deleveraging: utang margin turun 35%–55% dari puncaknya.
Ini bukan berarti 📉 pasti akan terjadi. Bukan berarti “utang margin yang tinggi langsung menyebabkan kehancuran”, melainkan: begitu aksi jual dimulai, leverage tinggi akan memperbesar penurunan; selain itu, tingkat leverage ekstrem biasanya muncul pada tahap akhir pasar bullish, saat selera risiko pasar berada di titik tertinggi.
Dengan kata lain, waspadai ⚠️ angsa hitam:
1. Eskalasi Perang Iran—Trump bilang tidak akan bertindak sebelum pemilu paruh waktu, tetapi kalau melihat rekam jejak Trump… seberapa besar kemungkinannya?
2. Krisis kredit—menguntungkan 🍊
3. 🇫🇷
4. Sebenarnya masih ada masalah likuiditas. Kalau likuiditas rendah, baik di pasar saham maupun kripto, selama masalah ini ada, dampaknya akan sangat buruk.
Untuk saat ini, hanya itu yang terpikir oleh saya. Kalau ada hal lain, silakan tulis di komentar.
Saat ini, kerentanan di Amerika Serikat sedang meningkat:
Utang investor AS dari transaksi margin (utang margin) kini mencapai 1,48 triliun dolar AS, tertinggi kedua sepanjang sejarah.
Data Otoritas Regulasi Industri Keuangan AS (FINRA) menunjukkan bahwa investor menambah pinjaman margin sebesar 26 miliar dolar AS pada bulan September saja. Utang margin saat ini hanya 1,5% di bawah rekor tertinggi sepanjang sejarah sebesar 1,50 triliun dolar AS yang tercatat pada bulan Juni.
Sementara itu, uang tunai menganggur yang disimpan investor di perusahaan sekuritas hanya tumbuh 1,7% sejak Oktober 2021, sedangkan utang margin melonjak 58%.
Tentu saja, kapitalisasi pasar saham juga meningkat.
Data First Trust: dibandingkan dengan indeks S&P 500, untuk setiap 100 dolar AS nilai saham perusahaan yang masuk dalam S&P 500 yang dimiliki investor, utang margin terkaitnya sekitar 2,30 dolar AS. Angka ini kurang lebih setara dengan rata-rata sejak 1997.
Secara historis, puncak utang margin biasanya terjadi dalam kurun waktu tiga bulan sebelum atau sesudah pasar mencapai puncaknya:
1. Maret 2000: utang margin sebesar 300 miliar dolar AS, kemudian indeks S&P 500 turun 49%
2. Juli 2007: utang margin sebesar 416 miliar dolar AS, kemudian indeks S&P 500 turun 57%
3. Oktober 2021: utang margin sebesar 936 miliar dolar AS, kemudian indeks S&P 500 turun 25%
Dalam setiap siklus pasar tersebut, posisi yang dibiayai dengan pinjaman mengalami deleveraging: utang margin turun 35%–55% dari puncaknya.
Ini bukan berarti 📉 pasti akan terjadi. Bukan berarti “utang margin yang tinggi langsung menyebabkan kehancuran”, melainkan: begitu aksi jual dimulai, leverage tinggi akan memperbesar penurunan; selain itu, tingkat leverage ekstrem biasanya muncul pada tahap akhir pasar bullish, saat selera risiko pasar berada di titik tertinggi.
Dengan kata lain, waspadai ⚠️ angsa hitam:
1. Eskalasi Perang Iran—Trump bilang tidak akan bertindak sebelum pemilu paruh waktu, tetapi kalau melihat rekam jejak Trump… seberapa besar kemungkinannya?
2. Krisis kredit—menguntungkan 🍊
3. 🇫🇷
4. Sebenarnya masih ada masalah likuiditas. Kalau likuiditas rendah, baik di pasar saham maupun kripto, selama masalah ini ada, dampaknya akan sangat buruk.
Untuk saat ini, hanya itu yang terpikir oleh saya. Kalau ada hal lain, silakan tulis di komentar.