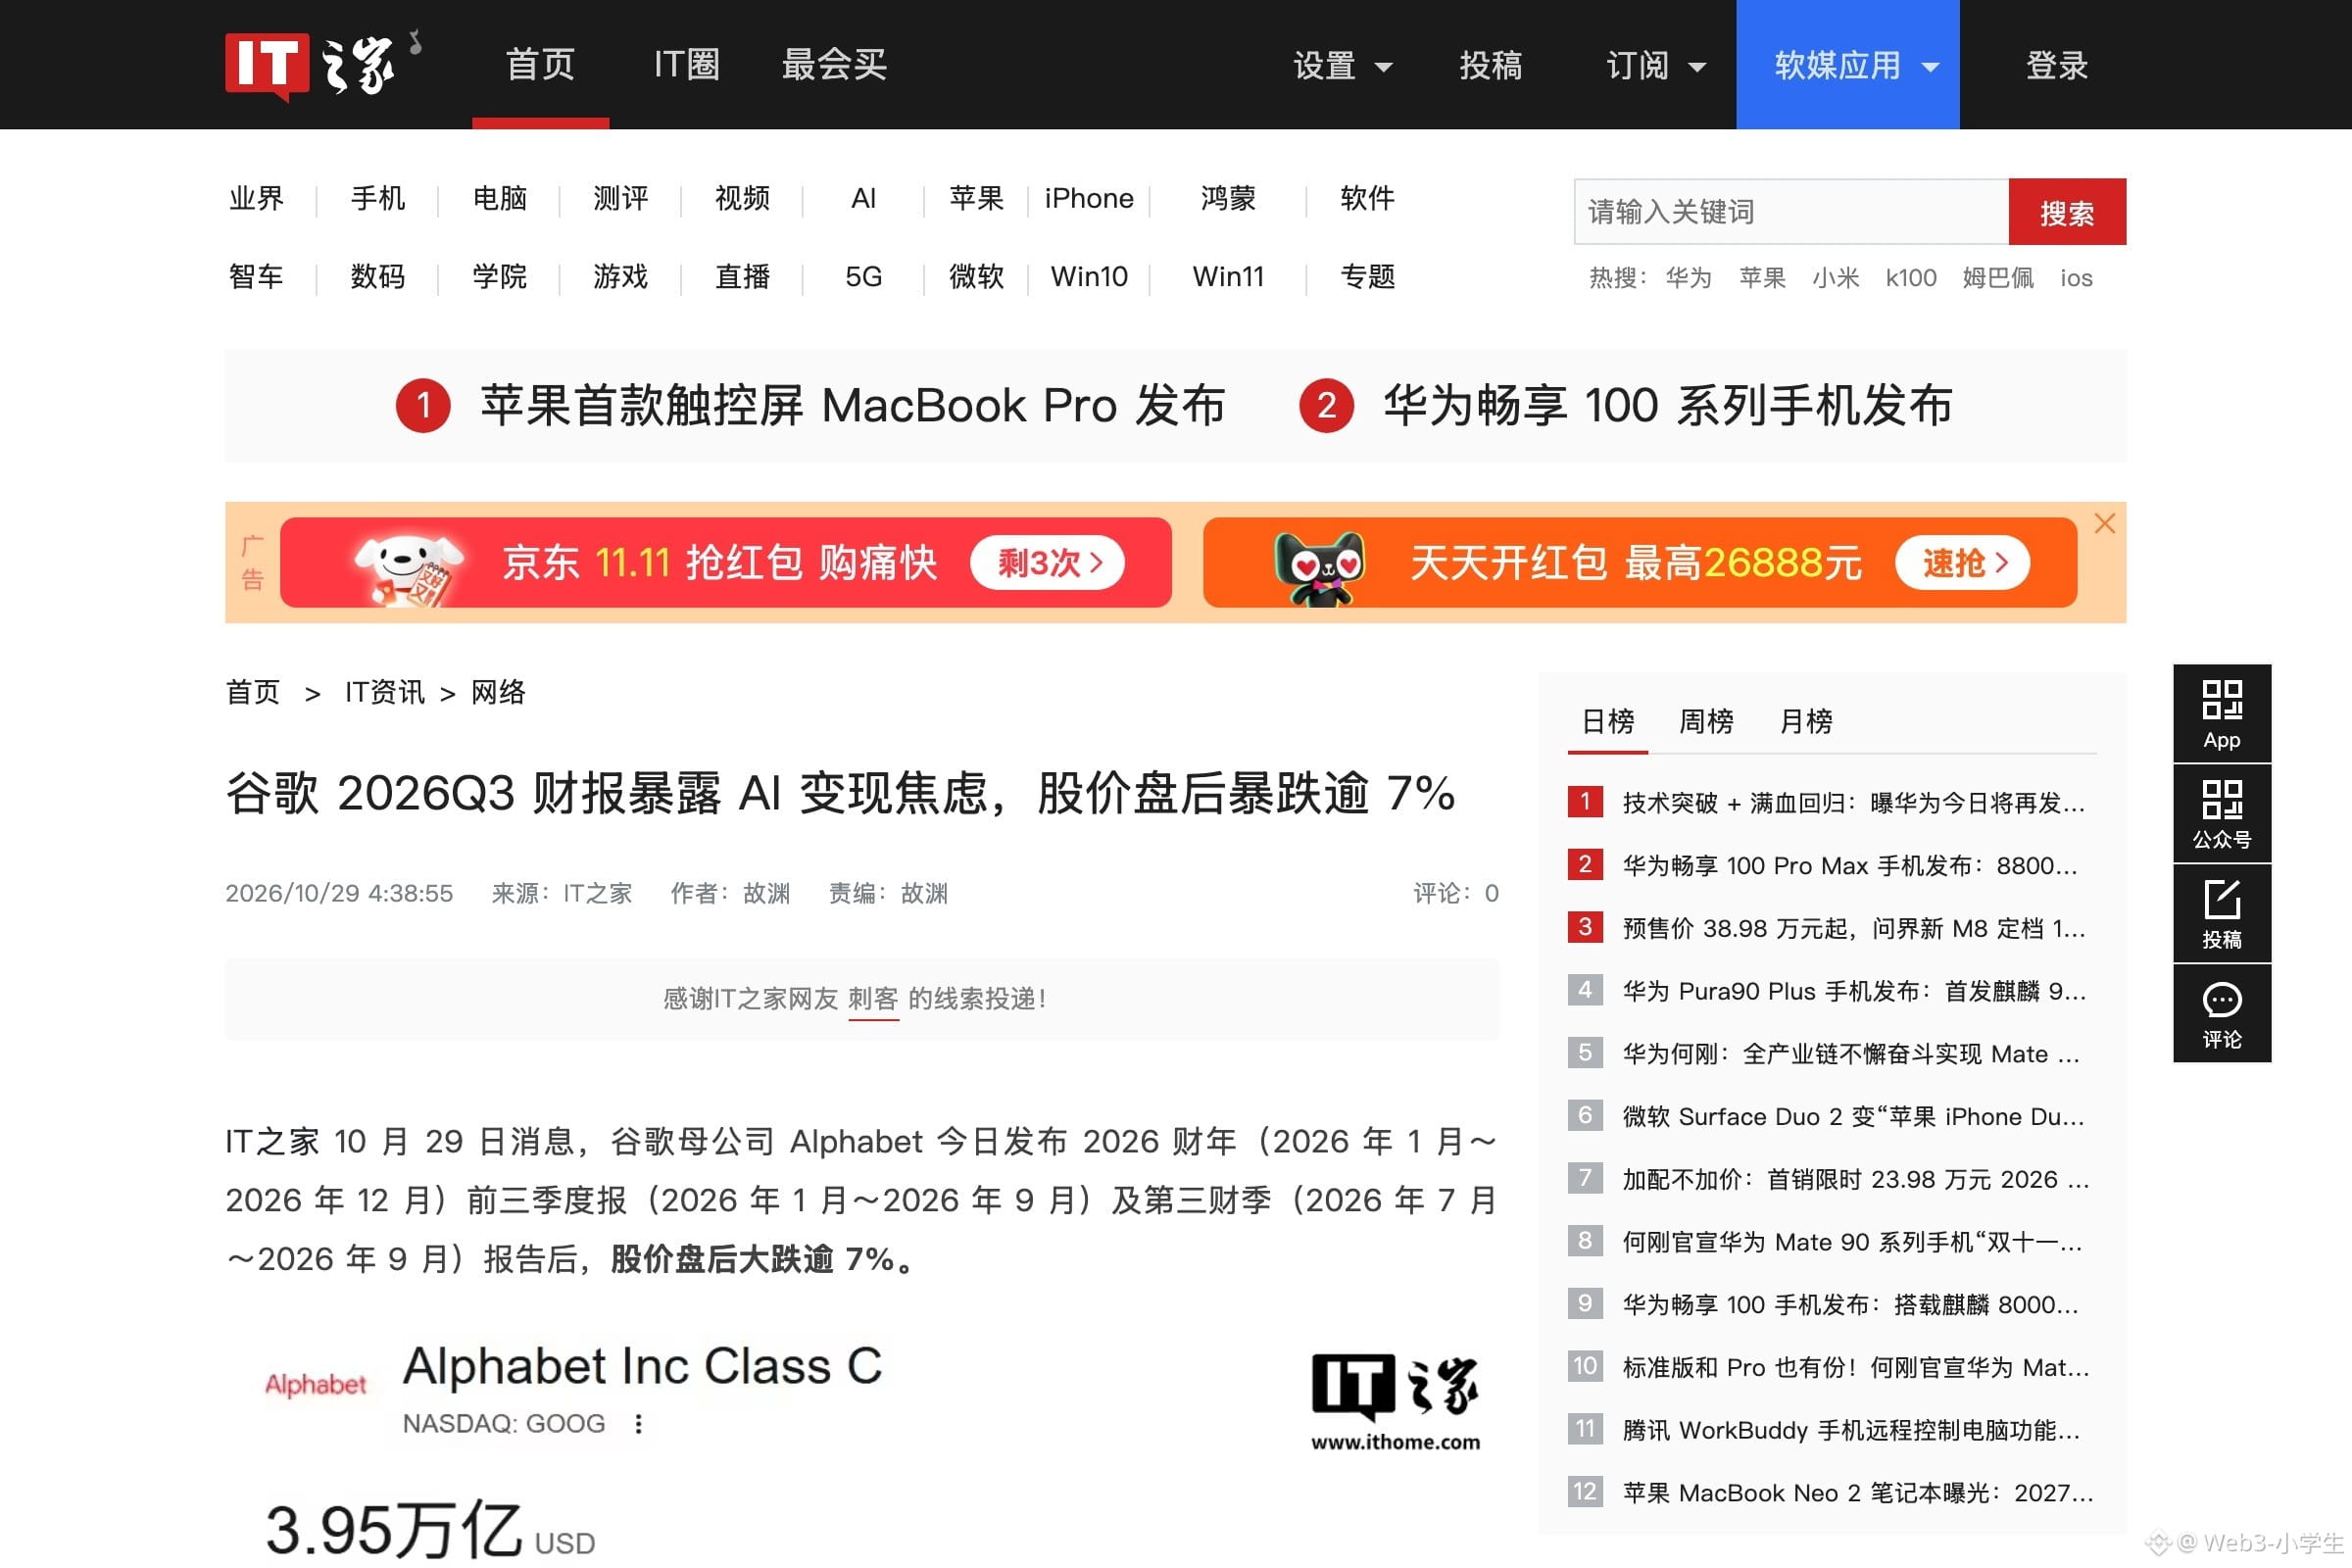
Bisnis cloud naik dua kali lipat. Pada kuartal yang sama, buyback nol.
Mesin arus kas paling stabil selama sepuluh tahun terakhir dibongkar dan dirakit ulang. Pasar harus menimbangnya kembali, dan yang menekan harga sama sekali bukan kerugian 8,7 miliar itu.
Mari lihat laba dulu. Laba per saham 2,12, turun dari 2,87 tahun lalu, sementara analis memperkirakan 3,01. Selisih 6,7 miliar berasal dari kerugian investasi ekuitas, atau 0,55 per saham. Sebagian investor mundur, mengatakan ini hanya kerugian belum terealisasi.
Kalau ditambahkan kembali, hasilnya 2,67. Masih kurang 0,34 dari 3,01. Apa ini bisa disebut kerugian di atas kertas?
Kerugian 8,7 miliar berasal dari kepemilikan saham privat di SpaceX dan Anthropic, sementara tahun lalu pos ini menghasilkan 10,7 miliar. Pergerakannya lebih tajam daripada laba-rugi perusahaan itu sendiri. Apakah kuartal depan untung atau rugi, sampai sekarang tak ada yang tahu.
Belanja modal 51,4 miliar, dibandingkan 24 miliar pada periode yang sama tahun lalu. Pendapatan cloud 30,7 miliar, juga naik dua kali lipat. Kedengarannya serasi. Ternyata tidak.
Hasilnya, belanja justru 20 miliar lebih besar daripada pendapatan cloud.
Dalam sembilan bulan pertama, perusahaan menerbitkan obligasi senilai 28,7 miliar dolar, lalu menjual saham baru senilai 12,4 miliar lewat penerbitan saham di harga pasar. Utang jangka panjang naik dari 46,5 miliar pada awal tahun menjadi 125,1 miliar. Dalam sembilan bulan, jumlahnya melonjak 2,7 kali lipat, dan masih ada kuota penerbitan saham di harga pasar yang belum digunakan.
Bagaimana dengan buyback? Tak sepeser pun dikeluarkan. Pada periode yang sama tahun lalu, perusahaan masih mengeluarkan 11,5 miliar. Permintaan beli $GOOGLB pun kehilangan satu penopang.
Dari pembeli menjadi penjual. Ini lebih gawat daripada selisih 0,34 per saham.
Menerbitkan saham baru sambil menghentikan buyback sama saja dengan sengaja mengencerkan nilai per saham.
Kinerja bisnis pencarian terlihat sangat buruk. Pendapatan 63,4 miliar, di bawah perkiraan 64,9 miliar. Gemini sudah disematkan selama setahun penuh, tetapi bisnis pencarian justru tertinggal. AI lebih dulu muncul sebagai biaya.
Soal TPU sebenarnya patut dicermati. Laporan keuangan secara jelas menyebut bahwa penjualan chip buatannya kepada pihak luar memberi kontribusi nyata terhadap pertumbuhan cloud. Jika penjualan chip menjadi bisnis tersendiri, itu akan menggerus bisnis penjual GPU $NVDAB dalam jangka panjang.
$QQQB juga tak bisa menghindar. Bobot Google termasuk yang terbesar di Nasdaq. Jika sahamnya anjlok delapan persen, indeks juga harus ikut turun.
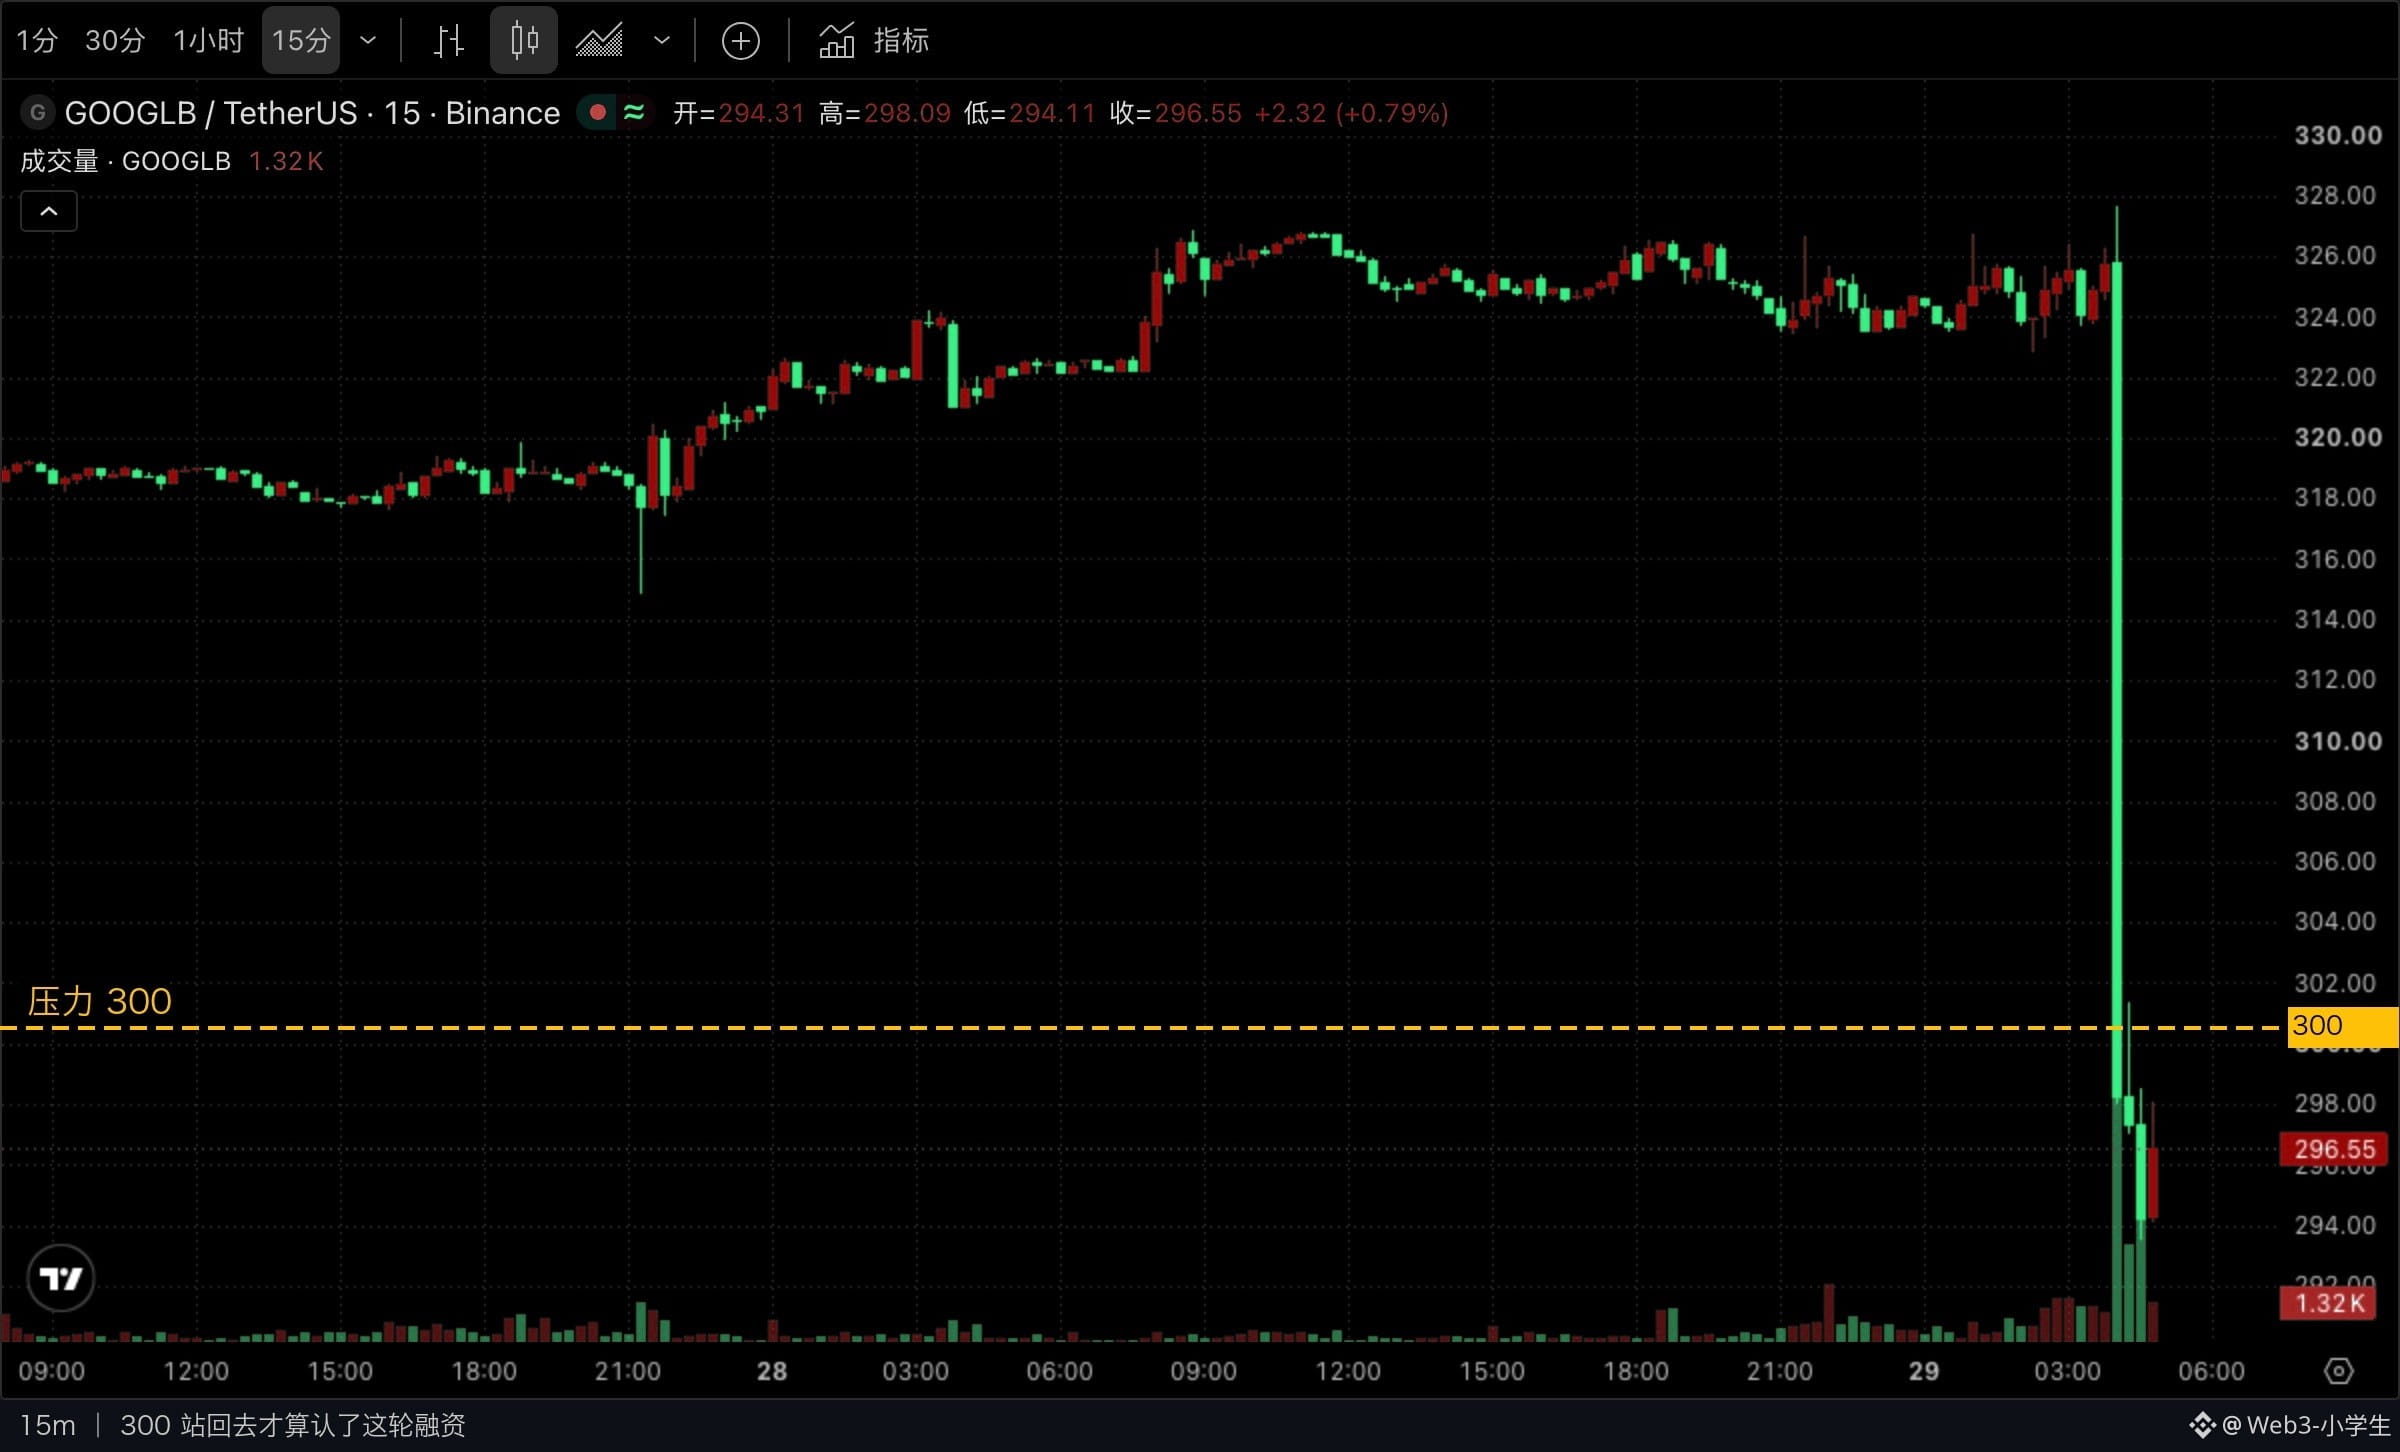
Pukul 9.30 barulah perdagangan pertama dimulai. Saat ini sahamnya turun lebih dari delapan persen, dengan titik terendah 293,5.
Yang saya pikirkan adalah batas 300. Kalau bisa kembali ke atasnya, berarti pasar menerima pendanaan kali ini.
Kalau tidak bisa? Di bawah 293, pencarian titik terendah masih berlanjut.
Yang benar-benar perlu diingat adalah pembukuan perusahaan kini berubah. Selama sepuluh tahun terakhir, kasnya berlimpah sampai meluap, dan buyback adalah jawaban otomatis. Kuartal ini, buyback dihentikan dan perusahaan beralih meminta dana dari pasar.
Setiap strategi yang memajukan pertumbuhan sepuluh tahun ke depan ke belanja modal hari ini pada akhirnya harus melewati ujian arus kas.
Karena bunga selalu datang lebih dulu daripada pesanan.
#股票财报季 #SahamAS