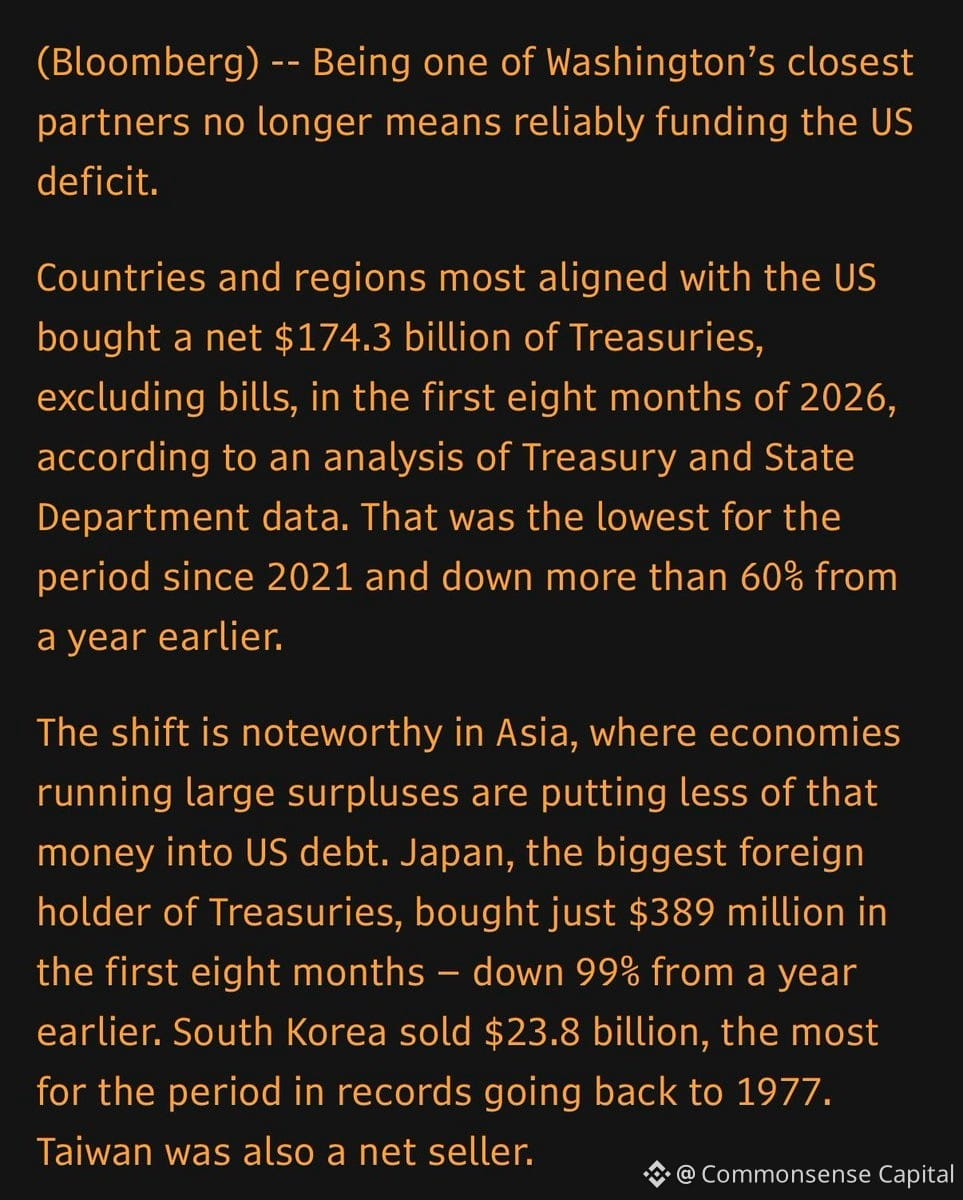
Perubahan menarik sedang terjadi di pasar Treasury, tetapi kurang mendapat perhatian:
Secara historis, pembeli asing yang dapat diandalkan—terutama negara-negara Asia yang bersahabat dengan AS—telah memangkas pembelian Treasury mereka sebesar 60%. Mereka adalah pemegang jangka panjang yang sabar dan selama puluhan tahun memberikan permintaan yang stabil.
Sekarang? Basis pembeli semakin didominasi oleh pedagang yang bergerak taktis dan investor jangka pendek. Ini perubahan struktural, bukan sekadar fenomena sesaat.
Mengapa ini penting: Ketika pasar obligasi Anda lebih bergantung pada modal yang mudah berpindah daripada modal yang bertahan lama, volatilitas meningkat, premi jangka waktu membesar, dan biaya pendanaan menjadi kurang dapat diprediksi. Ibarat mengganti cicilan hipotek dengan kartu kredit—bisa berjalan, sampai akhirnya tidak.
Ini bukan soal meramalkan kehancuran. Ini soal menyadari bahwa AS tak bisa lagi berasumsi akan selalu ada permintaan tak terbatas atas utangnya dengan suku bunga yang sangat rendah. Kebutuhan fiskal domestik di luar negeri + diversifikasi untuk mengurangi konsentrasi dolar = pembelian otomatis yang lebih sedikit.
Pasar beradaptasi. Imbal hasil menyesuaikan. Hidup terus berjalan. Namun, jika Anda bertanya-tanya mengapa suku bunga jangka panjang tetap sulit turun meski The Fed memangkas suku bunga, ini salah satu jawabannya.