Suku bunga deposito berjangka lima tahun di bank-bank besar tercantum 1,3%. Video tentang kebebasan finansial di ponsel bilang 4%. Dengan pengeluaran tahunan yang sama, 60 ribu, hasil pembagian dengan kedua angka itu berselisih tiga juta.
Tiga juta. Kalau hanya mengandalkan menabung, seseorang perlu menabung selama lima puluh tahun.
Bengen mengajukan angka 4% ini pada 1994, saat itu ia seorang penasihat keuangan. Empat tahun kemudian, tiga profesor dari Trinity University di Texas mengembangkannya menjadi sebuah penelitian. Mereka mengolah catatan pasar saham AS selama tujuh puluh tahun, dengan periode bergulir selama tiga puluh tahun.
Kesimpulannya: dengan alokasi mulai dari 50% saham dan 50% obligasi hingga 75% saham, penarikan 4% setiap tahun bisa bertahan selama tiga puluh tahun di 95% periode tersebut.
Yang penting bukan angka empat.
Melainkan bahwa angka itu adalah produk sampingan dari periode sejarah tersebut. Saya pernah membaca abstrak penelitian itu. Pasar saham AS kebetulan bergerak seperti itu selama tujuh puluh tahun, sehingga muncul angka 95%. Kalau memakai periode sejarah yang berbeda, rumus yang sama akan memberikan jawaban yang berbeda.
Bengen sendiri kemudian menaikkan angka yang ia gunakan menjadi 4,7%. Sebaliknya, lembaga-lembaga yang membuat proyeksi ke depan menetapkan 3,9%. Aturannya diajukan oleh orang yang sama; sang pencetus menaikkan angkanya, model justru menurunkannya. Selisihnya mencapai 20%.
Angka itu bukan teorema.
Penyebut yang sebenarnya adalah tingkat imbal hasil yang bisa Anda dapatkan. Deposito berjangka lima tahun di bank-bank besar hanya 1,3%. Untuk menutup pengeluaran 60 ribu, modal yang dibutuhkan menjadi 4,6 juta. Bukan rumusnya yang salah, melainkan penyebut itu memang tidak bisa diandalkan.
Ada yang akan bilang, kalau begitu jangan taruh uang di deposito.
Baik. Tapi berarti Anda harus menerima bahwa penyebutnya mulai berfluktuasi.
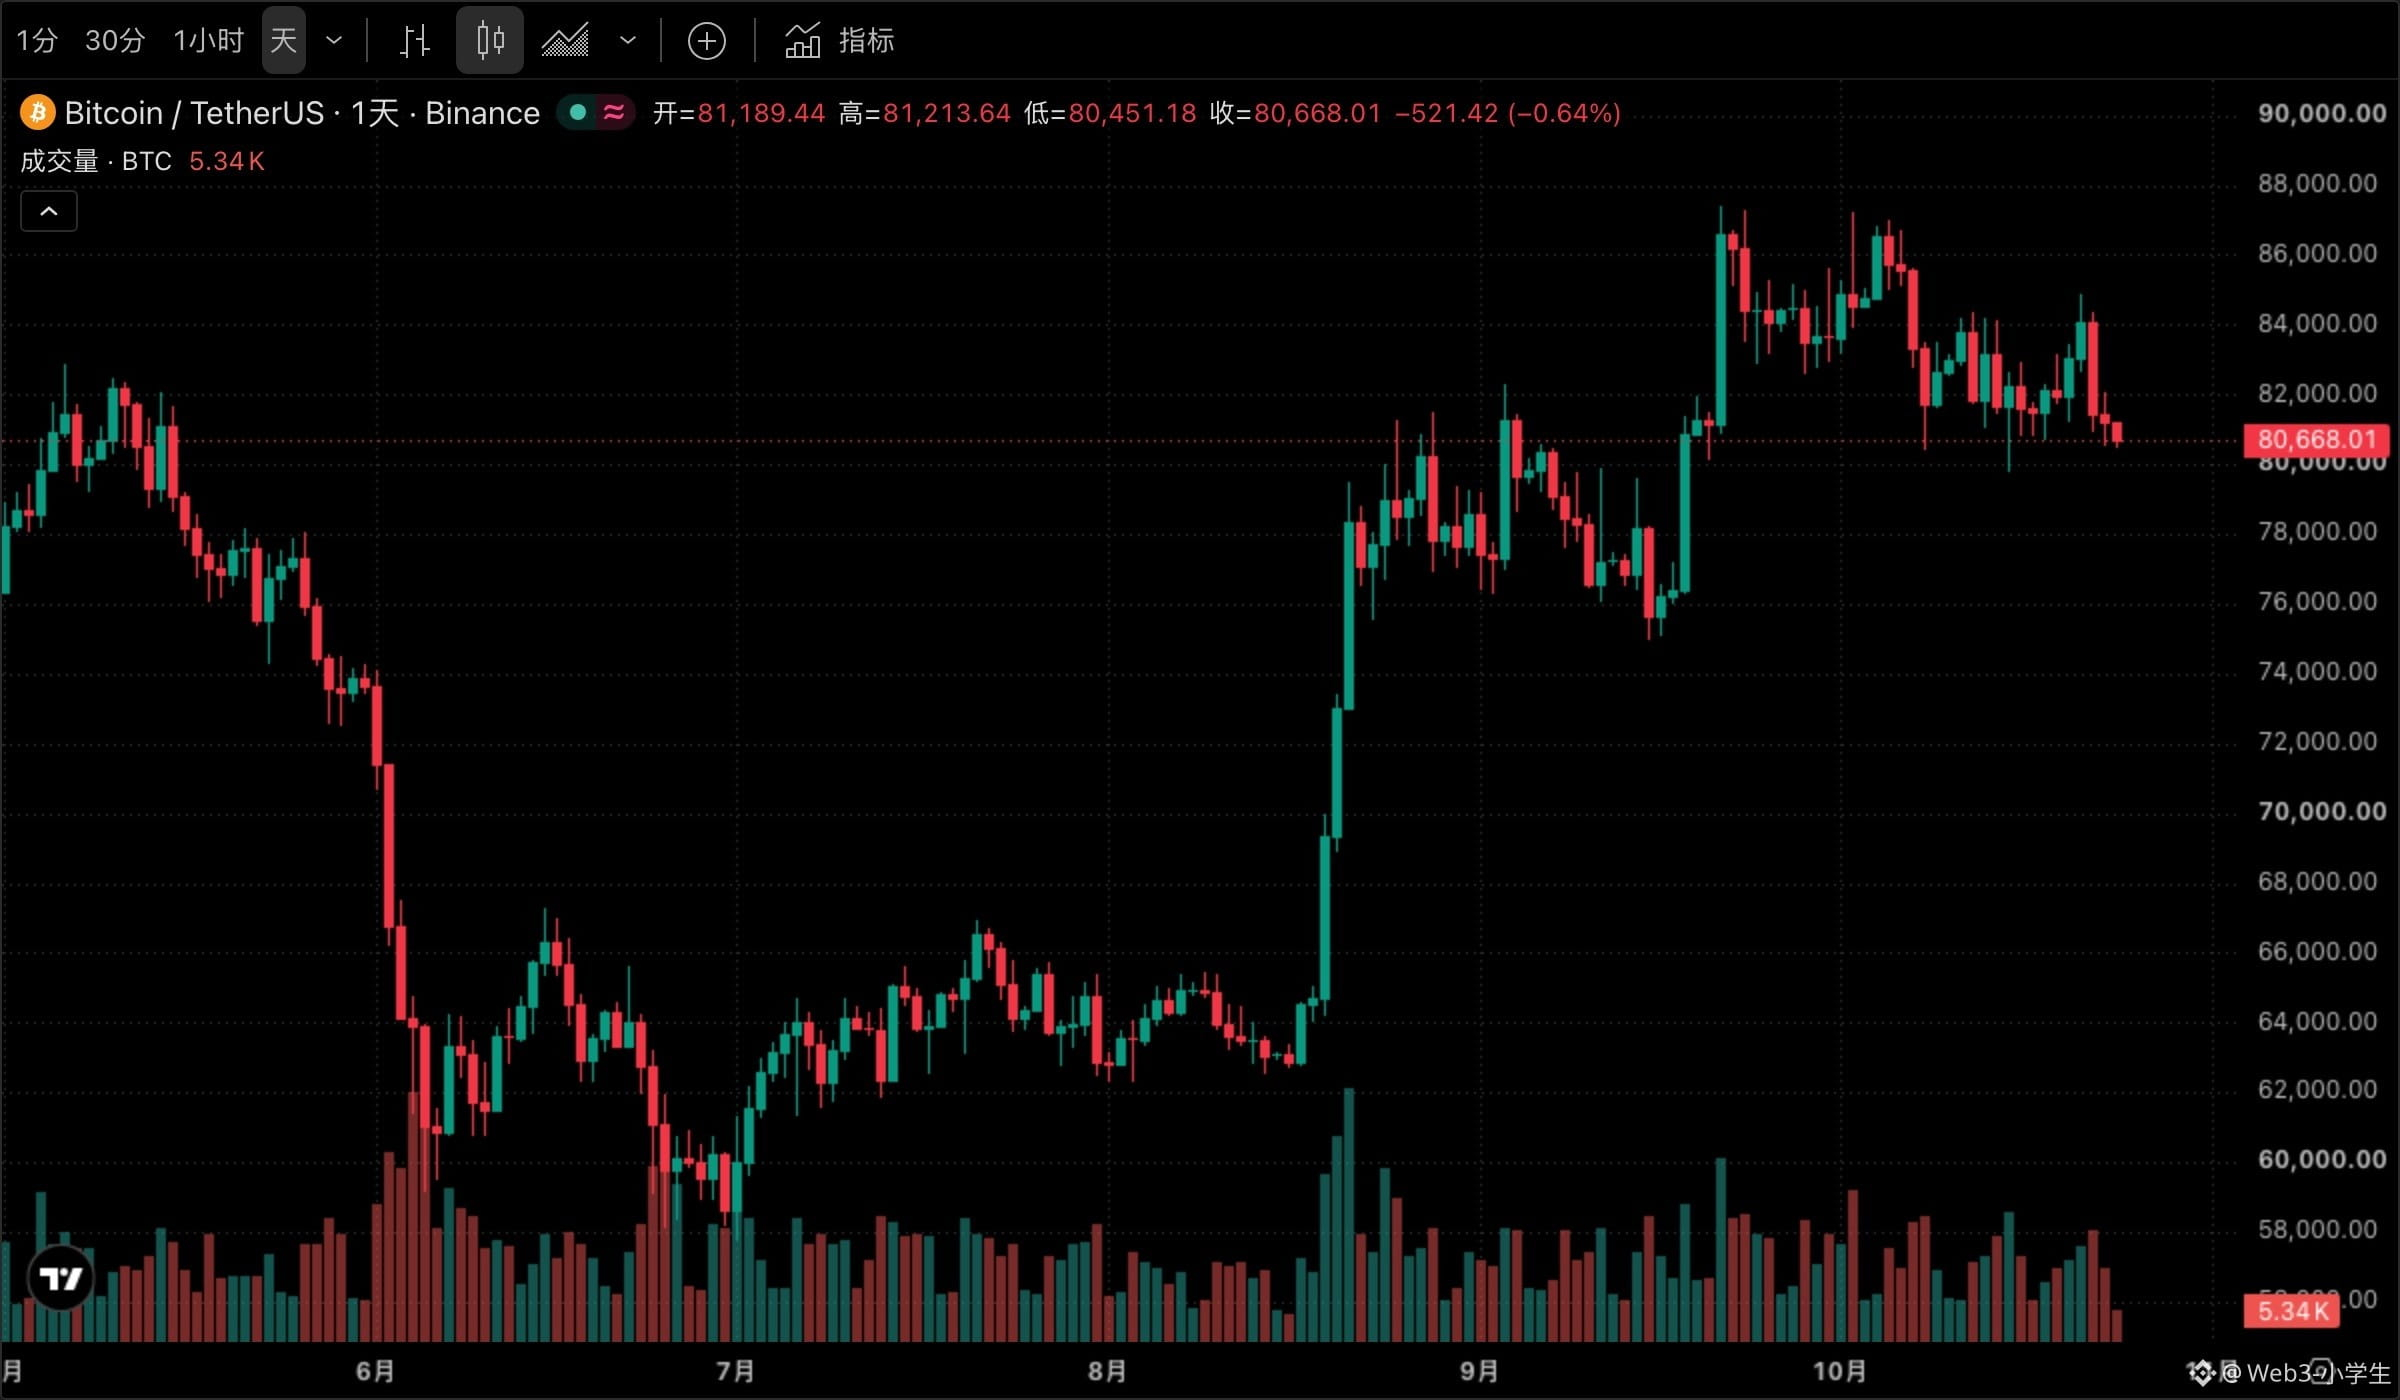
Dan fluktuasinya besar. Bitcoin turun 27% dalam setahun terakhir. Dalam periode itu, harganya sempat menyentuh 114 ribu di titik tertinggi dan 58 ribu di titik terendah—di tengahnya, nilainya sempat terpangkas separuh. Volatilitas tahunannya 44%, lebih dari tiga puluh kali angka deposito yang hanya 1,3%. Pergerakan Ethereum lebih tajam lagi, sementara penurunan $ETH secara historis lebih dalam. Siapa pun yang berharap bisa menghitung angka itu dengan mengandalkan aset tersebut harus bertanya pada diri sendiri dulu: sanggupkah melihat saldo rekening berkurang separuh dalam setahun tanpa buru-buru melepasnya?
Dengan kelipatan 25, hasilnya 1,5 juta. Kalau seluruh jumlah itu ditaruh pada aset yang bergejolak seperti ini, selama beberapa bulan saldo di atas kertas bisa tinggal sekitar 700 ribu. Menjual atau tidak pada saat itu—itulah pertanyaan sebenarnya. Kalau Anda, sanggup bertahan?
Kalau dijual, semuanya sia-sia. Hanya bertahan yang membuatnya berarti.
Bagi yang tidak ingin menghadapi gejolak, ada jalan ketiga: tukar dolar AS menjadi stablecoin lalu dapatkan imbal hasil. Imbal hasil $USDC lebih tinggi daripada deposito, tetapi risikonya adalah menyerahkan kepercayaan kepada penerbitnya. Keuntungannya berasal dari selisih bunga, sementara risikonya bergantung pada pembukuan pihak lain.
Kemampuan untuk bertahan tidak bisa diukur sebelumnya. Orang yang sama mungkin berkata saat pasar sedang bullish bahwa ia sanggup menghadapi penurunan 30%, tetapi ketika hari itu benar-benar tiba, pukul tiga dini hari, tangannya bisa bergerak sendiri. Tak ada yang bisa memastikan.
Yang benar-benar layak diingat adalah strukturnya. Setiap klaim yang merangkum kecukupan dana ke dalam satu kelipatan tetap pada akhirnya akan berhadapan dengan pertanyaan yang sama: kelipatan itu dihitung dari periode sejarah yang mana? Sebab sejarah memberi kita nilai rata-rata, sementara yang harus Anda hadapi adalah tahun yang benar-benar terjadi. Harga Bitcoin hari ini 80.720, turun 1,4% dalam 24 jam. Grafik harian $BTC yang dibentangkan memang tampak seperti ini. Amati dulu selama setahun penuh, baru putuskan berapa angka penyebut Anda.
#比特币 #美股 #Binance Square