

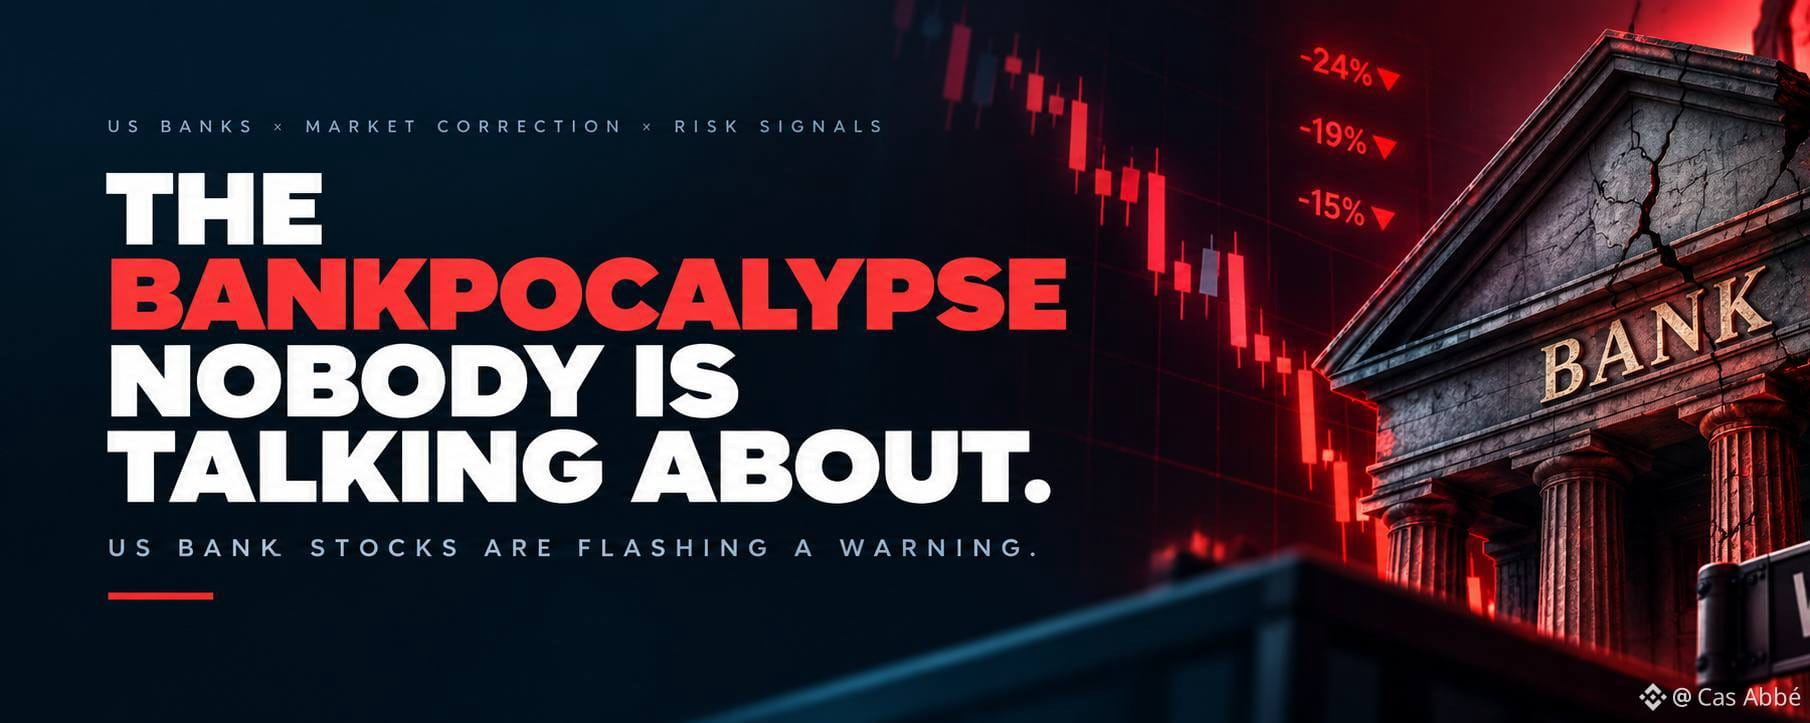

Semua orang mengamati Bitcoin, saham AI, dan reli pasar besar berikutnya. Namun, menurut saya ada bagian lain dari pasar keuangan yang patut mendapat perhatian serius saat ini: bank-bank Amerika kesulitan meyakinkan investor bahwa semuanya baik-baik saja.
Dan angka-angkanya semakin sulit untuk diabaikan.
Goldman Sachs dan Capital One dilaporkan turun sekitar 24% hingga 25% dari level tertingginya, sementara Bank of America dan Morgan Stanley mengalami penurunan yang mendekati 19%.
Ini merupakan penurunan yang cukup besar bagi beberapa nama terbesar di sektor keuangan Amerika.
Yang membuat ini semakin menarik adalah bahwa pelemahan ini tidak hanya terjadi pada satu bank. Setiap lembaga memiliki model bisnis yang berbeda, tetapi tekanan menyebar ke seluruh sektor. Ini menunjukkan bahwa investor tidak hanya melihat laporan pendapatan masing-masing perusahaan, tetapi juga mempertanyakan kondisi tempat perusahaan-perusahaan ini beroperasi.
Dan inilah bagian yang menurut saya sangat menarik: pasar saham secara keseluruhan bertahan jauh lebih baik dibandingkan saham perbankan.
Perbedaan kinerja ini penting. Ketika investor kehilangan kepercayaan pada satu sektor sementara pasar secara keseluruhan masih relatif kuat, saya ingin memahami apa yang mungkin sedang diperhitungkan pasar sebelum menarik kesimpulan.
MENGAPA BANK MENGALAMI TEKANAN?
Menurut saya, ada tiga faktor utama yang patut diperhatikan.
Pertama, suku bunga dan imbal hasil obligasi.
Federal Reserve menaikkan suku bunga pada 16 September, kenaikan pertamanya dalam tiga tahun, sementara inflasi yang terus bertahan membuat prospek kebijakan tetap berada di bawah tekanan. Suku bunga yang lebih tinggi dapat membantu bank memperoleh lebih banyak pendapatan dari pinjaman tertentu, tetapi juga dapat meningkatkan biaya simpanan dan pendanaan, menekan portofolio obligasi, serta membuat pinjaman lebih mahal bagi nasabah. Dampaknya bergantung pada seberapa cepat pendapatan dan biaya masing-masing bank menyesuaikan diri.
Kedua, bisnis transaksi Wall Street mulai kehilangan momentum.
Perbankan investasi sangat bergantung pada perusahaan yang menerbitkan saham, meminjam uang, serta menyelesaikan merger dan akuisisi. Ketika biaya pinjaman naik dan ketidakpastian meningkat, perusahaan mungkin menunda keputusan tersebut. Reuters melaporkan bahwa aktivitas transaksi yang melemah membebani perbankan investasi pada kuartal ketiga, sementara kenaikan imbal hasil obligasi dan ketidakpastian seputar AI menambah kekhawatiran investor.
Ketiga, pasar mempertanyakan apakah ledakan AI dapat terus menghasilkan pertumbuhan.
AI telah menciptakan peluang besar bagi perusahaan teknologi, tetapi bank juga terekspos pada sisi lain dari cerita tersebut. Bank membiayai bisnis, menyediakan layanan pasar modal, dan bergantung pada kondisi keuangan nasabah yang tetap sehat. Jika investasi terkait AI menjadi lebih mahal untuk dibiayai atau imbal hasil yang diharapkan tidak tercapai, sebagian sistem keuangan bisa merasakan dampaknya.
Ada satu kekhawatiran jangka panjang lainnya: agen AI pada akhirnya dapat mengubah cara nasabah mengelola uang dan berinteraksi dengan lembaga keuangan. Ini bukan ancaman langsung bagi setiap bank, tetapi investor mulai mempertimbangkan bagaimana teknologi dapat mengubah ekonomi perbankan tradisional.
TAPI, APAKAH INI BENAR-BENAR KRISIS 2008 YANG BERULANG?
Di bagian inilah saya akan bersikap hati-hati.
Turunnya harga saham bank tidak otomatis berarti bank tersebut tidak mampu memenuhi kewajibannya, dan koreksi pada saham perbankan tidak sama dengan krisis keuangan.
Faktanya, hasil terbaru kuartal ketiga menunjukkan gambaran yang lebih rumit. Reuters melaporkan pada 16 Oktober bahwa beberapa bank regional, termasuk PNC Financial dan US Bancorp, masih mencatat permintaan pinjaman yang kuat. PNC melaporkan pertumbuhan pinjaman sebesar 14,2%, yang menunjukkan bahwa sejumlah bagian dari sistem perbankan masih mengalami aktivitas bisnis yang cukup signifikan.
Itu merupakan sudut pandang penyeimbang yang penting.
Aksi jual yang terjadi saat ini mungkin mencerminkan kekhawatiran tentang profitabilitas, biaya pendanaan, imbal hasil obligasi, dan kondisi ekonomi di masa mendatang, bukan bukti bahwa kegagalan bank meluas.
Bagi saya, pertanyaan utamanya bukanlah apakah saham bank sedang turun. Pertanyaannya adalah apakah pelemahan harga saham pada akhirnya akan tercermin dalam bisnis mereka yang sebenarnya.
Saya akan mengamati tunggakan pinjaman, pencadangan kerugian kredit, stabilitas simpanan, biaya pendanaan, dan standar pemberian pinjaman.
Jika indikator-indikator tersebut memburuk secara bersamaan, situasinya akan semakin mengkhawatirkan. Jika pendapatan dan kualitas kredit tetap tangguh, mungkin saja pasar memperhitungkan pesimisme yang lebih besar daripada yang dibenarkan oleh kondisi fundamental.
MENGAPA SAYA MENGAMATI INI SEBAGAI INVESTOR KRIPTO
Di sinilah ceritanya menjadi sangat relevan bagi saya.
Kripto tidak beroperasi secara terpisah. Aset ini berada dalam lingkungan keuangan yang dibentuk oleh likuiditas, suku bunga, kepercayaan investor, dan akses terhadap modal.
Jika tekanan pada perbankan meluas hingga memperketat penyaluran kredit dan melemahkan aktivitas ekonomi, aset berisiko bisa menghadapi tantangan lain. Bitcoin dan altcoin mungkin kesulitan jika investor mengurangi eksposur terhadap aset yang volatil dan likuiditas semakin sulit diakses.
Namun, saya tidak akan langsung menganggap ini sebagai pertanda bahwa harga Bitcoin akan turun.
Jika tekanan keuangan pada akhirnya memunculkan ekspektasi kebijakan moneter yang lebih longgar, sebagian investor mungkin mulai melirik aset langka seperti Bitcoin. Namun, hasil seperti itu tidak terjamin. Pada tahap awal ketika investor menghindari risiko, kripto bisa turun bersama saham karena investor menjual aset untuk mengumpulkan uang tunai.
Urutannya penting. Reaksi pasar terjadi lebih dulu. Setelah itu barulah respons kebijakan, jika memang diperlukan.
Itulah sebabnya saya lebih memilih mencermati bukti daripada berasumsi bahwa aksi jual saham perbankan pasti berdampak positif atau negatif bagi kripto.
PANDANGAN SAYA: PERINGATANNYA NYATA, TETAPI KESIMPULANNYA BELUM PASTI
Yang menarik perhatian saya bukan istilah dramatis Bankpocalypse. Yang menarik adalah kemungkinan bahwa investor secara bersamaan sedang menilai ulang biaya uang, keberlanjutan investasi terkait AI, dan prospek pendapatan lembaga keuangan tradisional.
Penurunan sekitar 13% pada Indeks Bank KBW, ditambah tren penurunan selama enam minggu berturut-turut, cukup signifikan untuk dicermati. Namun, bukti yang ada belum cukup untuk menganggapnya sebagai tanda bahwa krisis seperti 2008 sedang terjadi lagi.
Langkah saya selanjutnya adalah mengamati kinerja bank setelah laporan pendapatan dirilis, apakah kualitas kredit mulai memburuk, dan apakah kenaikan imbal hasil obligasi terus menekan sektor ini.
Pasalnya, pasar jarang hanya mengirimkan satu sinyal. Terkadang petunjuk yang paling berguna adalah perbedaan antara hal yang dirayakan investor dan hal yang diam-diam mereka jual.
Pertanyaan yang ingin saya jawab sederhana: apakah investor bereaksi berlebihan terhadap tekanan pada pendapatan bank, atau apakah saham bank sedang memperingatkan kita tentang masalah yang lebih luas yang belum sepenuhnya diperhitungkan oleh pasar?
Itulah yang akan terus saya amati.