



Pada kuartal ketiga, empat bank terbesar AS secara kolektif mencatat kenaikan pendapatan sekitar US$6,852 miliar. Namun, kenaikan pendapatan bunga bersih mereka mencapai US$6,895 miliar.
Artinya, hampir seluruh kenaikan pendapatan gabungan keempat bank tersebut berasal dari pendapatan bunga bersih.
Lalu, muncul pertanyaan:
Mengapa bisnis lain yang masih tumbuh pada paruh pertama tahun ini tiba-tiba kehilangan momentum pertumbuhan pada kuartal ketiga?
Pertama, mari kita jelaskan apa sebenarnya pendapatan bunga bersih:
Bank menghimpun simpanan nasabah, lalu menggunakan dana tersebut untuk membeli aset yang menghasilkan bunga, seperti obligasi, atau menyalurkannya sebagai pinjaman. Bunga yang dihasilkan aset atau produk tersebut, setelah dikurangi biaya bunga yang harus dibayar bank kepada nasabah penyimpan dan penyedia dana lainnya, itulah yang disebut pendapatan bunga bersih.
Mari kita lihat laporan keuangan JPMorgan Chase $JPM, Bank of America $BAC.US, Citi $C, dan Wells Fargo $WFC.US secara bersamaan. Pendapatan bunga bersih menyumbang hampir seluruh pendapatan, yang berarti pertumbuhan bisnis lainnya dari keempat bank ini perlu dijelaskan.
Yang dimaksud adalah [pendapatan nonbunga], yang mencakup bisnis perbankan investasi, perdagangan saham dan obligasi, pengelolaan aset, serta sebagian pendapatan terkait investasi. Silakan lihat grafik yang saya buat ini:
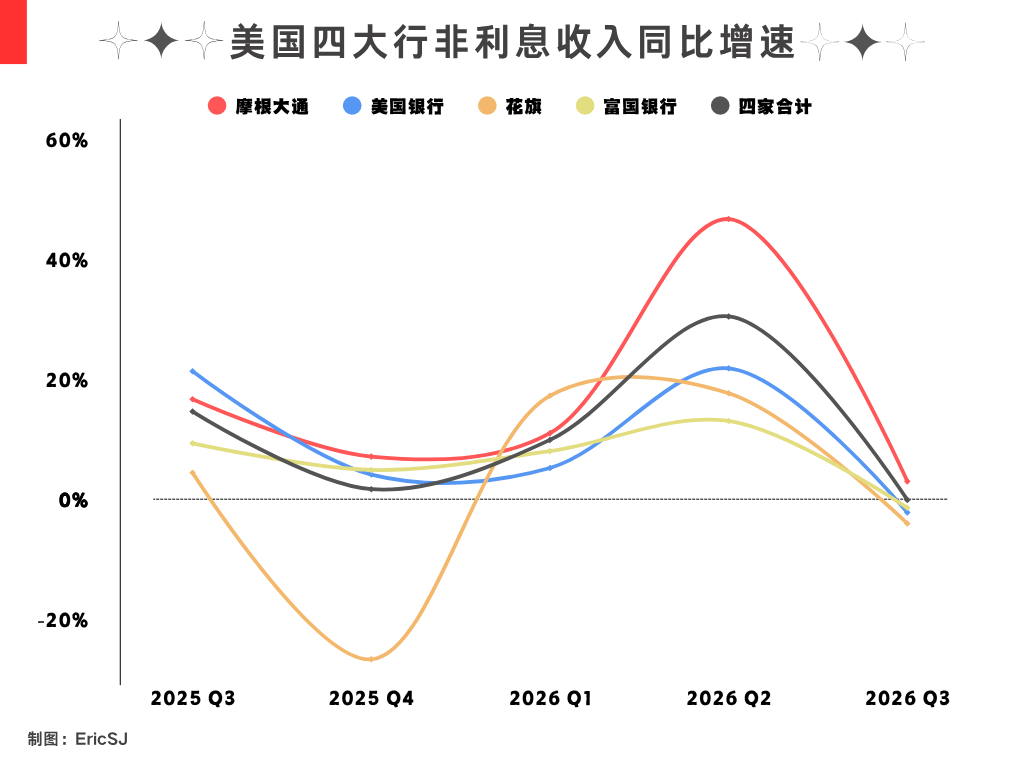
Akan terlihat jelas bahwa pendapatan nonbunga hampir selalu tumbuh secara tahunan pada beberapa kuartal sebelumnya.
Selain itu, pada kuartal kedua, total tambahan pendapatan nonbunga keempat bank tersebut melampaui 15 miliar dolar AS, jauh lebih besar daripada tambahan yang berasal dari pendapatan bunga bersih.
Namun, pada kuartal ketiga, angkanya anjlok tajam dari puncaknya. Hanya JPMorgan Chase yang masih mencatat pertumbuhan positif.
Mengapa?
Kita perlu menguraikan struktur pendapatan masing-masing bank. Saya tidak akan menumpuk angka-angka di sini; langsung saja ke kesimpulannya:
(1) Selain pendapatan dari perdagangan saham yang tumbuh positif, pendapatan Bank of America dari perdagangan produk pendapatan tetap, valuta asing, dan komoditas semuanya turun secara tahunan.
(2) Biaya pengelolaan aset dan penasihat Wells Fargo masih tumbuh, tetapi pendapatan perdagangan turun 21% secara tahunan. Pendapatan investasi ekuitas, pendapatan sewa, dan biaya terkait hipotek juga menurun, sehingga pada akhirnya mengimbangi pertumbuhan bisnis lainnya.
(3) Di Citi, pendapatan nonbunga dari layanan perdagangan dan pendanaan saham, obligasi, serta valuta asing untuk klien institusional turun secara tahunan.
(4) Satu-satunya bank yang mencatat pertumbuhan positif pendapatan nonbunga, JPMorgan Chase, mengalami penurunan pendapatan dari sebagian bisnis perdagangan dan investasi sekuritas. Penurunan ini mengimbangi pertumbuhan pendapatan biaya dari pengelolaan aset dan perbankan investasi.
Jika keempat bank dilihat bersama-sama, jawabannya cukup jelas: sebagian aktivitas perdagangan obligasi dan pendanaan perusahaan sedang terdampak oleh perubahan kondisi suku bunga.
Salah satu perubahan eksternal yang sangat penting pada kuartal ketiga adalah kenaikan cepat imbal hasil obligasi pemerintah AS.
Sebagai contoh, imbal hasil obligasi pemerintah AS bertenor 10 tahun naik dari 4,44% pada akhir Juni menjadi 5,29% pada akhir September, atau meningkat 85 basis poin dalam satu kuartal.
Hal ini menimbulkan dua dampak:
1. Penyesuaian harga dan volatilitas di pasar obligasi memengaruhi aktivitas perdagangan sebagian klien institusional.
Sebagai contoh, Bank of America menyebutkan dalam laporan keuangannya bahwa obligasi beragun hipotek, obligasi pemerintah daerah, dan produk kredit merupakan sumber utama penurunan pendapatan perdagangan pendapatan tetap.
2. Selain itu, kenaikan biaya pendanaan juga membuat sebagian perusahaan memilih menunda aktivitas pasar modal seperti IPO, penerbitan obligasi, dan merger serta akuisisi.
Bagi perusahaan, biaya pinjaman menjadi lebih mahal. Sebagian penerbitan obligasi dan pendanaan untuk merger serta akuisisi tentu akan terdampak. Sementara bagi bank, komisi yang semula bisa diperoleh dari transaksi-transaksi ini mungkin juga tertunda.
Tentu saja, hal ini tidak dapat menjelaskan seluruh perubahan, karena data kuartal ini menunjukkan bahwa perdagangan saham masih cukup aktif.
Namun, setidaknya dari sisi kondisi pasar eksternal, perubahan utama pada kuartal ketiga dapat dijelaskan oleh kenaikan biaya pendanaan yang cepat ini. Kenaikan biaya pendanaan yang pesat menekan sebagian bisnis pasar modal.
Kembali ke awal, apa sebenarnya yang diberitahukan laporan keuangan empat bank terbesar AS kali ini kepada kita?
Pendapatan bunga bersih terus meningkat, tetapi pendapatan nonbunga—yang sebelumnya juga mendorong pertumbuhan pendapatan—hampir seluruhnya kehilangan kontribusi tambahan.
Sebagai empat bank paling representatif di AS, penurunan bisnis nonbunga secara umum bukan berarti profitabilitas bank tiba-tiba memburuk.
Sebab, kondisi suku bunga dan pasar modal pada kuartal ketiga merupakan latar penting bagi tekanan yang dihadapi sebagian bisnis pasar modal.
Hal ini memang menunjukkan bahwa pertumbuhan berbagai sumber pendapatan bank-bank utama pada kuartal ketiga terpecah secara signifikan akibat faktor makro ini.
Itulah sebabnya keempat laporan keuangan ini perlu dilihat bersama-sama setiap kuartal agar gambaran yang diperoleh lebih meyakinkan. Selain itu, laporan kali ini setidaknya menunjukkan satu hal: pertumbuhan pendapatan bank secara keseluruhan bukan berarti semua lini bisnisnya juga membaik secara bersamaan.