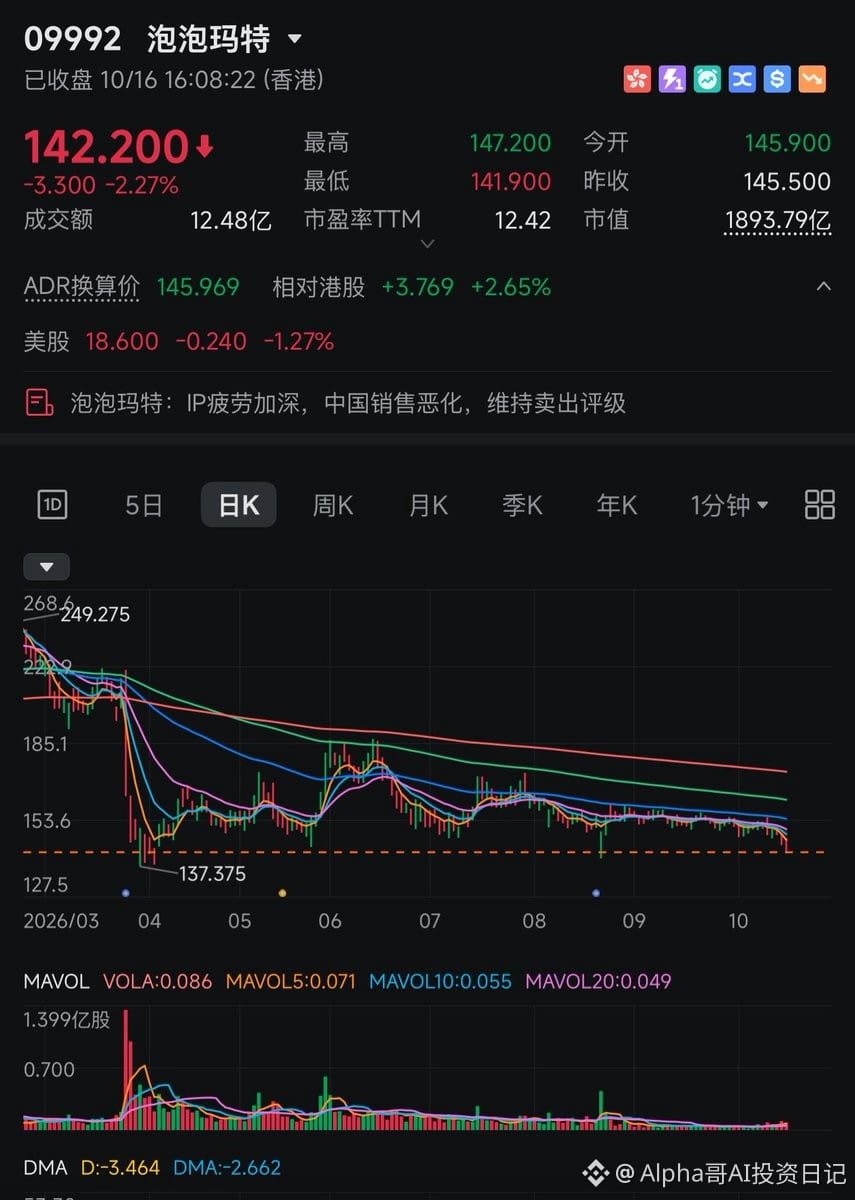
Pop Mart (http://9992.HK) belakangan ini rasanya benar-benar mulai kewalahan.
Meski Duan Yongping terus mendukungnya, saya semakin pesimistis terhadap prospek jangka menengah Pop Mart. Inti masalahnya cuma satu: IP lama mulai meredup, sementara IP baru tak kunjung berhasil menancapkan pijakan.
Beberapa data cukup menjelaskan situasinya:
Harga di pasar sekunder jatuh di bawah harga rilis: harga ritel seri baru Labubu adalah 129 yuan, tetapi sebelum diluncurkan, harganya di pasar sekunder sudah turun menjadi 90–100 yuan. Dari 7 produk seri Twinkle Twinkle, 5 diperdagangkan di bawah harga rilis.
Popularitas di media sosial menurun: video seri baru Labubu di Instagram hanya ditonton 400–600 ribu kali, lebih rendah daripada Crybaby dan Hirono yang sebelumnya mencapai 600–800 ribu kali, apalagi dibandingkan produk-produk hit terdahulu yang penayangannya bisa mencapai jutaan.
Pertumbuhan IP utama lesu: pada paruh pertama 2026, penjualan Labubu turun 7,5%, sementara Molly bahkan turun 33,6%.
Masalah terbesar Pop Mart bukanlah Labubu tak lagi laku, melainkan pasar dulu percaya bahwa perusahaan ini mampu terus menciptakan Labubu berikutnya.
Kini, tampaknya kemampuan itu untuk jangka pendek sangat dilebih-lebihkan. Pada dasarnya, bisnis mainan koleksi adalah bisnis yang mengandalkan perhatian. Konsumen sangat cepat bosan dan beralih ke hal baru. Sebuah IP bisa populer selama satu atau dua tahun, tetapi mempertahankan popularitasnya selama sepuluh tahun sama sekali berbeda tingkat kesulitannya.
Jika IP lama terus meredup dan IP baru tak kunjung menggantikannya, atas dasar apa Pop Mart layak mendapat valuasi seperti saham pertumbuhan jangka panjang?
Menurut saya, penilaian Duan Yongping untuk jangka panjang tidak salah: IP akan bernilai di masa depan, dan kemampuan untuk terus menciptakan IP hit sangat langka. Namun, dalam jangka menengah, pasar modal mulai meninjau ulang kemampuan Pop Mart untuk terus melahirkan produk hit. Jika harga saham turun di bawah 130–135, mungkin perlu ada koreksi dulu.