



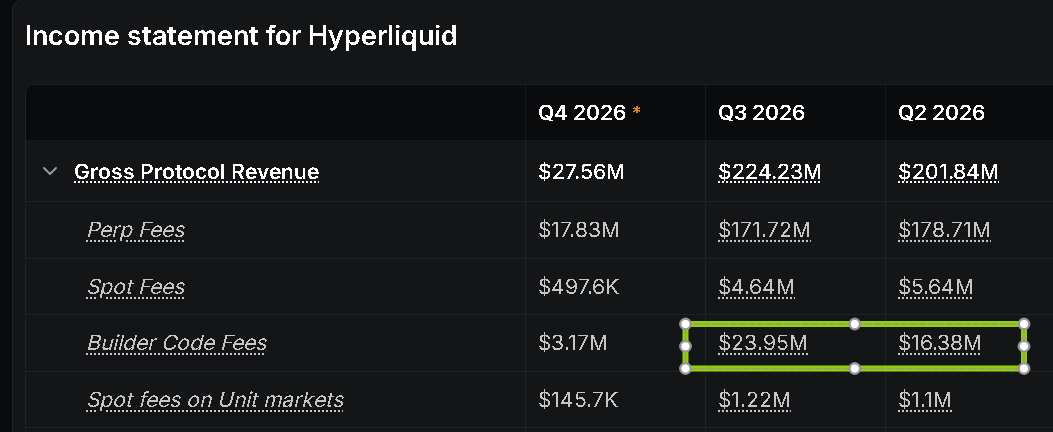
Dalam data pendapatan Hyperliquid pada kuartal ketiga, ada satu pos biaya yang meningkat cukup mencolok: Builder Code Fees, dari 16,38 juta dolar AS pada kuartal kedua menjadi 23,95 juta dolar AS.
Dalam satu kuartal, jumlahnya meningkat 7,57 juta dolar AS, atau sekitar 46,2% secara kuartalan.
Perlu dijelaskan bahwa uang ini dibagikan kepada aplikasi pihak ketiga. Misalnya, fomo menggunakan Hyperliquid sebagai infrastruktur dasar untuk kontrak on-chain. Saat pengguna mengakses fomo untuk bertransaksi, sebagian biaya yang timbul diterima oleh fomo, sedangkan sebagian lainnya merupakan biaya transaksi dasar yang dipungut oleh Hyperliquid.
Pengguna tetap berada di platform yang sudah mereka kenal, fomo menyediakan pintu masuk perdagangan, Hyperliquid menangani eksekusi di bawahnya, dan masing-masing pihak punya tempat untuk memperoleh biaya; ini saling menguntungkan.
1. Bagaimana tepatnya bisnis ini dijalankan
Bagi platform dompet atau perdagangan yang sudah menguasai pengguna, menyediakan fitur perdagangan perpetual tidak berarti harus membangun seluruh pasar perdagangan dari nol.
Ia bisa terhubung ke pasar likuiditas yang sudah dimiliki Hyperliquid, dan fokus pada antarmuka pengguna, pengalaman akun, serta alat perdagangannya sendiri.
Bagi Hyperliquid, juga tidak perlu mengharuskan semua pengguna terlebih dahulu mengakses halaman perdagangan miliknya sendiri.
Seorang pengguna mungkin hanya membuka aplikasi yang sudah biasa dipakainya untuk berdagang (baik terdesentralisasi maupun tidak), tetapi order pada akhirnya akan masuk ke Hyperliquid.
Pada kuartal 3, bisnis ini menghasilkan skala biaya sebesar 23,94 juta dolar AS. Jika dilihat dari periode lebih dari satu tahun yang tercakup dalam tabel ini, bisnis ini hampir menjadi yang paling stabil di antara semua bisnis Hyperliquid.
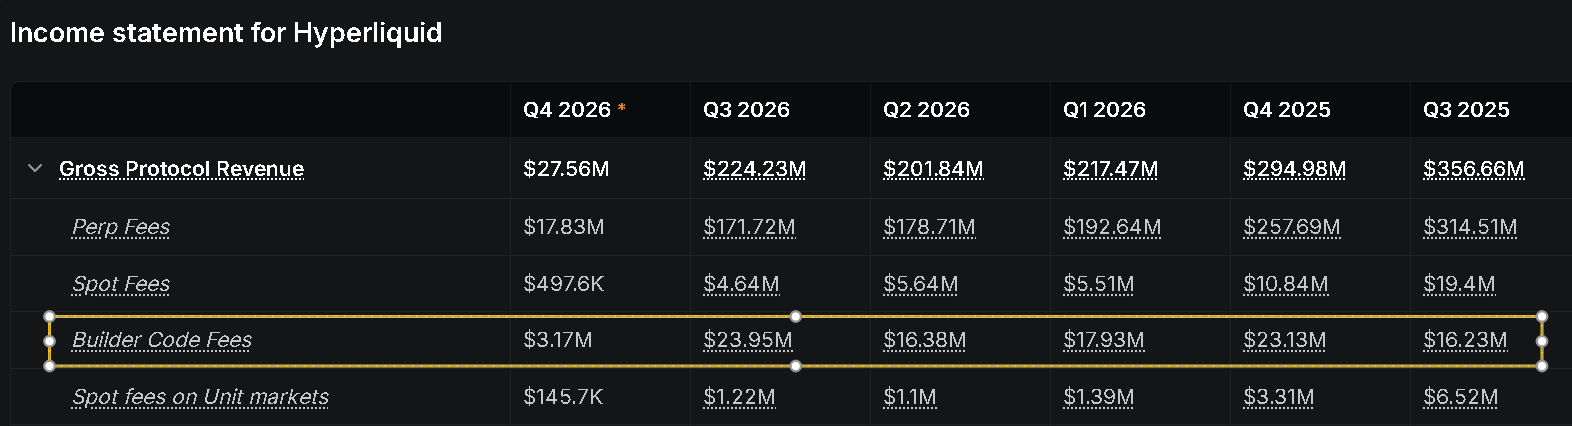
Dalam definisi data tabel kuartalan DeFiLlama, biaya builder muncul sekaligus di sisi pendapatan dan sisi biaya, dan ini juga perlu dijelaskan.
Ini menyatakan atribusi biaya: biaya tambahan yang dipungut aplikasi melalui Hyperliquid pada akhirnya menjadi milik aplikasi tersebut.
Ini berbeda dengan Hyperliquid yang mengambil uang dari pendapatan lamanya sendiri untuk mensubsidi pengembang.
Karena Hyperliquid tidak menyisakan pendapatan dari biaya tambahan ini, keuntungan yang diperoleh protokol berasal dari biaya dasar yang dihasilkan oleh transaksi yang dibawa oleh aplikasi-aplikasi ini. Bagian ini dihitung ke dalam total item biaya kontrak protokol dan tidak dipisahkan untuk dihitung.
2. Aplikasi mana saja yang berkontribusi pada pendapatan di sini
Menurut saya yang paling patut dihargai adalah sumber aplikasi yang berkontribusi pada bagian biaya ini tidak tetap sama dari satu kuartal ke kuartal berikutnya.
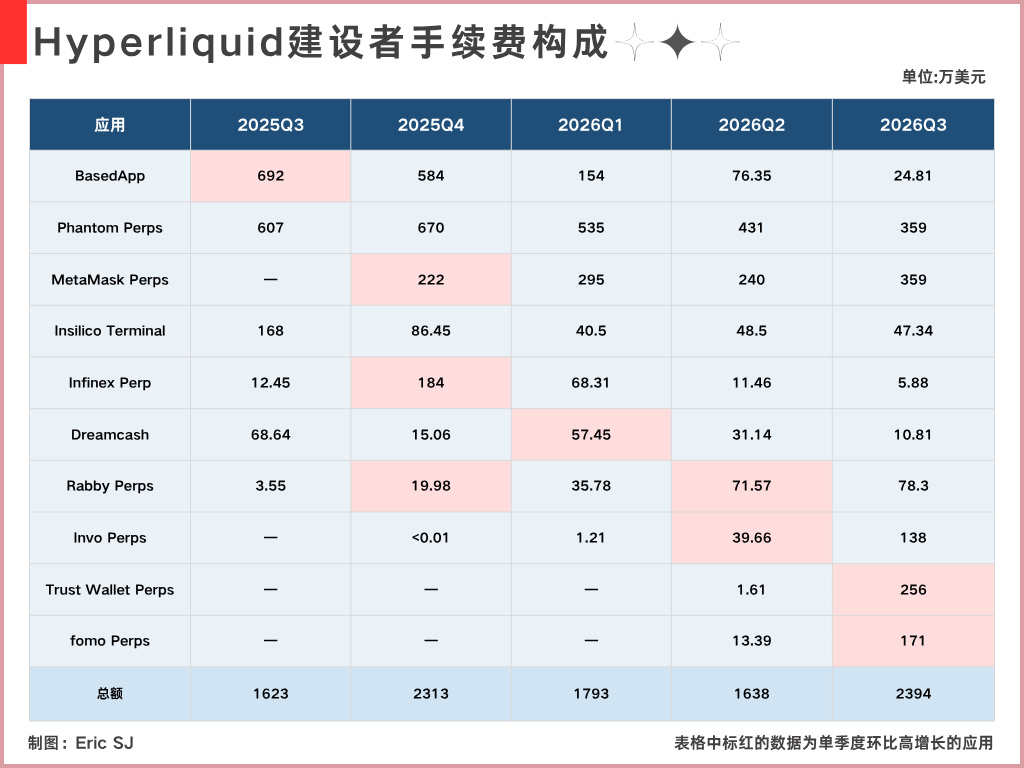
Pertumbuhan utama dari biaya builder kuartal 3 berasal dari Trust Wallet, fomo, MetaMask, dan Invo;
Terutama Trust dan Fomo, yang secara kuartalan dari Q2 keduanya mencatat pertumbuhan yang sangat besar, sedangkan platform yang sudah ada seperti Phantom dan Based justru mengalami penurunan pendapatan pada Q3. Pada kuartal 3 tahun lalu, BasedApp dan Phantom masing-masing menghasilkan 6,92 juta dolar AS dan 6,07 juta dolar AS dalam biaya builder, dengan total sekitar 12,99 juta dolar AS, setara sekitar 80% dari total biaya builder pada kuartal tersebut.
Memasuki kuartal 3 tahun ini, BasedApp hanya tersisa sekitar 248,1 ribu dolar AS, sementara Phantom turun menjadi 3,59 juta dolar AS. Keduanya secara gabungan sekitar 3,84 juta dolar AS, dan porsi dari total kuartalan turun menjadi sekitar 16%.
Jika bisnis bagian Hyperliquid ini dalam setahun terakhir terutama bergantung pada dua aplikasi ini, maka akan menanggung tekanan penurunan yang besar.
Untungnya, bagian biaya ini tampaknya berada di kisaran yang mirip, sementara strukturnya terus berubah.
Perbedaan ini secara langsung berkaitan dengan bagaimana kita memahami keberlanjutan pendapatan.
Jika semua pendapatan terikat pada satu aplikasi populer, maka perubahan popularitas aplikasi tersebut akan langsung menyeret pendapatan ini dan menunjukkan kerentanan.
Yang bisa terlihat sekarang adalah, saat pendapatan aplikasi yang sudah ada menurun, pintu masuk lain masih terus meningkatkan skala biaya dan mencapai pertumbuhan yang cepat.
3. Item pendapatan baru: pembagian hasil cadangan USDC
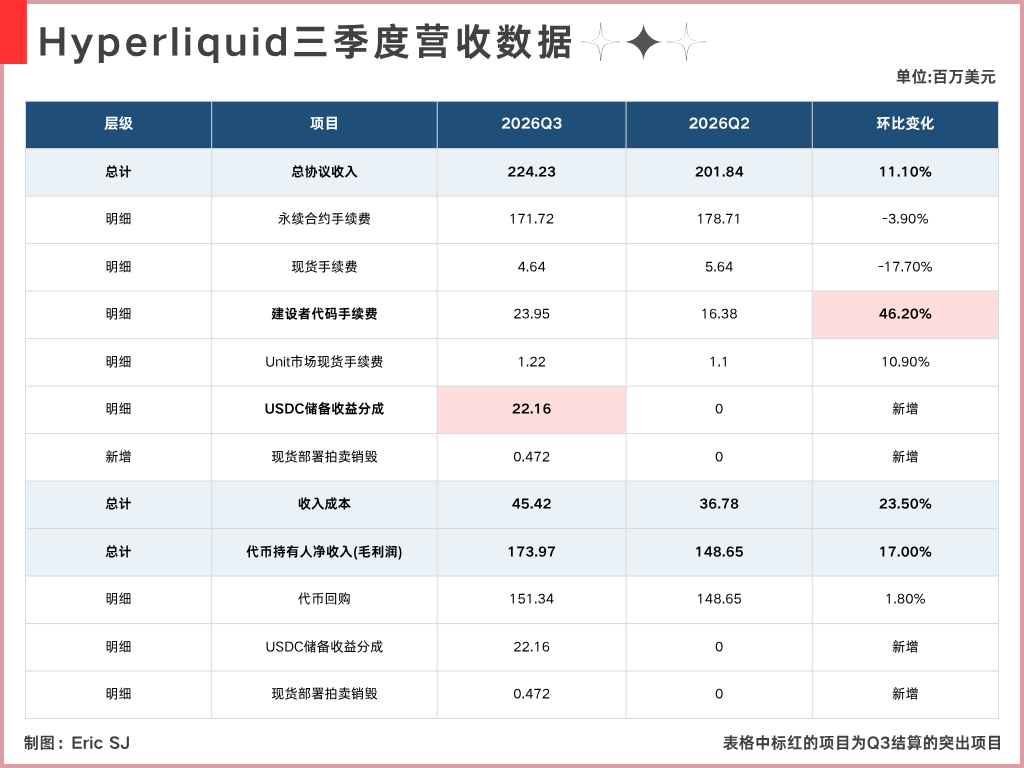
Seperti terlihat pada gambar di atas, pada kuartal 3 Hyperliquid juga memiliki item pendapatan baru, yaitu keuntungan yang bisa diperoleh protokol sendiri: pembagian hasil cadangan USDC.
Bagian ini disebut “AQAv2 · Pendapatan USDC” dalam tabel DeFiLlama, dengan jumlah yang ditampilkan pada kuartal 3 sebesar 22,16 juta dolar AS, sementara kuartal 2 adalah nol.
Ini bukan berarti pengguna membayar satu biaya tambahan lagi saat bertransaksi; sumbernya adalah pembagian hasil dari cadangan dolar di balik USDC.
Menurut penjelasan resmi, porsi yang diperoleh protokol sekitar 90% dari hasil cadangan setelah penyesuaian biaya, dan pendapatan terkait sesuai aturan disalurkan ke Assistance Fund untuk mendukung pembelian kembali $HYPE .
Bagi Hyperliquid dan Circle, ini juga merupakan situasi yang saling menguntungkan.
Yang lebih penting untuk diperhatikan, pendapatan tambahan ini hampir setara dengan seluruh kenaikan kuartalan dari total pendapatan kuartal 3.
Jika sementara bagian ini dikesampingkan, total pendapatan yang tercantum pada kuartal 3 adalah 202,07 juta dolar AS, hanya tumbuh sekitar 0,1% dibanding kuartal 2, pada dasarnya stagnan. Hasil cadangan yang baru ditambahkan ini jelas mengubah performa data kuartal tersebut.
Secara keseluruhan, menurut saya perubahan yang paling jelas pada Hyperliquid di kuartal 3 adalah sumber pendapatan yang mengalami perluasan signifikan.
1. Lebih banyak aplikasi pihak ketiga memungut lebih banyak biaya builder,
2. Protokol juga mulai berbagi hasil cadangan USDC
Namun masalahnya juga ada: jika tanpa pertumbuhan tambahan ini (terutama hasil cadangan USDC), pendapatan kuartal 3 akan menunjukkan tren pertumbuhan negatif. Ditambah lagi, kondisi pasar kripto pada kuartal 3 secara keseluruhan sedang pulih, dan dalam logika normal sentimen pasar juga seharusnya ikut membaik, tetapi pendapatan utama tidak menunjukkan pertumbuhan yang sesuai. Ini adalah fenomena data yang membuat saya sedikit bingung.
Di atas