IMF baru saja merilis penilaian serius tentang pasar yang ditokenisasi — dan angka-angkanya menceritakan kisah tentang potensi yang melampaui kenyataan.
Yang ditunjukkan oleh data:
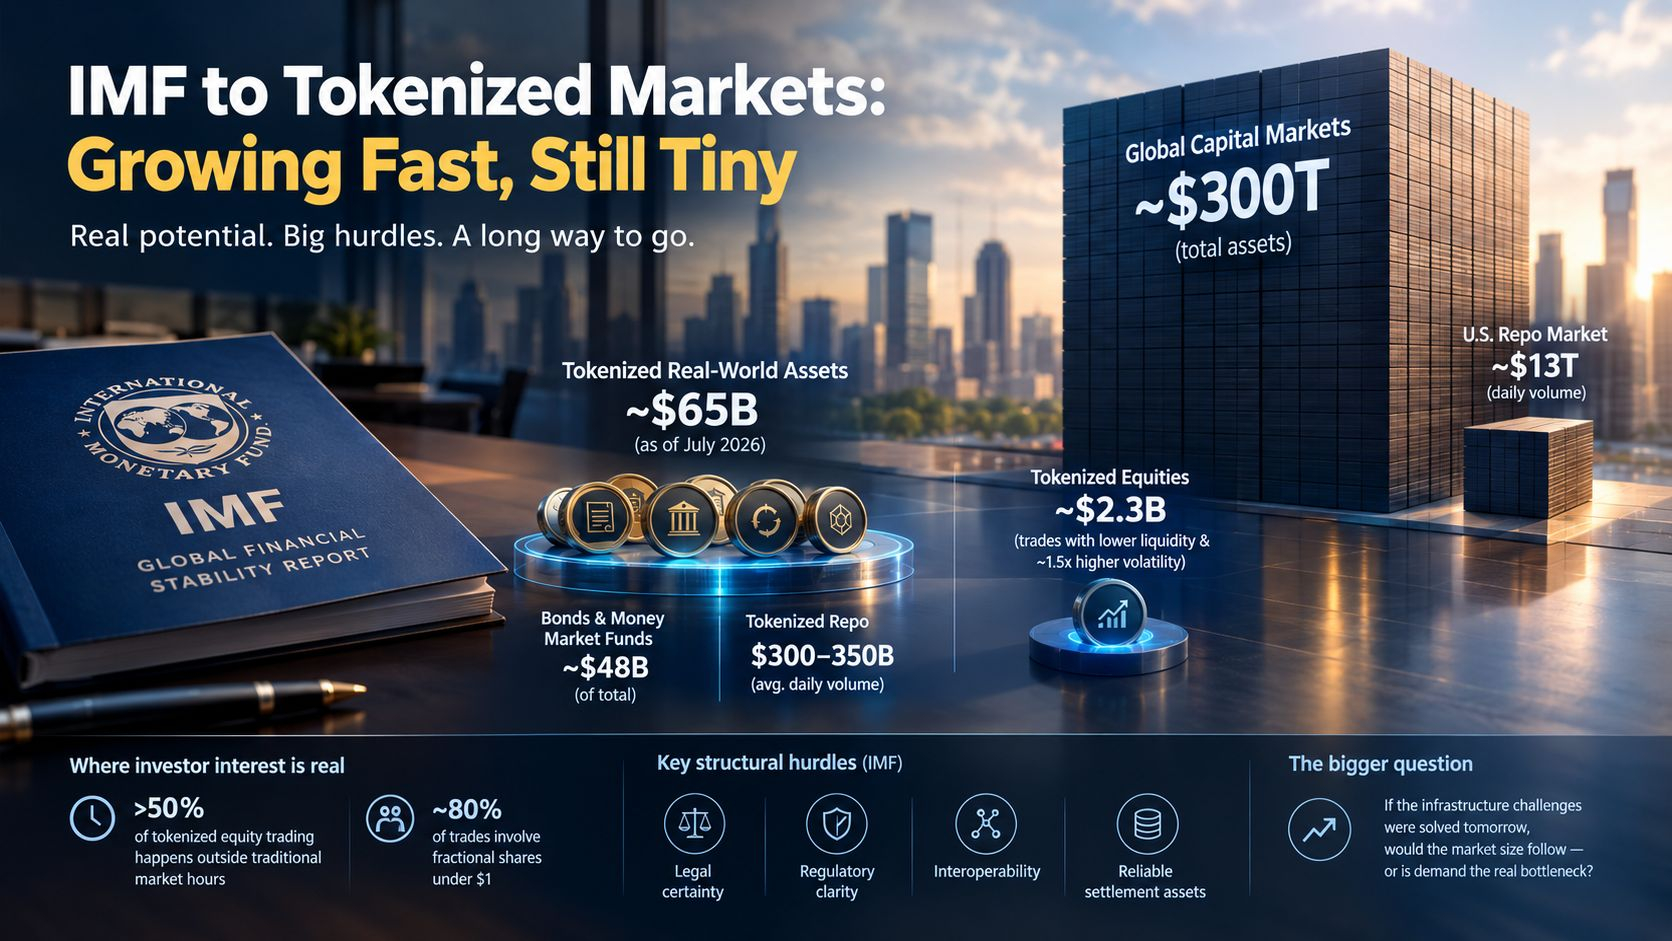
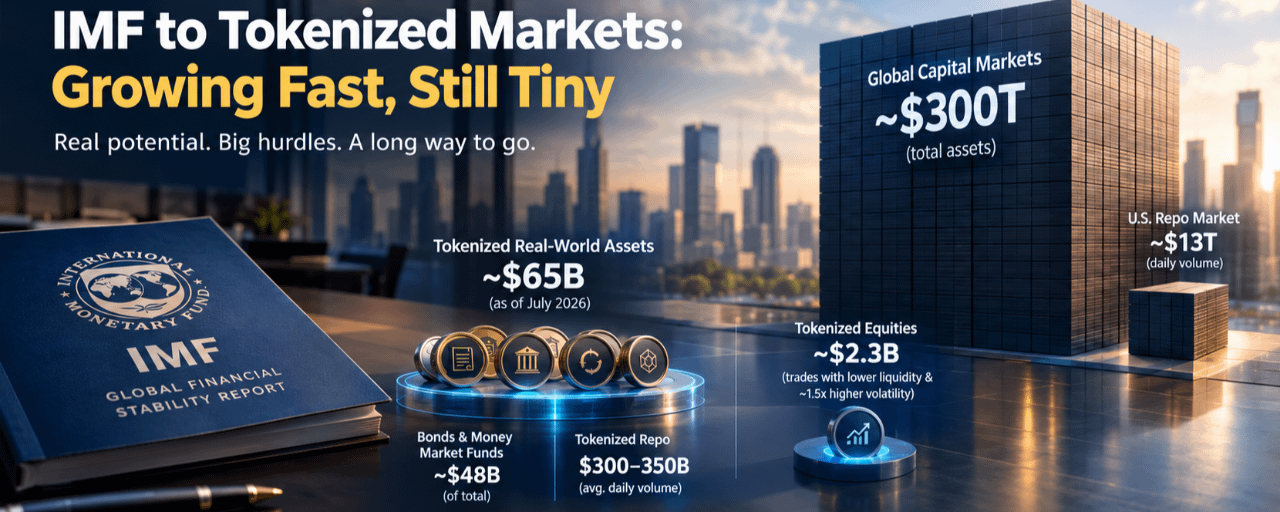
Aset dunia nyata yang ditokenisasi mencapai sekitar $65 miliar per Juli 2026, dengan obligasi dan reksa dana pasar uang mencakup sekitar $48 miliar dari total tersebut. Perjanjian jual beli kembali (repo) yang ditokenisasi menambah volume transaksi harian rata-rata sebesar $300–350 miliar.
Namun, inilah konteks yang penting: seluruh pasar yang ditokenisasi berada berdampingan dengan pasar modal global yang memiliki aset sekitar $300 triliun, sementara pasar repo tradisional AS saja mencatat transaksi sekitar $13 triliun setiap hari. Kesenjangannya sangat besar.
Di mana minat investor benar-benar terlihat:
Lebih dari separuh perdagangan ekuitas yang ditokenisasi terjadi di luar jam pasar tradisional, dan sekitar 80% transaksi melibatkan saham fraksional dengan harga di bawah $1. Ini menandakan adanya permintaan nyata untuk akses 24/7 dan hambatan masuk yang lebih rendah.
Namun, ekuitas yang ditokenisasi — segmen senilai hanya $2,3 miliar — diperdagangkan dengan likuiditas yang jauh lebih rendah dibandingkan pasar tradisional dan volatilitas sekitar 1,5 kali lebih tinggi.
Mengapa ini penting:
IMF menyoroti empat hambatan struktural: kepastian hukum, kejelasan regulasi, interoperabilitas, dan aset penyelesaian yang andal. Seiring skala tokenisasi meningkat, keterkaitan yang lebih erat dan leverage dapat memperparah tekanan likuiditas saat pasar melemah.
Ke depannya, kemajuan kemungkinan lebih bergantung pada kerangka kebijakan yang dapat menjembatani platform-platform yang terfragmentasi daripada pada teknologi.
Jika tantangan infrastruktur dapat diatasi besok, apakah ukuran pasar akan ikut tumbuh — atau justru permintaan yang menjadi hambatan utama?