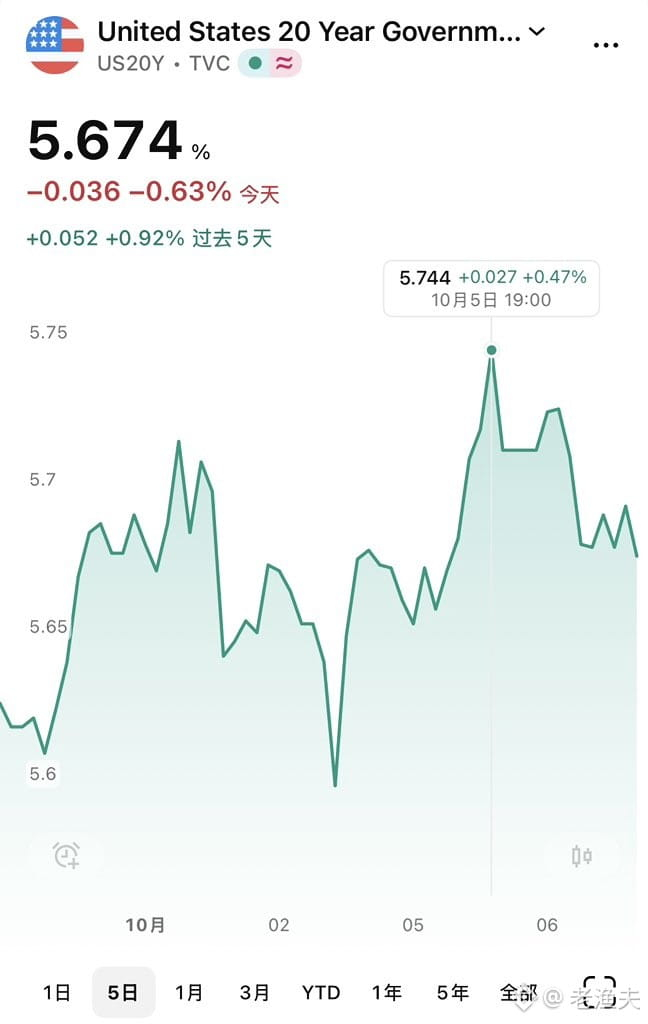
Imbal hasil obligasi AS tenor 10 tahun sudah menembus 5,7%. Dengan laju seperti ini, 6% hanya soal waktu.
Sejujurnya, kenaikannya kali ini cukup tajam, tetapi kalau melihat ke belakang, ini juga bukan sesuatu yang mengejutkan. Pernyataan hawkish dari Fed belum sepenuhnya dicerna, defisit fiskal sudah terpampang jelas, dan tekanan pasokan terus ada. Ekspektasi pasar terhadap penurunan suku bunga terus mundur. Dengan imbal hasil riil setinggi ini, tentu saja dana mengalir ke pasar obligasi.
Secara historis, perjalanan dari 5,7% ke 6% sering kali berlangsung lebih cepat daripada yang dibayangkan. Ada percepatan serupa menjelang gelembung dot-com pada 2000 dan pada masa awal krisis subprime 2007. Situasi sekarang memang tidak sepenuhnya sama, tetapi kurva suku bunga yang begitu curam dan kenaikan kembali premi jangka panjang menunjukkan bahwa pasar masih mencemaskan inflasi jangka panjang dan keberlanjutan fiskal.
Bagi komoditas, lingkungan suku bunga tinggi biasanya kurang menguntungkan—biaya kepemilikan meningkat, sehingga komoditas yang memiliki karakteristik finansial akan tertekan. Namun, jika ekspektasi inflasi benar-benar meningkat, energi dan logam bisa kembali menguat akibat masalah di sisi pasokan. Intinya tetap sama: perhatikan struktur dan timing.
Angka 6% bukan batas atas, tetapi saat imbal hasil mencapai level itu, efek jungkat-jungkit antara saham dan obligasi akan makin terasa, sehingga logika alokasi aset perlu dihitung ulang.