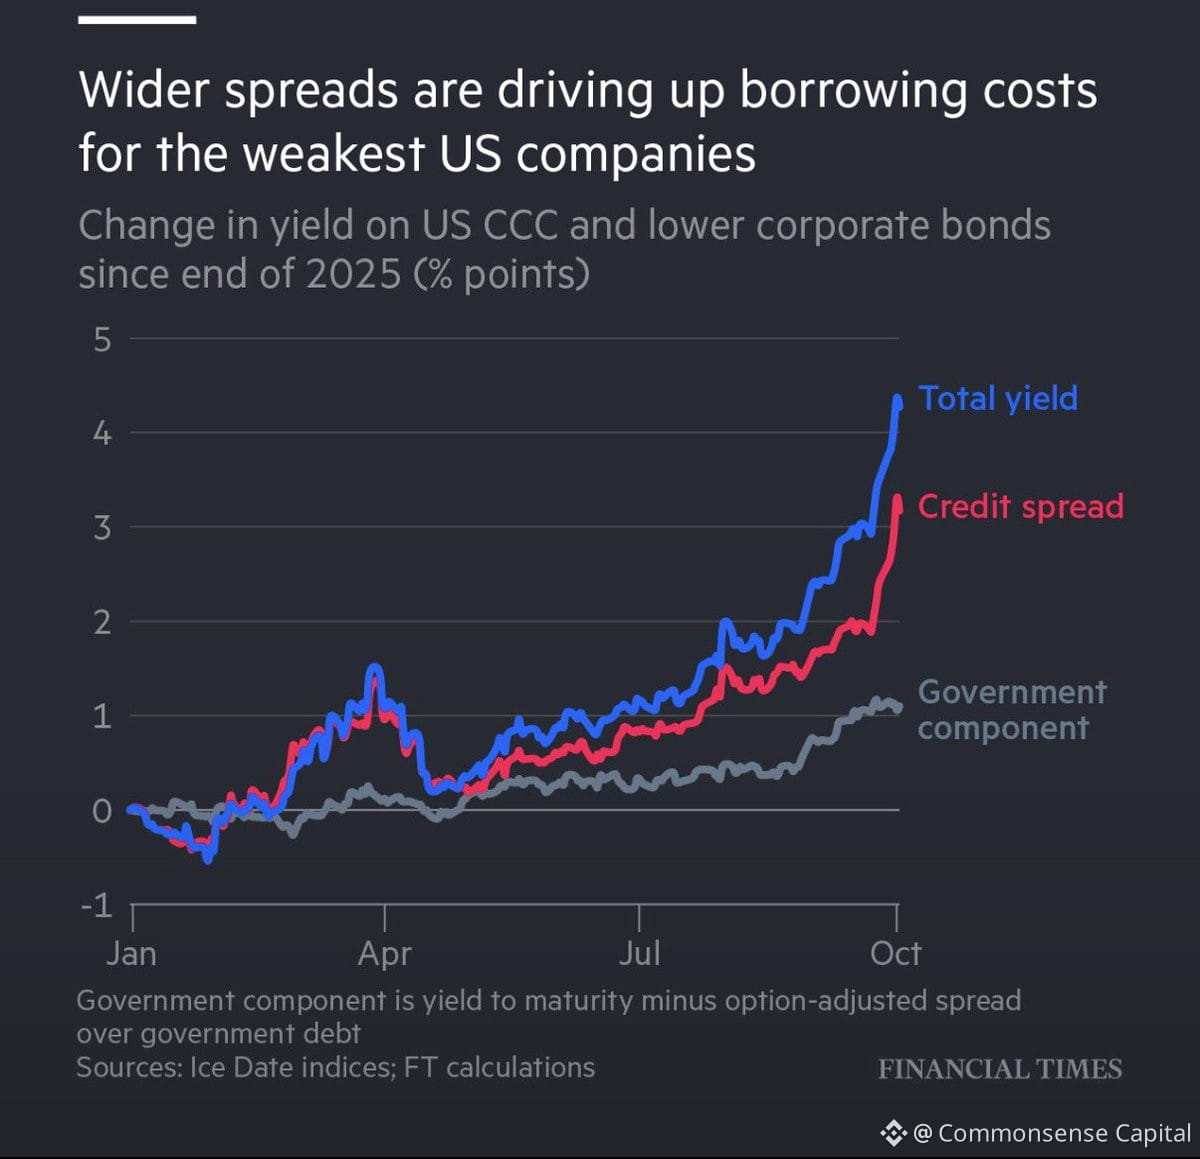
Tekanan di pasar obligasi tidak menghantam semua pihak sekaligus. Ada polanya.
Pertama, kredit yang paling lemah mulai goyah — perusahaan yang sejak awal sudah berada di ujung tanduk, yang membutuhkan dana murah agar bisa bertahan. Mereka tidak bisa membiayai ulang utangnya. Gagal bayar pun mulai terjadi.
Jika suku bunga tetap tinggi, dampaknya meluas. Perusahaan dengan peringkat lebih baik mulai merasakannya. Belanja modal dipangkas. Perekrutan melambat. Dampaknya mulai terasa di ekonomi riil.
Lalu tekanan menyebar — melintasi perbatasan dan berbagai kelas aset.
Ini bukan hal baru. Kita pernah melihatnya. Polanya selalu sama.
Saat ini, para peminjam korporasi AS sedang berjuang mencari jalan keluar. Sebagian membatalkan transaksi. Sebagian bersedia membayar lebih mahal. Perusahaan dengan peringkat terendah sedang kesulitan.
Jika imbal hasil tetap tinggi, dampaknya tidak akan terbatas di sini. Tekanan akan merambat.
Pantau pasar kredit. Pasar ini memberi tahu apa yang akan terjadi sebelum berita utama mengabarkannya.