


Sumber artikel: Hua Li Hua Wai
Pada hari yang sama tahun lalu (6 Oktober 2025), Bitcoin mencetak rekor tertinggi sepanjang masa di angka 126.000 dolar AS. Tanpa terasa, sudah genap satu tahun berlalu. Jika dihitung dari puncaknya saat itu, harga Bitcoin saat ini 32% lebih rendah. Setahun yang lalu, ketika harga Bitcoin mencapai 126.000 dolar AS, banyak orang membahas seberapa jauh lagi harganya bisa naik. Sementara hari ini, setahun kemudian, ketika harganya sudah kembali naik ke kisaran 85.000 dolar AS, banyak orang justru membahas apakah pasar bearish benar-benar akan segera berakhir. Bukankah kontras sentimen ini cukup menarik?
Tahun yang lalu—bagi banyak orang—mungkin pelajaran terbesar bukanlah menghadapi kerugian akibat volatilitas atau floating loss, melainkan membuat kita kembali memahami apa itu siklus, serta kembali menyadari betapa pentingnya pengelolaan posisi (manajemen porsi) saat menghadapi gejolak pasar. Dan seperti yang kita sebutkan di artikel sebelumnya (24 September): karena kita sudah memperhatikan hal ini, jangan kosongkan posisi; bangun dulu posisinya agar ada motivasi untuk terus meneliti. Dan karena sudah memutuskan untuk memantau dalam jangka panjang, jangan juga full posisi—agar volatilitas jangka pendek tidak mengganggu rencana jangka panjang dan kondisi mental kita. Intinya: selalu beri ruang yang cukup untuk diri sendiri.
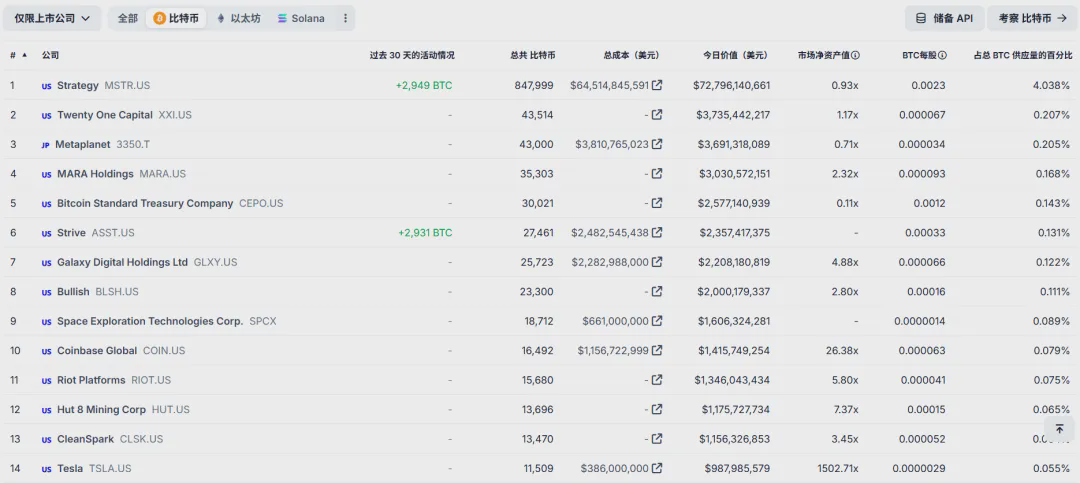
Jika dibandingkan, dari sisi fluktuasi harga saja, tahun lalu memang terasa sangat buruk bagi banyak orang. Tetapi jika ditinjau dari perspektif siklus, tahun lalu bisa dianggap sebagai tahun yang cukup berharga, karena justru tahun ini membuat kita memahami dengan lebih jelas bahwa Bitcoin sudah semakin menjauh dari ritel (investor individu) dan berubah menjadi aset yang terinstitusionalisasi. Setahun lalu, saat perusahaan publik mulai membeli Bitcoin, itu masih menjadi topik terbatas; yang tampil positif hanya Strategy (MicroStrategy) dan beberapa perusahaan lain. Namun sekarang daftar tersebut makin luas, termasuk Strategy, Metaplanet, Semler, Marathon, Riot, GameStop… dan seterusnya (seperti yang terlihat pada gambar di bawah: ada 105 perusahaan publik yang memegang lebih dari 100 BTC). Bahkan bisa dikatakan bahwa Bitcoin telah berkembang dari aset niche “siklus empat tahunan” menjadi aset makro dengan struktur siklus baru.
Sebagian logika di pasar kripto sudah berubah, sehingga logika investasi kita juga perlu menyesuaikan. Artinya, strategi yang dulu berbasis aturan siklus empat tahun yang satu dimensi harus ditingkatkan menjadi strategi investasi multi-dimensi. Jadi kita tidak lagi semata-mata memprediksi titik dasar bear market (bear market bottom) dan puncak bull market (bull market top), melainkan menyesuaikan porsi/posisi kita agar porsi tersebut dapat “mengikuti” dan beradaptasi dengan gejolak pasar pada berbagai siklus atau tahap yang berbeda. Dengan kata lain, yang perlu kita lakukan bukan terus-menerus memprediksi pasar, melainkan menyeimbangkan posisi jangka panjang kita dan memastikan kita tidak tersingkir oleh pasar.
Sekarang kita kembali ke pertanyaan di awal artikel: apakah bear market benar-benar sudah selesai? Apakah 58.000 (5,8 万) beberapa bulan lalu benar-benar merupakan titik terbawah dari bear market kali ini? Apakah bull market baru sudah mulai?… Pertanyaan-pertanyaan seperti itu sebenarnya tidak terlalu penting. Karena dari posisi sekarang, juga sulit mendapatkan jawaban yang pasti dengan probabilitas 100%. Yang penting adalah: jika bull market putaran berikutnya benar-benar datang, berapa banyak posisi yang Anda miliki untuk menghadapinya? Jika terjadi lonjakan atau penurunan tajam lebih dari 30%, bagaimana cara Anda menyesuaikan posisi? Jika pasar justru terus sideways selama setahun lagi, rencana respons baru apa yang Anda punya?
Mungkin saja. Daya tarik terbesar pasar kripto tetaplah sebuah kasino besar—mungkin juga pasar kripto sedang perlahan berubah menjadi pasar keuangan yang baru (regulasi yang ditargetkan ke pasar kripto di negara-negara utama juga akan terus dipantau dan disempurnakan). Untuk jangka pendek, investasi mungkin masih bisa terus “bertarung” berdasarkan ukuran keberanian mengambil risiko dan kemampuan memperoleh informasi yang asimetris. Namun untuk jangka panjang, berdasarkan pengelolaan porsi/posisi sesuai preferensi risiko masing-masing dan disiplin dalam menjalankan rencana—itulah metodologi inti agar kita tidak dengan mudah tersingkir oleh pasar.
Untuk pasar saat ini, bulan ini (Oktober) masih penuh ketidakpastian tertentu, misalnya:
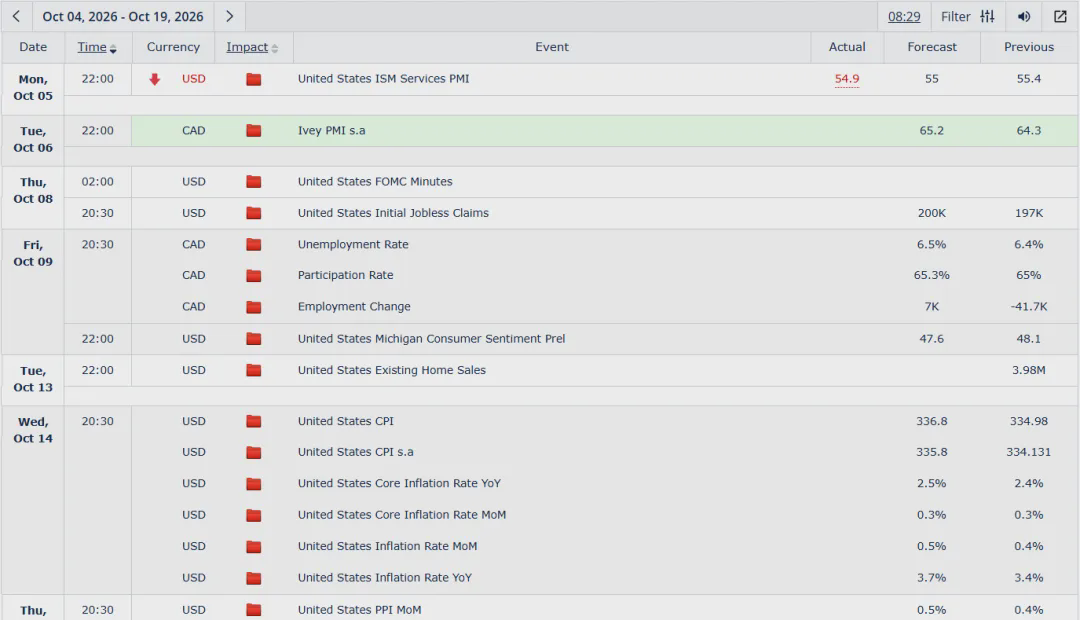
7 Oktober (pukul 14:00 waktu AS Timur, atau pukul 02:00 dini hari waktu Beijing 8 Oktober), akan dirilis risalah rapat FOMC The Fed (yaitu risalah rapat dari 15 hingga 16 September, yang akan mengungkap diskusi para pejabat internal The Fed saat memutuskan kenaikan suku bunga 25 basis poin pada bulan September). Melalui risalah ini, pasar akan mengetahui berapa banyak pejabat The Fed yang mendukung kenaikan suku bunga lagi berikutnya. Dari kondisi saat ini, kemungkinan hasilnya akan cenderung “hawkish” (agresif), yaitu tahun ini mungkin masih ada kenaikan suku bunga, tetapi waktu kenaikannya bisa mundur (setidaknya probabilitas kenaikan suku bunga pada Oktober terlihat lebih rendah). Hasil seperti ini seharusnya sudah dicerna lebih dulu oleh pasar.
Pada 14 Oktober, Biro Statistik Tenaga Kerja AS akan merilis data CPI bulan September. Ini sudah dibahas juga di artikel sebelumnya: data tersebut terutama berfungsi sebagai verifikasi inflasi kunci terakhir untuk FOMC berikutnya, dan akan menjadi referensi penting dalam arah keputusan suku bunga The Fed pada Oktober.
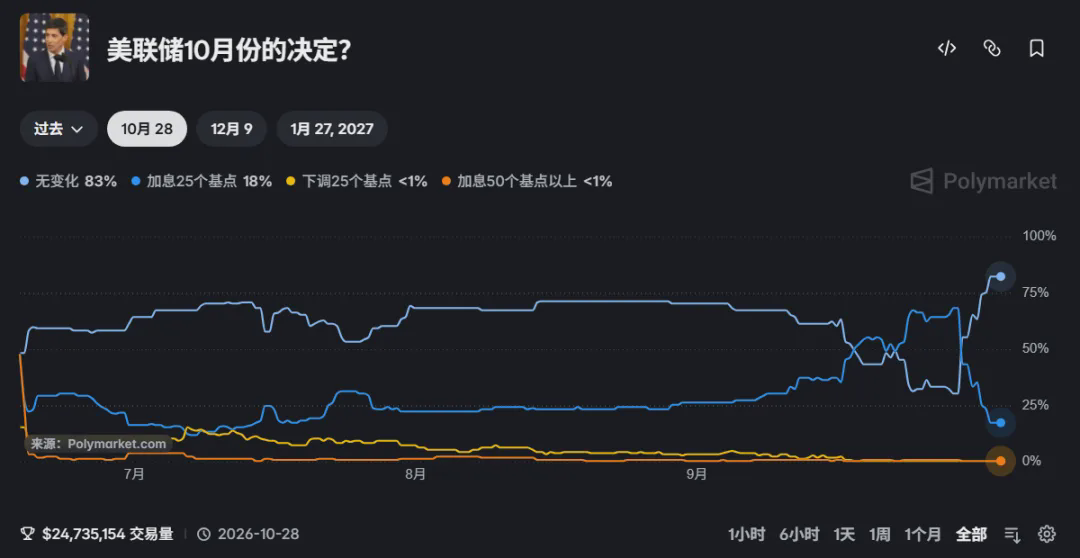
Pada 28 Oktober, akan diumumkan keputusan suku bunga The Fed. Saat ini kisaran suku bunganya adalah 3,75%–4%. Kemungkinan juga dipengaruhi oleh data nonfarm beberapa hari sebelumnya (2 Oktober): jumlah tenaga kerja nonfarm yang bertambah tercatat 29.000 orang—jauh di bawah ekspektasi pasar 90.000—sementara tingkat pengangguran naik dari 4,1% di bulan Agustus menjadi 4,2%. Saat ini, posisi/ekspektasi on-chain yang memprediksi kenaikan suku bunga The Fed lagi pada Oktober turun menjadi 18%. Seperti yang terlihat pada gambar di bawah.
Pada 31 Oktober, MT GOX (Mt. Gox/ Menara/“门头沟”) akan kembali menghadapi batas waktu pembayaran pengembalian terakhir. Saat ini, alamat kustodi milik bursa yang sudah bangkrut tersebut masih menyimpan sekitar 34.000 BTC. Namun berdasarkan kondisi terkini, kemungkinan batas waktu pembayaran akan ditunda lagi. Selain itu, jumlah sebesar ini kemungkinan tidak akan terlalu berpengaruh pada ukuran likuiditas Bitcoin saat ini, kecuali jika terjadi semacam aksi jual ekstrem yang terkonsentrasi.
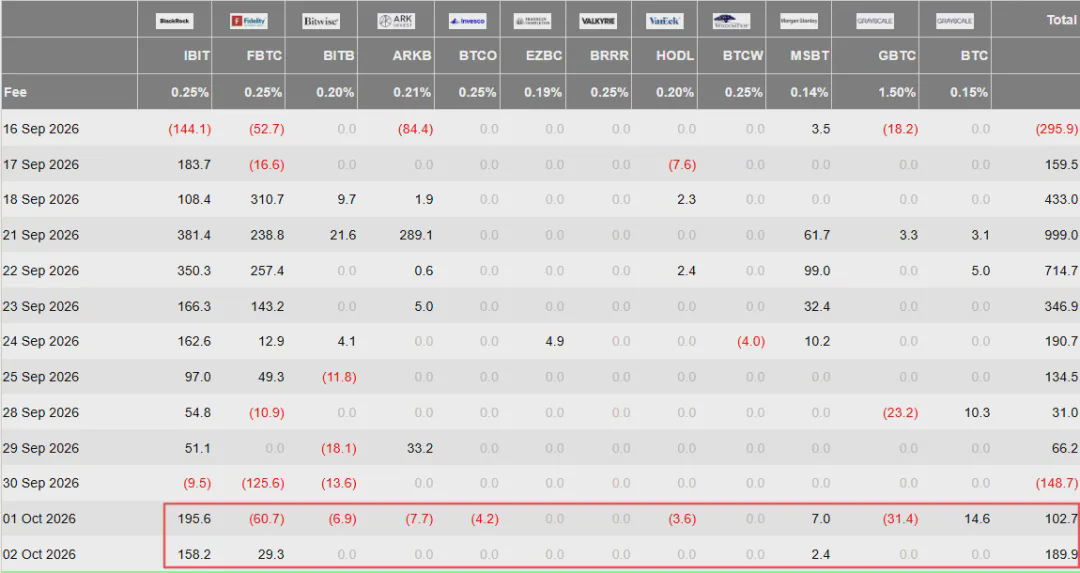
Selain itu, terkait arus dana masuk/keluar untuk spot Bitcoin ETF: bulan lalu (September) terjadi arus masuk bersih sebesar 2,65 miliar dolar AS. Namun dari data arus masuk terbaru, tampaknya kecepatan arus masuk dana sudah melambat; rata-rata arus masuk bersih harian turun dari 880 juta dolar AS pada bulan lalu menjadi sekitar 96 juta dolar AS saat ini. Seperti yang terlihat pada gambar di bawah.
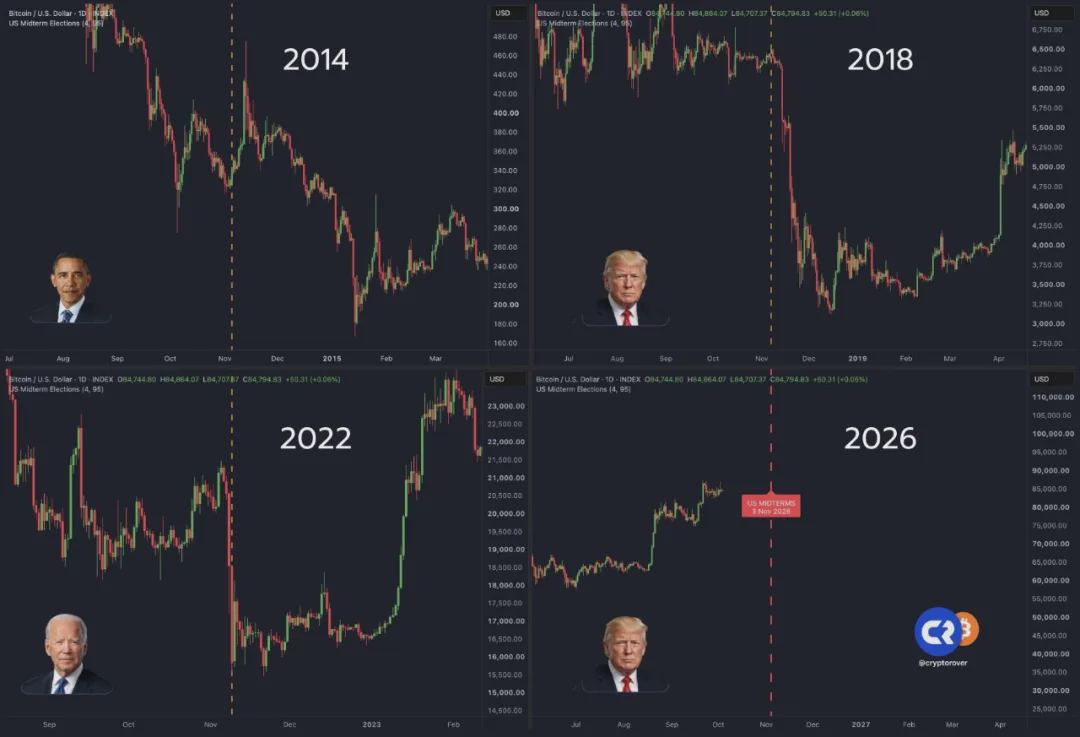
Selain itu, bulan depan (mulai 3 November) adalah pemilihan paruh waktu (midterm) di Amerika. Pada bulan ini—terutama satu atau dua minggu terakhir—pasar mungkin juga akan lebih banyak melakukan prediksi perdagangan berdasarkan peristiwa tersebut. Jika dilihat dari sejarah, Bitcoin pada tahun kedua setelah puncak siklus pernah mengalami midterm AS: yaitu 2014, 2018, 2022. Dan pada kuartal keempat di tahun-tahun tersebut, Bitcoin juga ditutup dengan penurunan, seperti yang terlihat pada gambar di bawah. Namun apakah sejarah akan terulang—atau kali ini berbeda—saya tidak tahu; biarkan waktu yang membuktikannya.
Jika menoleh ke belakang, satu tahun mungkin tidak terlalu lama. Namun jika ditambah dari tahun ke tahun, kita juga menyaksikan silih bergantinya kedatangan dan kepergian tak terhitung banyak orang.
Berdasarkan data komentar historis di bagian belakang (back-end), diperkirakan banyak yang mengikuti “konten/obrolan” selain judul tersebut mulai benar-benar bersentuhan dengan bidang ini sejak siklus bull market pada tahun 2021. Dalam dua siklus sebelumnya, kita memang mengalami banyak hal: kita melewati kehancuran Luna; kita menyaksikan runtuhnya FTX secara cepat; kita menyaksikan kebangkrutan institusi 3AC dan Celsius; kita mengalami ledakan DeFi; kita mengalami apa yang disebut “kegilaan” NFT; kita sempat mengira metaverse akan mengubah dunia; kita menyaksikan presiden AS meluncurkan meme coin miliknya sendiri… Kita juga mengalami halving Bitcoin satu demi satu; kita menunggu persetujuan resmi spot Bitcoin ETF; kita menyaksikan Bitcoin akhirnya menembus tonggak sejarah 100.000 dolar AS; kita melihat Wall Street akhirnya masuk ke pasar kripto; kita mengalami dampak bea masuk (tarif), perang geopolitik, inflasi, kenaikan suku bunga, serta rangkaian peristiwa penting yang memengaruhi likuiditas pasar… Dan jika setelah mengalami semua hal seperti di atas, Anda masih berada di pasar dan belum tersingkir, selamat—setidaknya Anda sudah melihat bentuk pasar yang paling gila.
Sebenarnya, jika sudah cukup lama berada di pasar ini, Anda akan melihat berbagai “skenario” yang katanya demikian. Tapi pasar tidak pernah berjalan sesuai prediksi atau harapan mayoritas orang. Bull market tidak akan berlangsung selamanya, dan bear market juga tidak. Itulah sifat pasar yang berlawanan dengan naluri manusia. Kesempatan untuk mendapatkan keuntungan berlebih (excess returns) sering kali menyimpan risiko yang sama dramatisnya—sebaliknya pun begitu. Bahkan institusi yang hebat pun bisa saja bangkrut dalam semalam, apalagi kita sebagai trader ritel biasa. Jaga agar modal tetap aman—kalau tidak paham, jangan ikut—baik itu “kasino” maupun “pasar keuangan”. Selama Anda masih ada di meja, cerita bisa terus berlanjut. Mendapatkan lebih banyak uang memang merupakan kemampuan dan keunggulan. Tapi jika Anda bisa bertahan cukup lama di pasar, itu sendiri juga merupakan kemampuan dan keunggulan.
Di bagian akhir artikel, saya ingin membagikan satu data yang cukup menarik. Bulan lalu, Henley & Partners merilis sebuah laporan (2026 Crypto Wealth Report). Berdasarkan laporan tersebut: saat ini total pemegang aset kripto di seluruh dunia sudah mencapai sekitar 742 juta orang (di antaranya 371 juta orang memiliki Bitcoin). Selain itu, ada 135.694 orang yang memiliki aset kripto bernilai lebih dari 1 juta dolar AS (di antaranya 92.272 orang memiliki Bitcoin), dan ada 290 orang yang memiliki aset kripto bernilai sedikitnya 100 juta dolar AS (di antaranya 151 orang hanya memiliki Bitcoin).
Edisi ini (20261006) kita bahas sampai di sini. Di atas hanyalah pandangan dan analisis dari sudut pandang pribadi, hanya sebagai catatan pemikiran dan bahan untuk berdiskusi, tidak merupakan saran investasi.