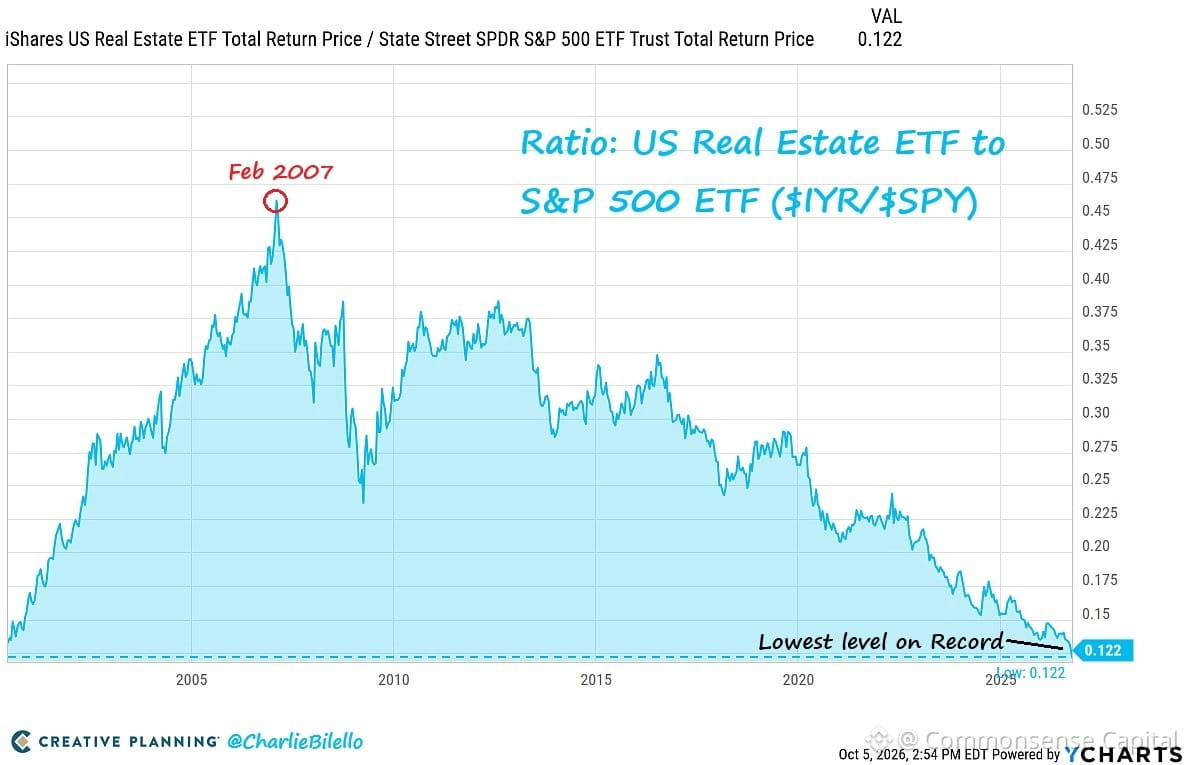
Saham real estat baru saja mencapai titik terendah bersejarah dibandingkan $SPX — secara harfiah, seluruh keuntungan relatif yang mereka peroleh selama gelembung perumahan tahun 2000-an telah lenyap.
Seperti inilah pembalikan ke rata-rata jika kita melihat rentang waktu yang cukup panjang. Awal tahun 2000-an bukanlah masa yang normal. Uang murah, aturan pinjaman yang longgar, dan delusi kolektif bahwa harga rumah hanya akan naik menciptakan kinerja relatif yang jauh lebih unggul—dan itu tak pernah berkelanjutan.
Sekarang? Kita kembali ke posisi di bawah titik awal. Semua euforia itu sudah lenyap.
Ini bukan berarti saham real estat otomatis layak dibeli sekarang — hanya berarti siklusnya sudah sepenuhnya berbalik. Sektor ini sempat dinilai terlalu tinggi, ambruk, lalu berkinerja buruk selama bertahun-tahun sementara teknologi dan sektor-sektor bertumbuh lainnya melesat.
Bagi investor jangka panjang: ini pengingat bahwa rotasi sektor itu nyata, dan sektor yang memimpin dalam satu dekade bisa tertinggal pada dekade berikutnya. Diversifikasi bukan sekadar soal mengelola risiko — tetapi juga agar kita tidak terus bertarung dalam perang yang sudah lewat.
Jika porsi investasi Anda di real estat terlalu besar karena “dulu sektor ini berkinerja bagus,” Anda sudah membayar nostalgia itu selama hampir 20 tahun.