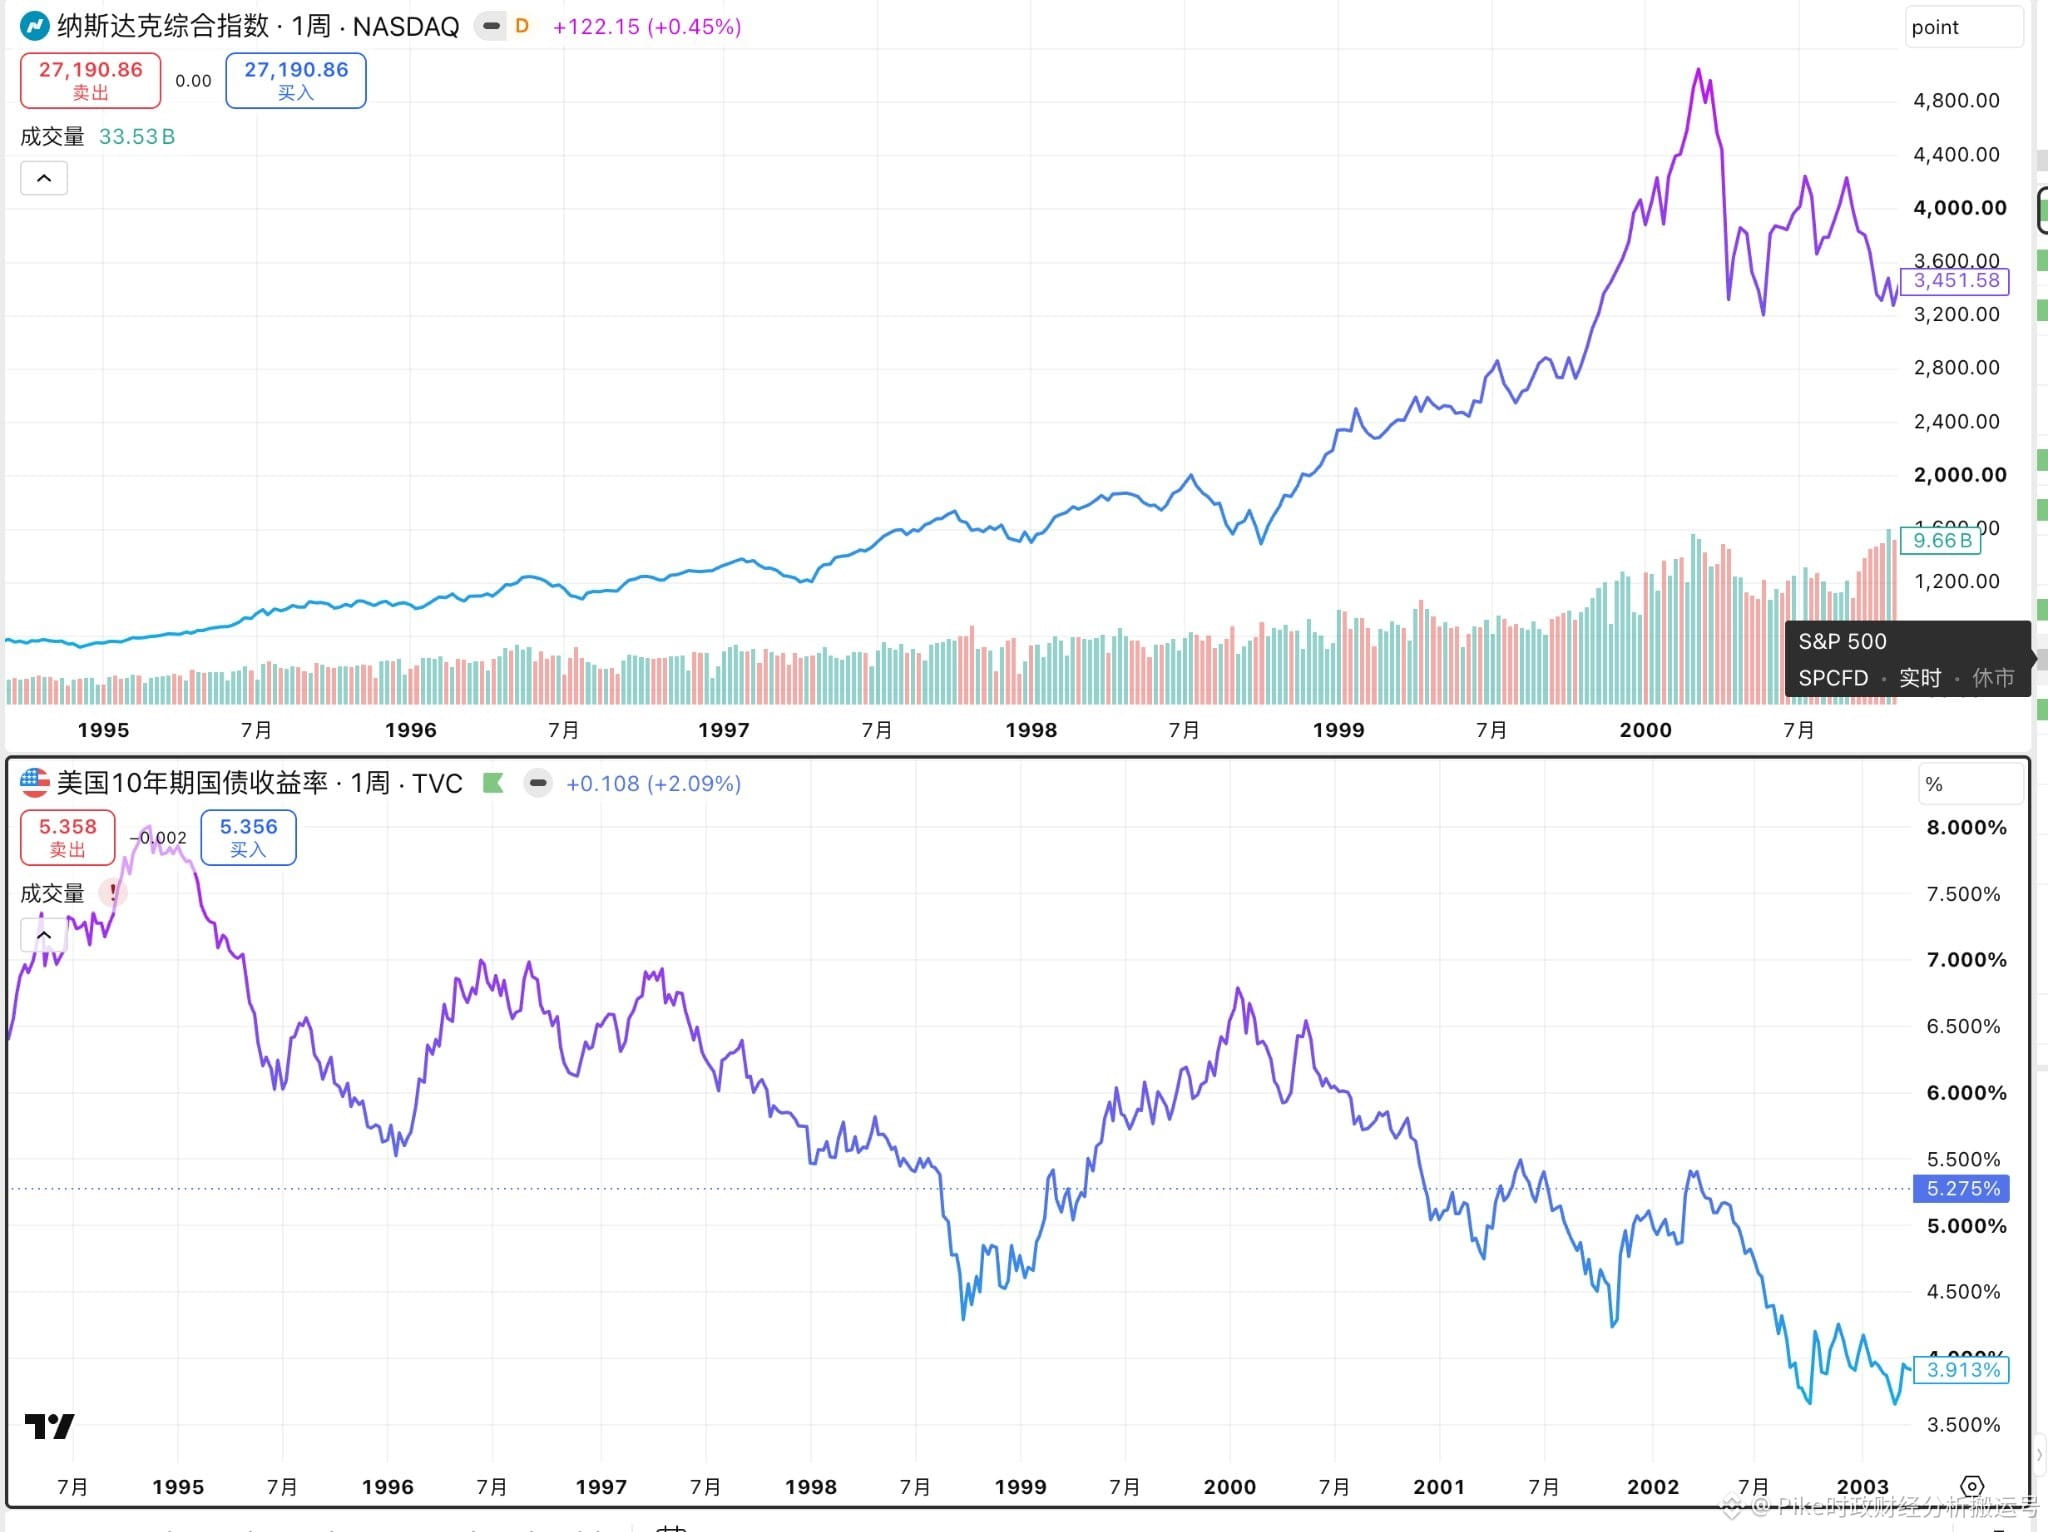
Meskipun imbal hasil obligasi pemerintah AS jangka panjang saat ini sudah mencapai level tertinggi 5,2%, banyak orang justru melihat Indeks Nasdaq terus mencetak rekor tertinggi dalam beberapa waktu terakhir. Banyak teman mungkin merasa bingung, tetapi sebenarnya, menguatnya sektor teknologi tidak bertentangan dengan imbal hasil obligasi pemerintah yang tetap tinggi. Kita semua tahu bahwa kenaikan suku bunga memang akan memberi tekanan tertentu pada kelipatan valuasi perusahaan. Namun, faktor inti lain yang menentukan pergerakan harga saham adalah kemampuan laba riil perusahaan. Selama perusahaan mampu mencatat peningkatan laba yang cukup besar, dampak negatif akibat penurunan kelipatan valuasi sepenuhnya bisa diimbangi, sehingga mendorong harga saham untuk terus naik.
Kita bisa meninjau bersama revolusi teknologi internet pada periode 1995 hingga 2000. Pada tahap itu, imbal hasil obligasi pemerintah AS tenor 10 tahun juga berada dalam kisaran tinggi 5% hingga 8%, tetapi Indeks Nasdaq justru mencatat kenaikan kumulatif hingga sekitar 600%. Yang patut dicermati, dari 1999 hingga awal 2000, meski imbal hasil obligasi tenor 10 tahun naik dari 5% menjadi 6,8%, Nasdaq tetap melonjak sebesar 120%. Baru pada bulan Maret tahun tersebut indeks menyentuh puncaknya. Ini menunjukkan bahwa tingginya imbal hasil obligasi waktu itu tidak membuat tren pasar berhenti begitu saja. Penyebab utamanya adalah investasi di bidang teknologi terus meluas, laba riil perusahaan juga meningkat secara stabil, ditambah ekspektasi pasar yang sangat optimistis terhadap pendapatan di masa depan—semua faktor ini bersama-sama memberikan dukungan kuat bagi harga saham. Sebagai contoh, berdasarkan data yang dilacak oleh Federal Reserve Bank of San Francisco pada 1998 hingga 2000, total tingkat pertumbuhan tahunan gabungan laba perusahaan teknologi yang tercatat berjumlah 523 perusahaan saat itu kira-kira mencapai 38%.
Menerapkan logika yang sama pada gelombang revolusi AI saat ini juga benar sepenuhnya. Seiring investasi berkelanjutan di bidang kecerdasan buatan, kebutuhan pasar akan komputasi (power/compute), penyimpanan (storage), komunikasi optik, serta listrik semakin meningkat, dan kebutuhan besar tersebut benar-benar berubah menjadi pesanan bisnis, arus kas yang melimpah, serta laba yang tinggi bagi sebagian perusahaan terkait. Selama pertumbuhan kinerja seperti ini terus mendapat pengakuan dari pasar, dan proyeksi laba di masa depan juga terus dinaikkan, maka dua fenomena—kenaikan berkelanjutan sebagian saham teknologi dan suku bunga jangka panjang yang berada di level tinggi—dapat benar-benar hidup berdampingan secara harmonis.