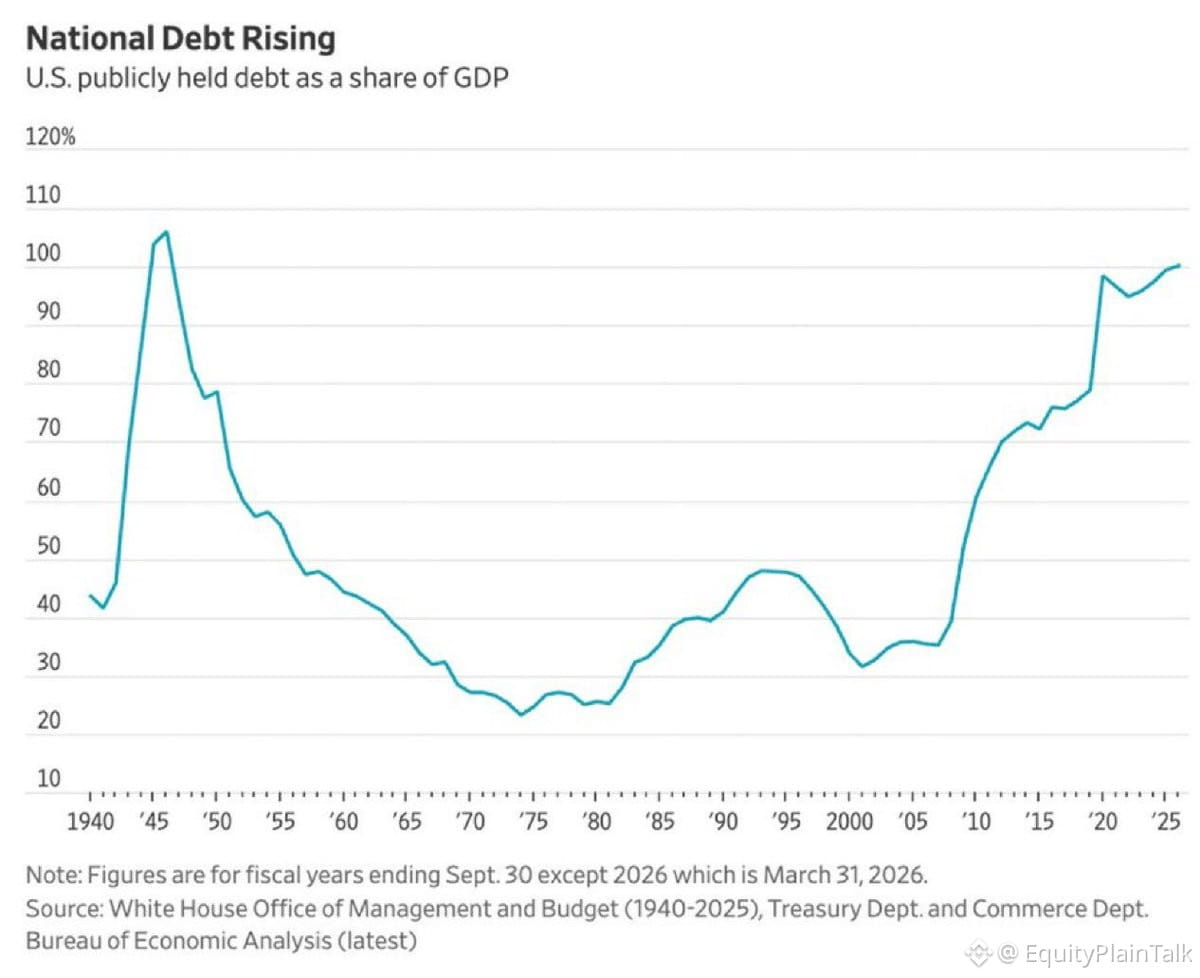
Utang AS baru saja menembus 100% dari PDB untuk pertama kalinya sejak Perang Dunia II.
Terakhir kali kita mencapai level ini, kita sedang membiayai sebuah perang dunia. Kali ini? Belanja masa damai, tunjangan, dan pembayaran bunga yang terus meningkat.
Perbedaannya: dulu, suku bunga berada di dekat nol dan kita tumbuh untuk keluar dari masalah. Sekarang, kita membayar 4-5% dari $36 triliun ketika pertumbuhan melambat.
Pasar belum panik, tapi ini mengubah perhitungan pada semuanya—kebijakan The Fed, kekuatan dolar, risiko inflasi, dan berapa lama kita bisa terus menjalankan defisit tanpa konsekuensi.
Secara historis, utang terhadap PDB di atas 100% mulai membatasi pilihan. Tidak bisa menurunkan suku bunga dengan bebas. Tidak bisa merangsang ekonomi dengan mudah. Dan para “bond vigilantes” pada akhirnya akan muncul.
Bukan berarti langit akan runtuh besok. Tapi ini adalah perubahan struktural yang terjadi selama bertahun-tahun dan membentuk ulang seluruh lanskap investasi.
Perhatikan imbal hasil 10-tahun. Perhatikan dolar. Dan perhatikan apa yang terjadi ketika resesi berikutnya memaksa lebih banyak pinjaman di atas tumpukan ini.