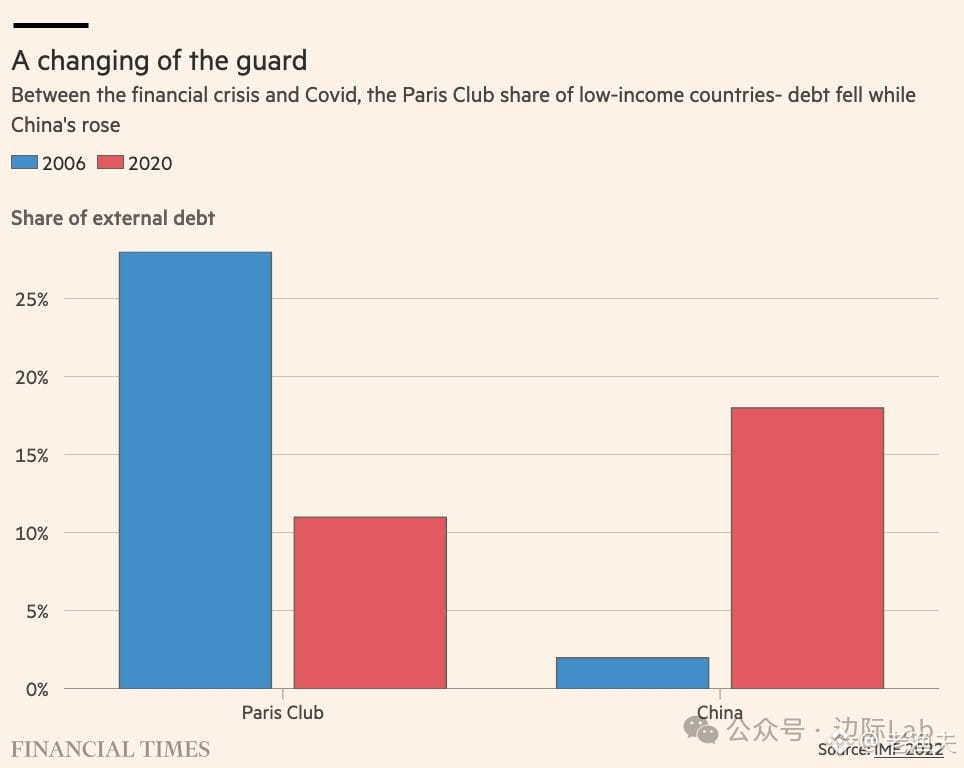
Melihat data IMF, dalam lebih dari satu dekade dari 2006 hingga 2020, porsi Tiongkok dalam kepemilikan utang luar negeri negara berpendapatan rendah melonjak dari 2% menjadi 18%, sementara para kreditur lama di Klub Paris turun dari 28% menjadi 11%. Perubahan ini secara langsung membuat kerangka tradisional penataan ulang utang berdaulat menjadi lumpuh.
Sebabnya sederhana: Tiongkok sebagai kreditur bilateral terbesar tidak suka memainkan skema debt haircut, melainkan lebih menyukai alat-alat likuiditas seperti perpanjangan jatuh tempo, pelepasan jaminan, dan swap mata uang. Dengan begitu, aturan lama versi Klub Paris tentu saja tidak lagi efektif.
Yang lebih menarik lagi, banyak negara di pasar-pasar frontier kondisi fundamentalnya sebenarnya memburuk, tetapi spread obligasi ditekan hingga level terendah dalam sejarah—mereka masih bisa menerbitkan obligasi baru atau membiayai diri dengan total return swap. Biayanya memang tinggi, tapi masih bisa ditanggung. Jadi, mengapa harus restrukturisasi? Tinggal ditunda saja.
Inilah kenyataan: para kreditur berubah, dan aturan permainan pun ikut berubah. Kerangka tradisional yang gagal bukanlah bug, melainkan feature. Pasar masih memberi peluang pendanaan bagi negara-negara tersebut, sehingga urusan restrukturisasi akan terus diulur. Kecuali likuiditas benar-benar kering, tidak ada yang mau duduk bersama untuk benar-benar melakukan haircut.
Logika lama dari debt workout pada lanskap kreditur yang baru sudah kurang cocok bekerja.