



Setelah melihat laporan keuangan terbaru NIKE $NKE.US , sulit untuk mengatakan secara langsung apakah kondisi perusahaan ini membaik atau memburuk.
Karena jika dilihat hanya dari data utama kali ini:
(1) Pendapatan, laba bersih, dan laba per saham semuanya turun sedikit secara year-on-year
(2) Margin kotor justru naik dari 42,2% menjadi 42,8%, yang berarti ada peningkatan kecil
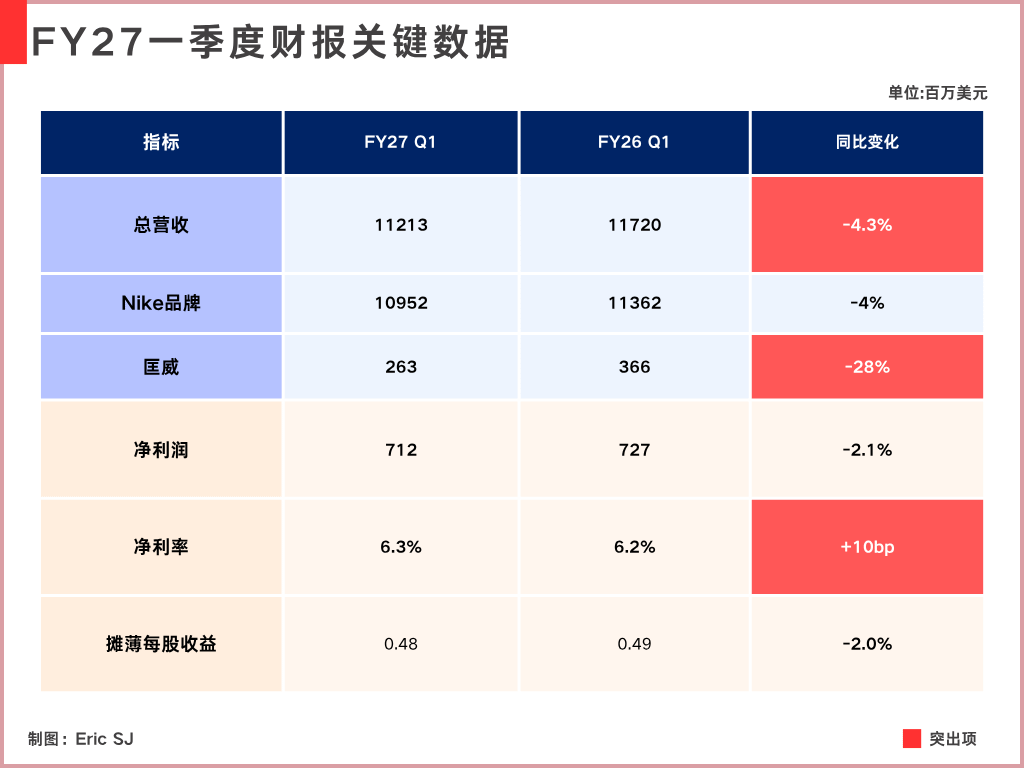
Kalau dibilang buruk, secara keseluruhan perubahannya tidak terlalu besar, tetapi jika dibilang membaik, pendapatan masih terus bergerak turun.
Menanggapi fenomena ini, manajemen dalam telekonferensi sendiri menggambarkan kinerja keuangan perusahaan saat ini sebagai: “two different realities”
Dua realitas yang sama sekali berbeda; kalimat ini merangkum kesan pasar terhadap Nike saat ini, seolah perusahaan tersebut sedang mengelola “dua perusahaan” sekaligus.
Sebuah NIKE sedang kembali menemukan pendorong aslinya, memulihkan pertumbuhan lewat produk dan inovasi;
Selain itu, NIKE lain justru masih terjebak dalam segudang masalah lama yang ditinggalkan oleh Sportswear, Jordan, dan beberapa pasar di wilayah tertentu.
Jadi, tema laporan keuangan ini juga berangkat dari ["Kenapa 'Nike di depan' tidak bisa mengangkat 'Nike di belakang'"]
Satu, pemulihan bisnis terkait olahraga
NIKE mengelompokkan produk yang mengitari skenario olahraga spesifik seperti lari, sepak bola, dan basket ke dalam [Performance] sebagai salah satu kombinasi produk.
Pendapatan dari kombinasi bisnis ini sudah mencapai 16 miliar dolar pada tahun fiskal 2026, dan pada kuartal 1 tahun fiskal kali ini terus mencatat pertumbuhan year-on-year yang stabil.
Berdasarkan tren pertumbuhan bisnis yang diungkapkan: kategori seperti lari, sepak bola, tenis, dan basket di Amerika Utara semuanya mencatat pertumbuhan double digit. Lari khususnya sangat menonjol.
Pada kuartal sebelumnya, manajemen mengungkapkan bahwa pendapatan terkait lari dalam lima kuartal terakhir sudah bertambah sekitar 1 miliar dolar. Lalu pada kuartal ini, sepatu lari dengan bantalan setebal (seperti Vomero) sedang membantu NIKE merebut kembali pangsa di segmen tersebut.
Dalam perubahan ini, setidaknya bisa dipastikan satu hal: kemampuan inovasi produk NIKE tidak hilang, dan kini sudah mulai kembali diwujudkan menjadi pendapatan serta pangsa di kategori olahraga seperti lari dan sepak bola.
Namun ukuran Performance saat ini belum cukup untuk mengimbangi penurunan di sisi lain, sehingga tetap belum bisa mendorong pendapatan total grup.
Dua, Nike ke arah sebaliknya
Kombinasi bisnis Performance memang bertumbuh high single digit, tetapi pendapatan grup NIKE dalam basis kurs tetap tetap turun 5%
Jawabannya pertama-tama ada pada NIKE Sportswear, yaitu sisi produk gaya hidup. Bisnis ini menyumbang hampir setengah dari pendapatan perusahaan, dan pada kuartal ini turun double digit year-on-year.
Secara sederhana, bisnis ini bisa dipahami sebagai produk terkait pemakaian sehari-hari, tren, dan gaya hidup.
Produk seperti Dunk dan Air Force yang cukup kita kenal masuk ke kombinasi bisnis ini, dan justru kombinasi inilah yang selama beberapa tahun terakhir paling bergantung pada NIKE.
Hasilnya pada kuartal ini saja, pendapatan Dunk dipotong hampir 50%, sehingga memberi beban penurunan pendapatan sekitar 200 juta dolar AS bagi Sportswear.
Manajemen mengakui dalam tanggapan:
Beberapa model sepatu Sportswear yang sudah cukup tua—dan yang dulu penjualannya besar—ternyata kondisi penjualan di terminalnya lebih rendah dari perkiraan, serta sudah mulai memengaruhi pesanan berikutnya dari para grosir/distributor.
Artinya, ini adalah hasil alami dari penurunan konsumsi di pasar; konsumen sendiri mungkin tidak terlalu ingin membeli.
Selain itu, masalah serupa sebenarnya juga muncul pada produk seri [Jordan]. Sama-sama kategori populer: pada kuartal ini Jordan kira-kira menyumbang 13% dari bisnis global NIKE, dengan pendapatan turun double digit menengah year-on-year.
Masalah di Jordan bahkan lebih langsung: manajemen mencantumkan pasokan berlebih untuk sepatu klasik Retro sebagai salah satu masalah inti saat ini.
Sesuatu yang seharusnya bisa menghasilkan uang berkat kelangkaan, nilai budaya, dan identitas, malah dibuat oleh NIKE sendiri semakin mirip barang rak biasa.
Kalau dibilang terus terang, ini adalah 'palet warna' yang biasa disebut para pemain sepatu—yaitu sepatu yang sama yang dirilis ulang setiap beberapa saat; bedanya hanya warna yang diganti.
Manajemen juga menyadari bahwa cara penyediaan seperti ini perlu dikoreksi, sehingga kini mereka harus menurunkan lagi sebagian volume dan frekuensi penerbitan/rilis produk Jordan Retro.
Ini juga berarti pendapatan jangka pendek masih akan ditekan ke bawah secara proaktif oleh perusahaan.
Dan kalau tidak dibatasi, tidak mungkin; jika terus terdilusi, yang rusak bukan hanya penjualan, melainkan juga kelangkaan inti dan premi budaya Jordan.
Tiga, jadi
Bisnis olahraga tidak bisa mengangkat seluruh NIKE; pada akhirnya ini masalah ukuran.
Pada kuartal ini saja, Sportswear hampir setara dengan setengah pendapatan NIKE; ditambah pula volume Jordan. Ketika dua papan besar itu sama-sama mengalami penurunan dua digit, pertumbuhan pendapatan bisnis olahraga digit tunggal sama sekali tidak bisa mengangkat totalnya.
Dan tidak hanya soal ukuran. NIKE sendiri selama ini selalu percaya pada sebuah logika:
Pertama membangun profesionalisme dan keaslian merek melalui produk olahraga yang benar-benar nyata, lalu menyebarkan pengaruh olahraga tersebut ke kategori lain serta konsumsi sehari-hari yang lebih luas.
Sampai saat ini, rencana jalur penularan/transfer ini tampak ideal, tetapi realisasinya belum cukup ideal. Keduanya tidak benar-benar merupakan hubungan yang bisa saling menular secara alami. Kali ini Hill juga mengakui bahwa sebelumnya ia meremehkan perbedaan di antara konsumen di dalam bisnis lifestyle Sportswear.
Dan
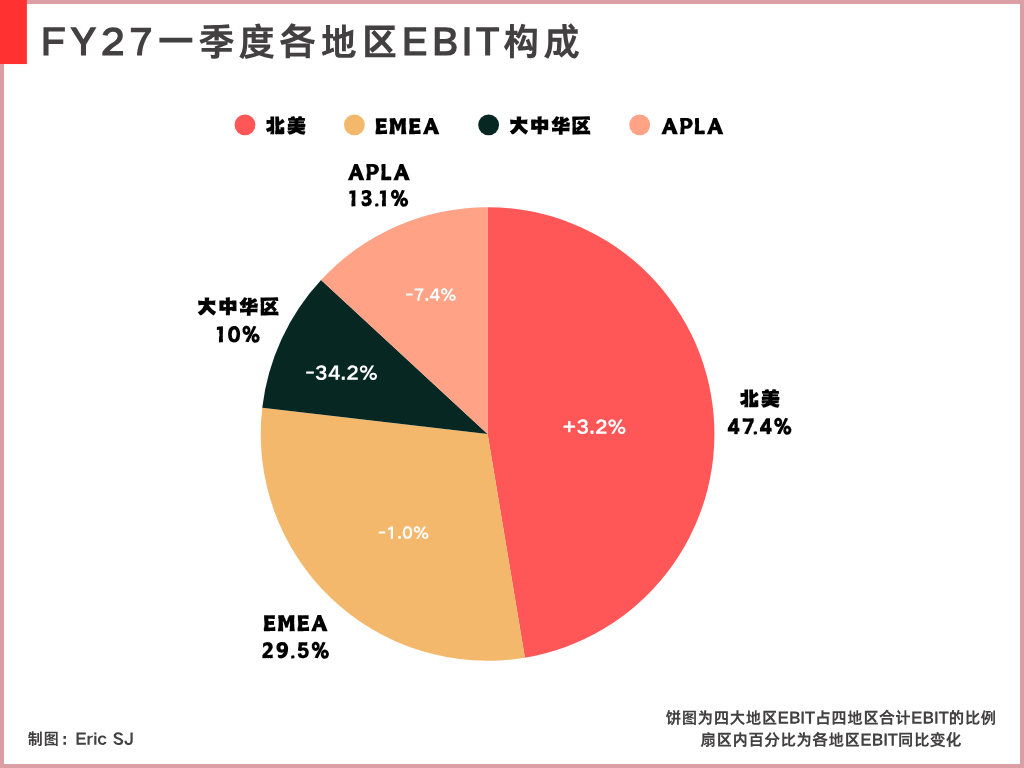
Penurunan penjualan di Greater China juga merupakan masalah yang terus berlanjut: pendapatan dengan kurs tetap turun 26% year-on-year pada kuartal ini, sementara EBIT di wilayah tersebut turun 34%.
Bahkan panduan FY2027 yang diberikan kali ini pun sudah mengasumsikan bahwa pendapatan dari pasar ini ke depan akan terus memburuk.
Karena NIKE masih secara proaktif melakukan pembersihan kanal online, mengurangi diskon mendalam, serta menurunkan distribusi yang tidak sesuai dengan positioning merek—dengan harapan dapat kembali mengontrol harga dan penampilan merek.
Sama seperti penyesuaian pada lini produk, logikanya juga: [Pertama menanggung kerugian pendapatan secara proaktif, lalu menggantinya dengan pendapatan yang lebih sehat di masa depan.]
Namun ini tidak berarti penyesuaian-penyesuaian tersebut sudah mulai tercermin pada margin kotor, karena perusahaan mengungkapkan bahwa alasan utama perbaikan margin kotor pada kuartal ini sebenarnya adalah penurunan biaya penyimpanan dan logistik.
Jadi saya kurang paham mengapa ada pihak di pasar yang menganggap rangkaian langkah Nike ini sudah bisa dijadikan taruhan bahwa [kekuatan merek NIKE mulai kembali].
Sekarang, kita hanya bisa mengatakan bahwa mereka sedang menjalankan langkah pertama. Saya sudah membaca begitu banyak periode laporan keuangan Nike, namun tetap belum melihat cukup data laporan keuangan yang mendukung tesis bahwa fundamental secara keseluruhan membaik.
Adanya perbaikan di beberapa bagian adalah fakta objektif.
Tapi perbaikan parsial ini masih jauh dari membalikkan keadaan total bagi seluruh NIKE; di tengahnya masih ada Sportswear, Jordan, dan pasar Greater China yang terus memburuk.