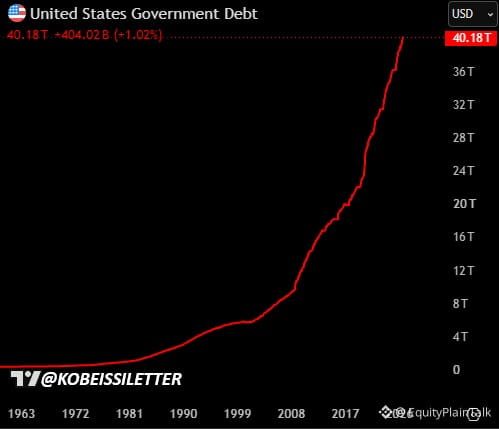
Trump baru saja mengatakan inflasi yang lebih tinggi akan membantu melunasi utang AS "dengan sangat cepat" saat total utang menembus $40 triliun.
Logikanya: pertumbuhan menyelesaikan semuanya. "Kita belum pernah punya pertumbuhan seperti ini."
Imbal hasil Treasury langsung melonjak setelahnya.
Ini adalah perubahan besar dalam pesan. Selama puluhan tahun, garis resmi adalah "inflasi itu buruk, kita harus melawannya." Kini presiden yang sedang menjabat secara terbuka menyarankan inflasi dapat menjadi alat untuk mengurangi beban utang.
Hitungannya: jika PDB nominal tumbuh lebih cepat daripada biaya bunga, rasio utang terhadap PDB menyusut. Itulah teorinya.
Risikonya: inflasi yang tidak terkendali menghancurkan daya beli, menaikkan biaya pinjaman, dan bisa berujung kacau. Pasar obligasi sudah bereaksi—imbalan yang naik berarti investor menginginkan kompensasi lebih besar untuk memegang Treasury.
Pasar menangkap ini dengan jelas. Saat orang yang memegang kendali mengatakan inflasi mungkin bukan musuh, Anda menata ulang penilaian risiko.
Pantau imbal hasil 10-tahun dengan saksama. Jika terus naik, biaya pinjaman akan makin mahal bagi semua orang—KPR, utang korporasi, dan pembiayaan pemerintah.
Ini bukan sekadar omongan. Ini adalah sinyal kebijakan yang dapat mengubah cara investor memandang obligasi, lindung nilai terhadap inflasi, dan kekuatan dolar ke depan.