Laporan keuangan melampaui ekspektasi, tapi tidak berhasil menarik minat pasar???
Kondisi saham Micron saat rilis laporan keuangan sekarang bisa dibilang berada di level yang sesulit neraka
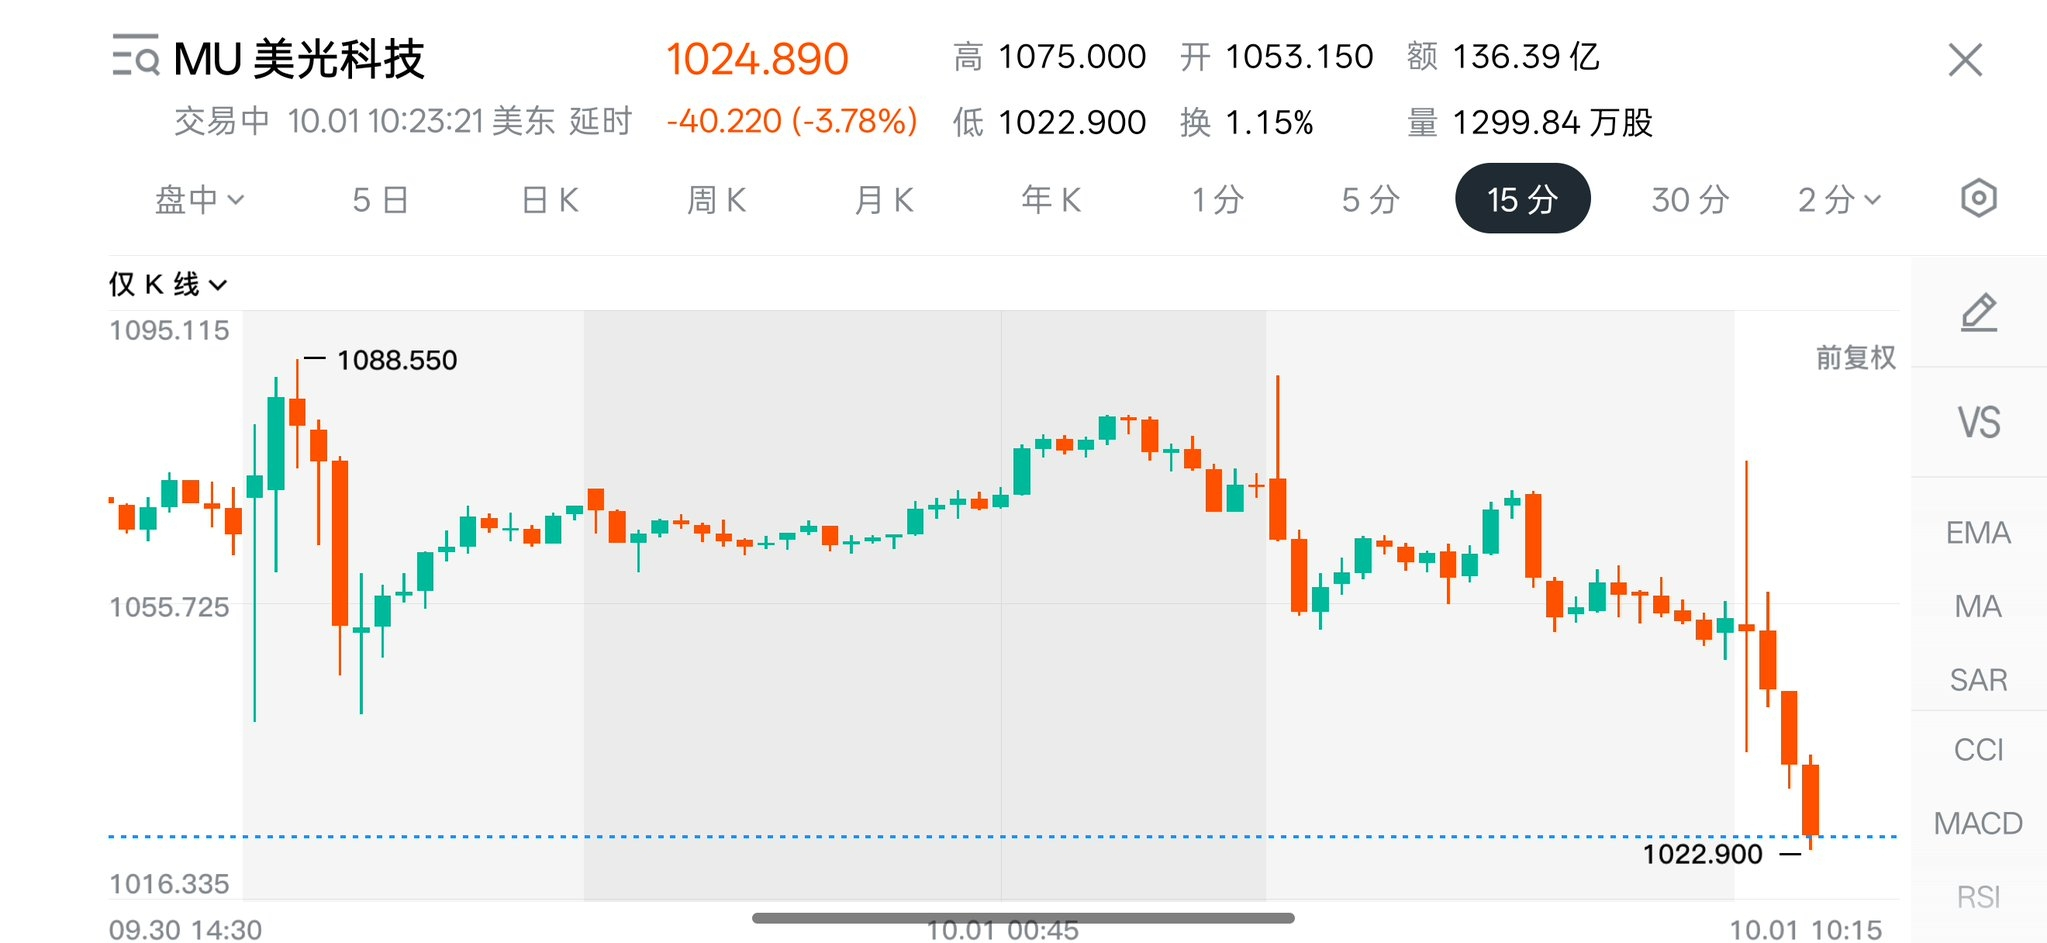
$MU turun lebih dari 3% dalam satu jam setelah pembukaan
Sedangkan laporan kinerja yang diumumkan pada perdagangan setelah jam penutupan kemarin adalah yang melampaui ekspektasi pasar
Di satu sisi, ada kabar baik tentang siklus kinerja memori yang terus-menerus dilebihkan
Di sisi lain, pasar secara umum meragukan keberlanjutan siklus kinerja ini
Dan keraguan seperti itu sendiri memang sudah terus ada di pasar
Saat mengira kali ini yang melampaui ekspektasi sudah pasti aman, pasar berkata, “Belum, masih belum melampaui ekspektasi yang lebih lagi”
Ketika bertaruh pada “melampaui ekspektasi yang lebih lagi” berikutnya, pasar malah lebih dulu mengantisipasi dan ‘menghabiskan’ ekspektasi “melampaui ekspektasi yang lebih lagi” itu
Saya melihat ada suara di pasar yang mengatakan, “Laporan keuangan melampaui ekspektasi, tapi tidak mampu menarik minat pasar”
Dari data, kali ini pendapatan dan EPS:
➠[Pendapatan Q4 54,23 miliar dolar AS, ekspektasi pasar sekitar 51,07 miliar dolar AS; laba per saham yang disesuaikan 33,42 dolar AS, ekspektasi pasar 31,61 dolar AS]
Panduan (guidance) pendapatan untuk kuartal berikutnya nilai tengah adalah 61,5 miliar dolar AS, pasar semula hanya memperkirakan sekitar 57 miliar dolar AS; guidance EPS juga lebih tinggi dari ekspektasi pasar
Dalam data guidance, yang kurang menggembirakan adalah panduan margin laba kotor yang sedikit turun secara kuartal ke kuartal
➠[Margin laba kotor yang disesuaikan Micron di Q4 adalah 87%, namun guidance untuk kuartal berikutnya adalah 86,25%]
Artinya, saat pendapatan naik secara signifikan, margin laba kotor justru sedikit turun secara kuartal ke kuartal
Namun pihak manajemen dalam telekonferensi memberikan penjelasan khusus: penurunan margin laba kotor di Q1 sebagian besar disebabkan oleh peningkatan insentif karyawan yang dilakukan pada Q4
Jadi setidaknya berdasarkan penjelasan manajemen, penurunan margin laba kotor secara kuartal ke kuartal kali ini terutama bukan karena permintaan atau harga telah mencapai puncak
Kalau melihat belanja modal (capital expenditure), juga tidak ditemukan penyebab yang jelas
Hasilnya juga mirip dengan ekspektasi umum pada kuartal-kuartal sebelumnya: ekspansi produksi, dan terus ekspansi
Karena itu, mengejar dan mempertanyakan satu masalah berulang kali pun tidak ada banyak artinya
Kalau akhirnya mereka tidak melakukan ekspansi lagi, pasar mungkin justru semakin tidak berkenan
Jadi kalau harus mencari perubahan fundamental di dalamnya yang cukup untuk menjelaskan penurunan 3% ini, itu agak terlalu dipaksakan
Dan makin tidak mungkin juga mengatakan bahwa pasar tidak mau membeli ‘paket’ ini......