📰 29 September, ether.fi mengumumkan akan melepaskan bisnis restaking pada akhir kuartal ini, dan sepenuhnya beralih ke bank kripto baru. CEO mengatakannya dengan sangat gamblang: peluang imbal hasil yang bermakna dari restaking sudah semakin berkurang, sementara risiko keamanan tidak bisa diabaikan.
🔥 Datanya memang agak menyakitkan. Per 30 September, total dana terkunci di pasar LRT sekitar 1,45 miliar dolar, tetapi pendapatan protokol dalam satu minggu hanya sekitar 100 ribu dolar. Terlihat dana memang banyak, namun bagian yang benar-benar bisa “ditinggalkan” untuk protokol ternyata tipis—proyek-proyek teratas pun akhirnya harus bergerak bersama ke arah yang berbeda.
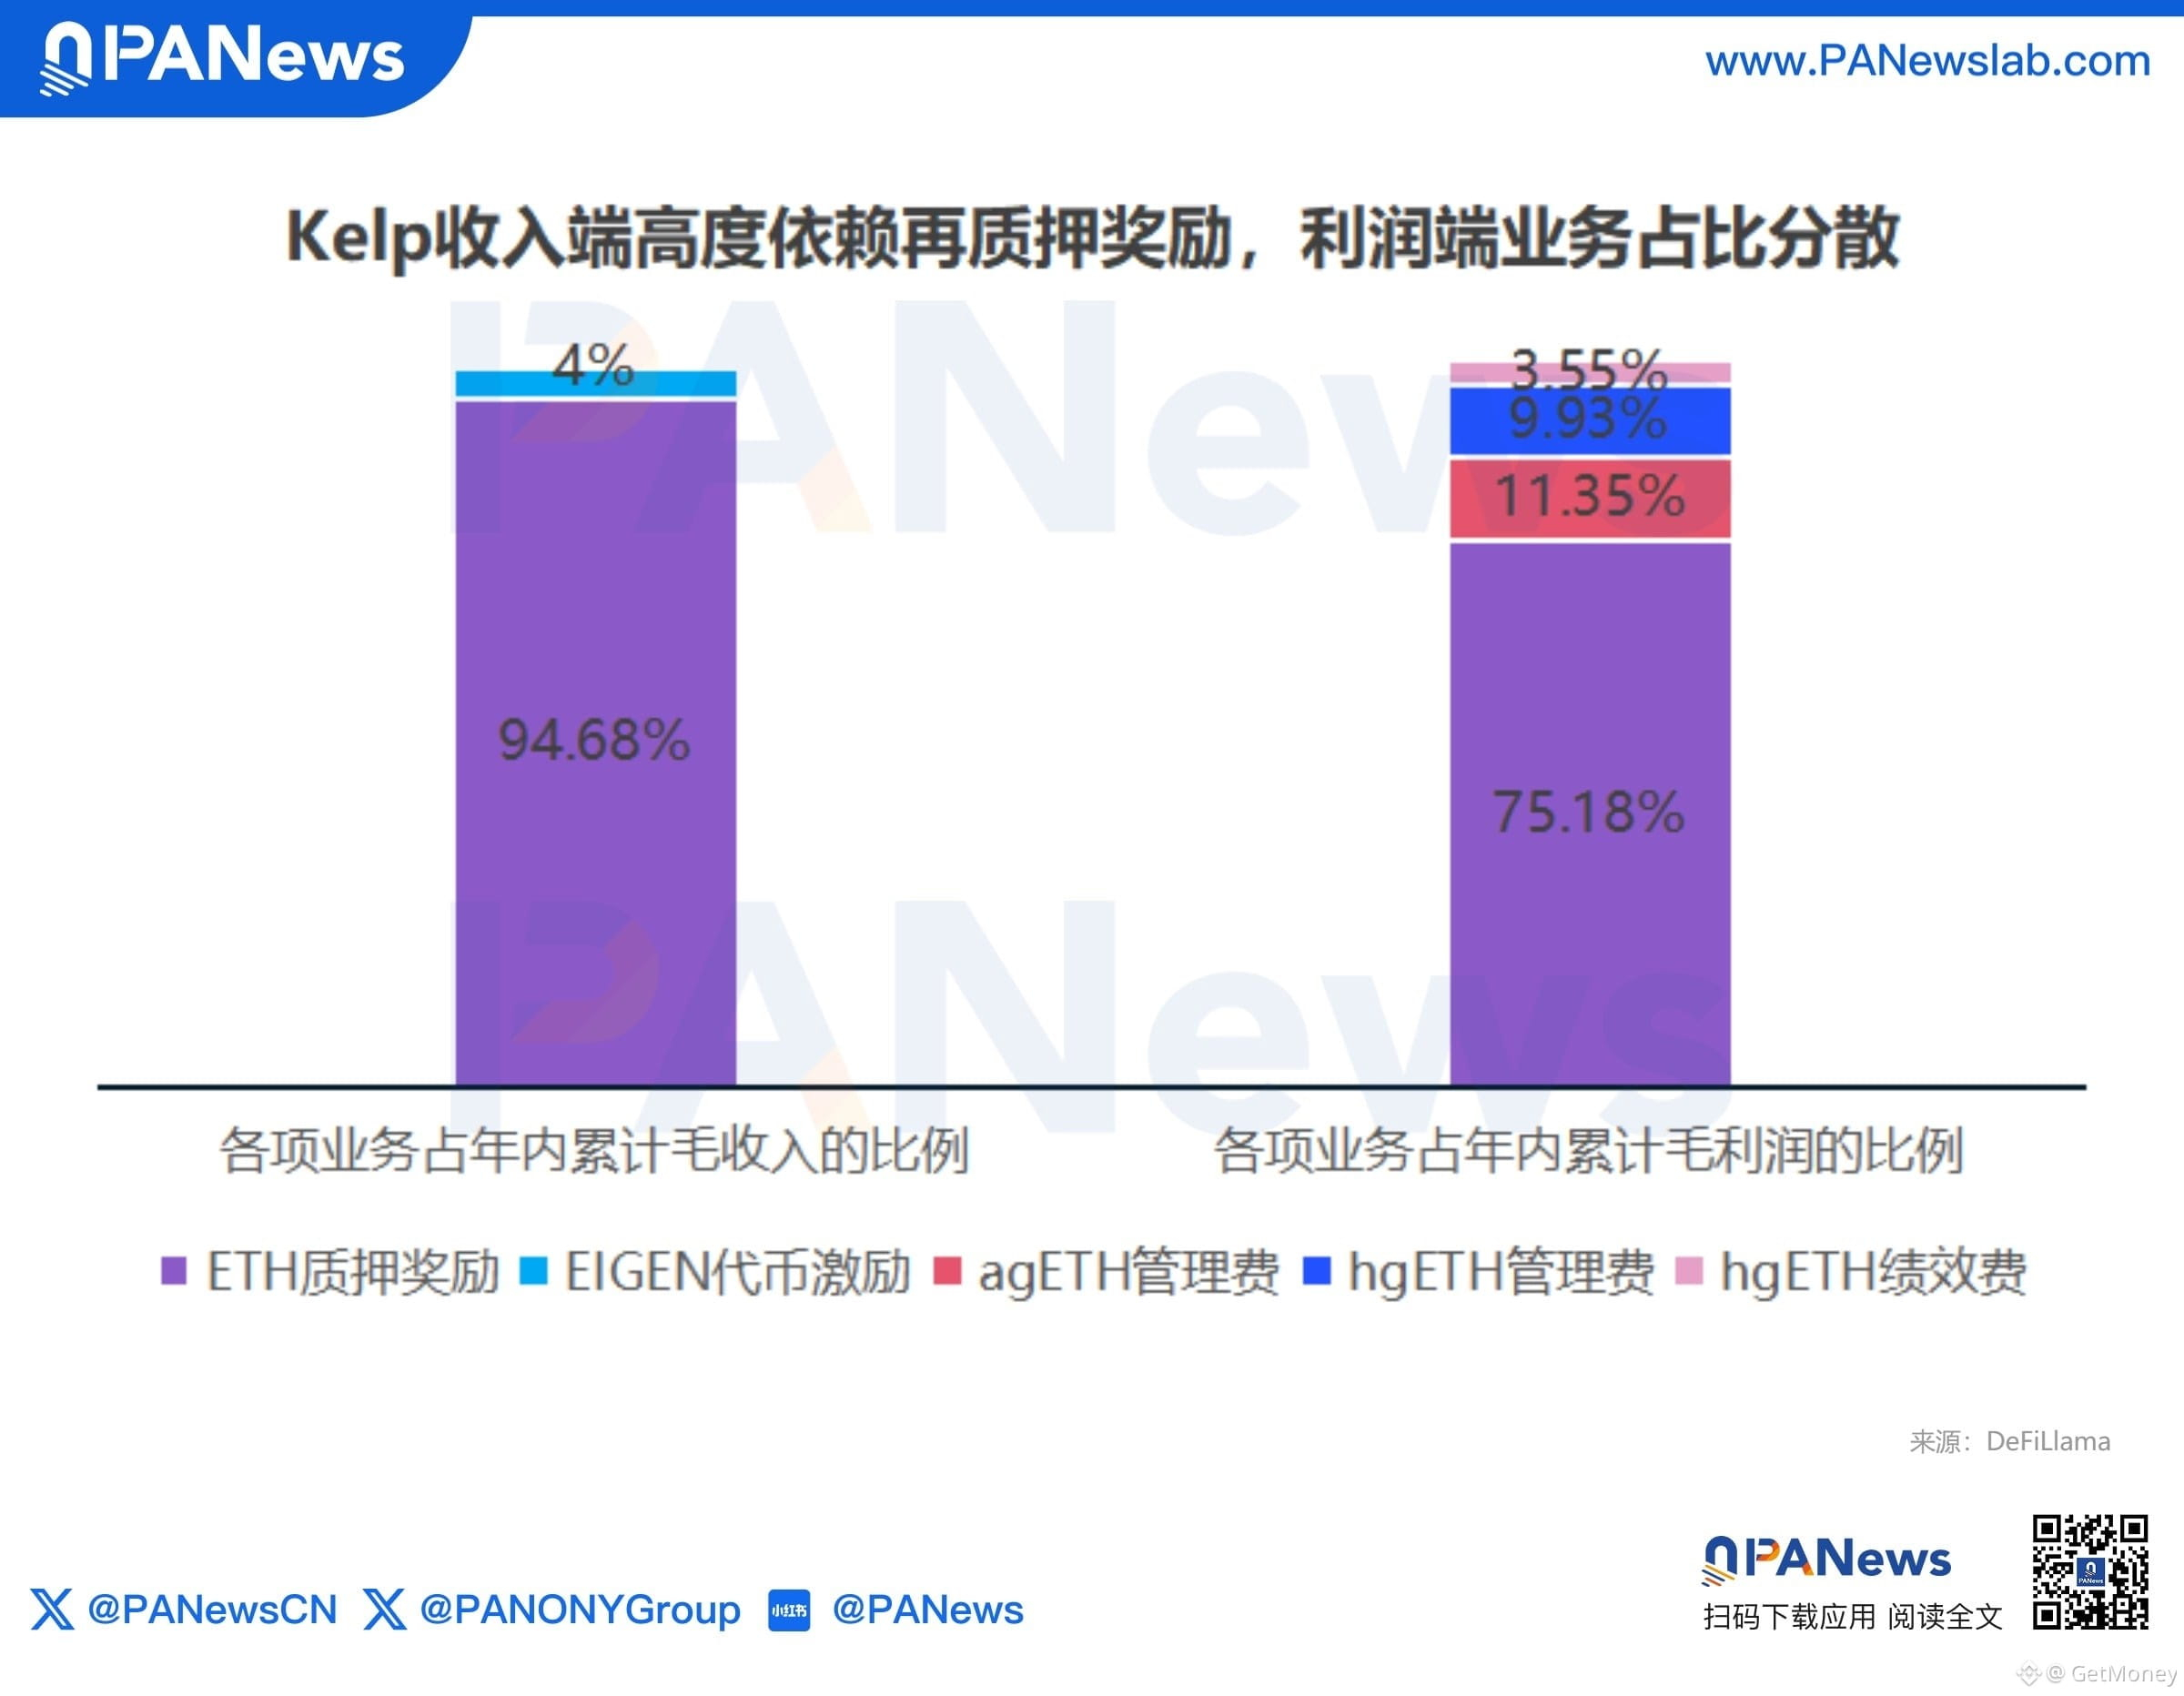
Kelp adalah contoh yang paling nyata. Tahun ini hingga saat ini, pendapatan kotor mencapai 26,52 juta dolar, tetapi porsi yang benar-benar dapat didistribusikan hanya 5%, dengan laba protokol sebesar 14,1 juta dolar. Sebaliknya, brankas strategi Gain dengan TVL sekitar 30 juta dolar menghasilkan profit hampir 25% dengan menggunakan sekitar 2,5% dari TVL. Jujur saja, tim proyek harus menaruh taruhan ke mana—catatannya sudah sangat jelas.
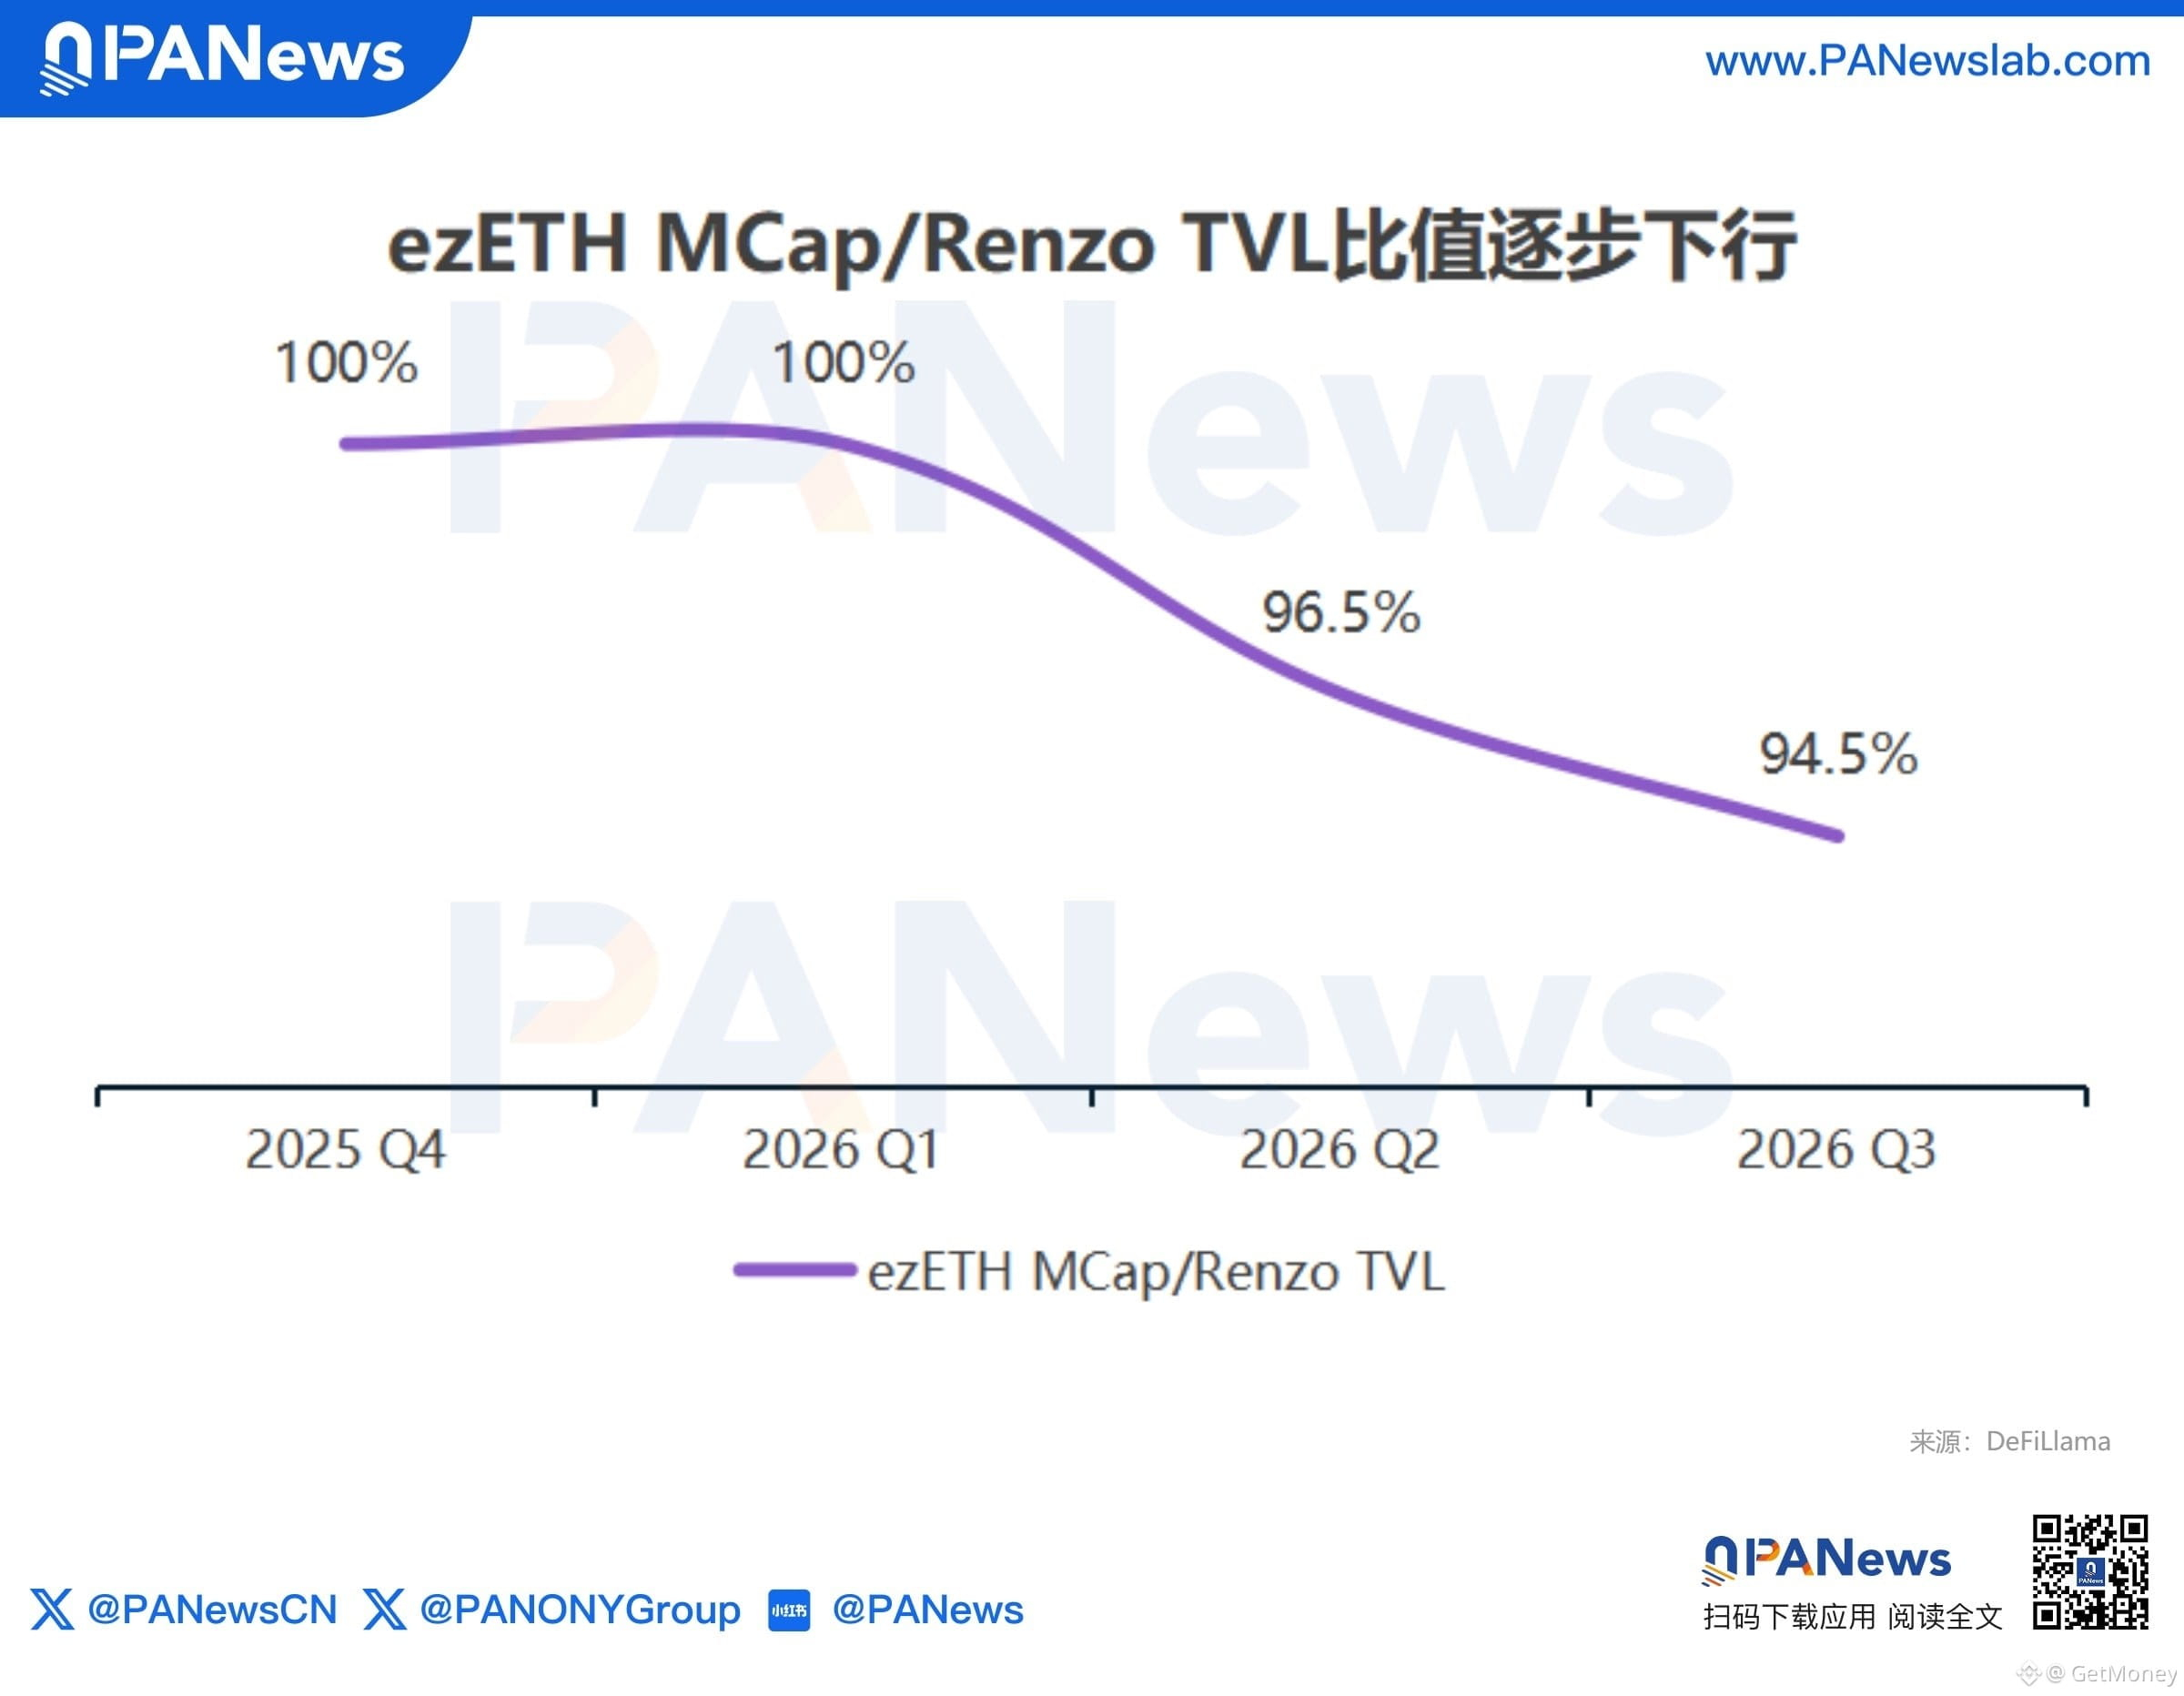
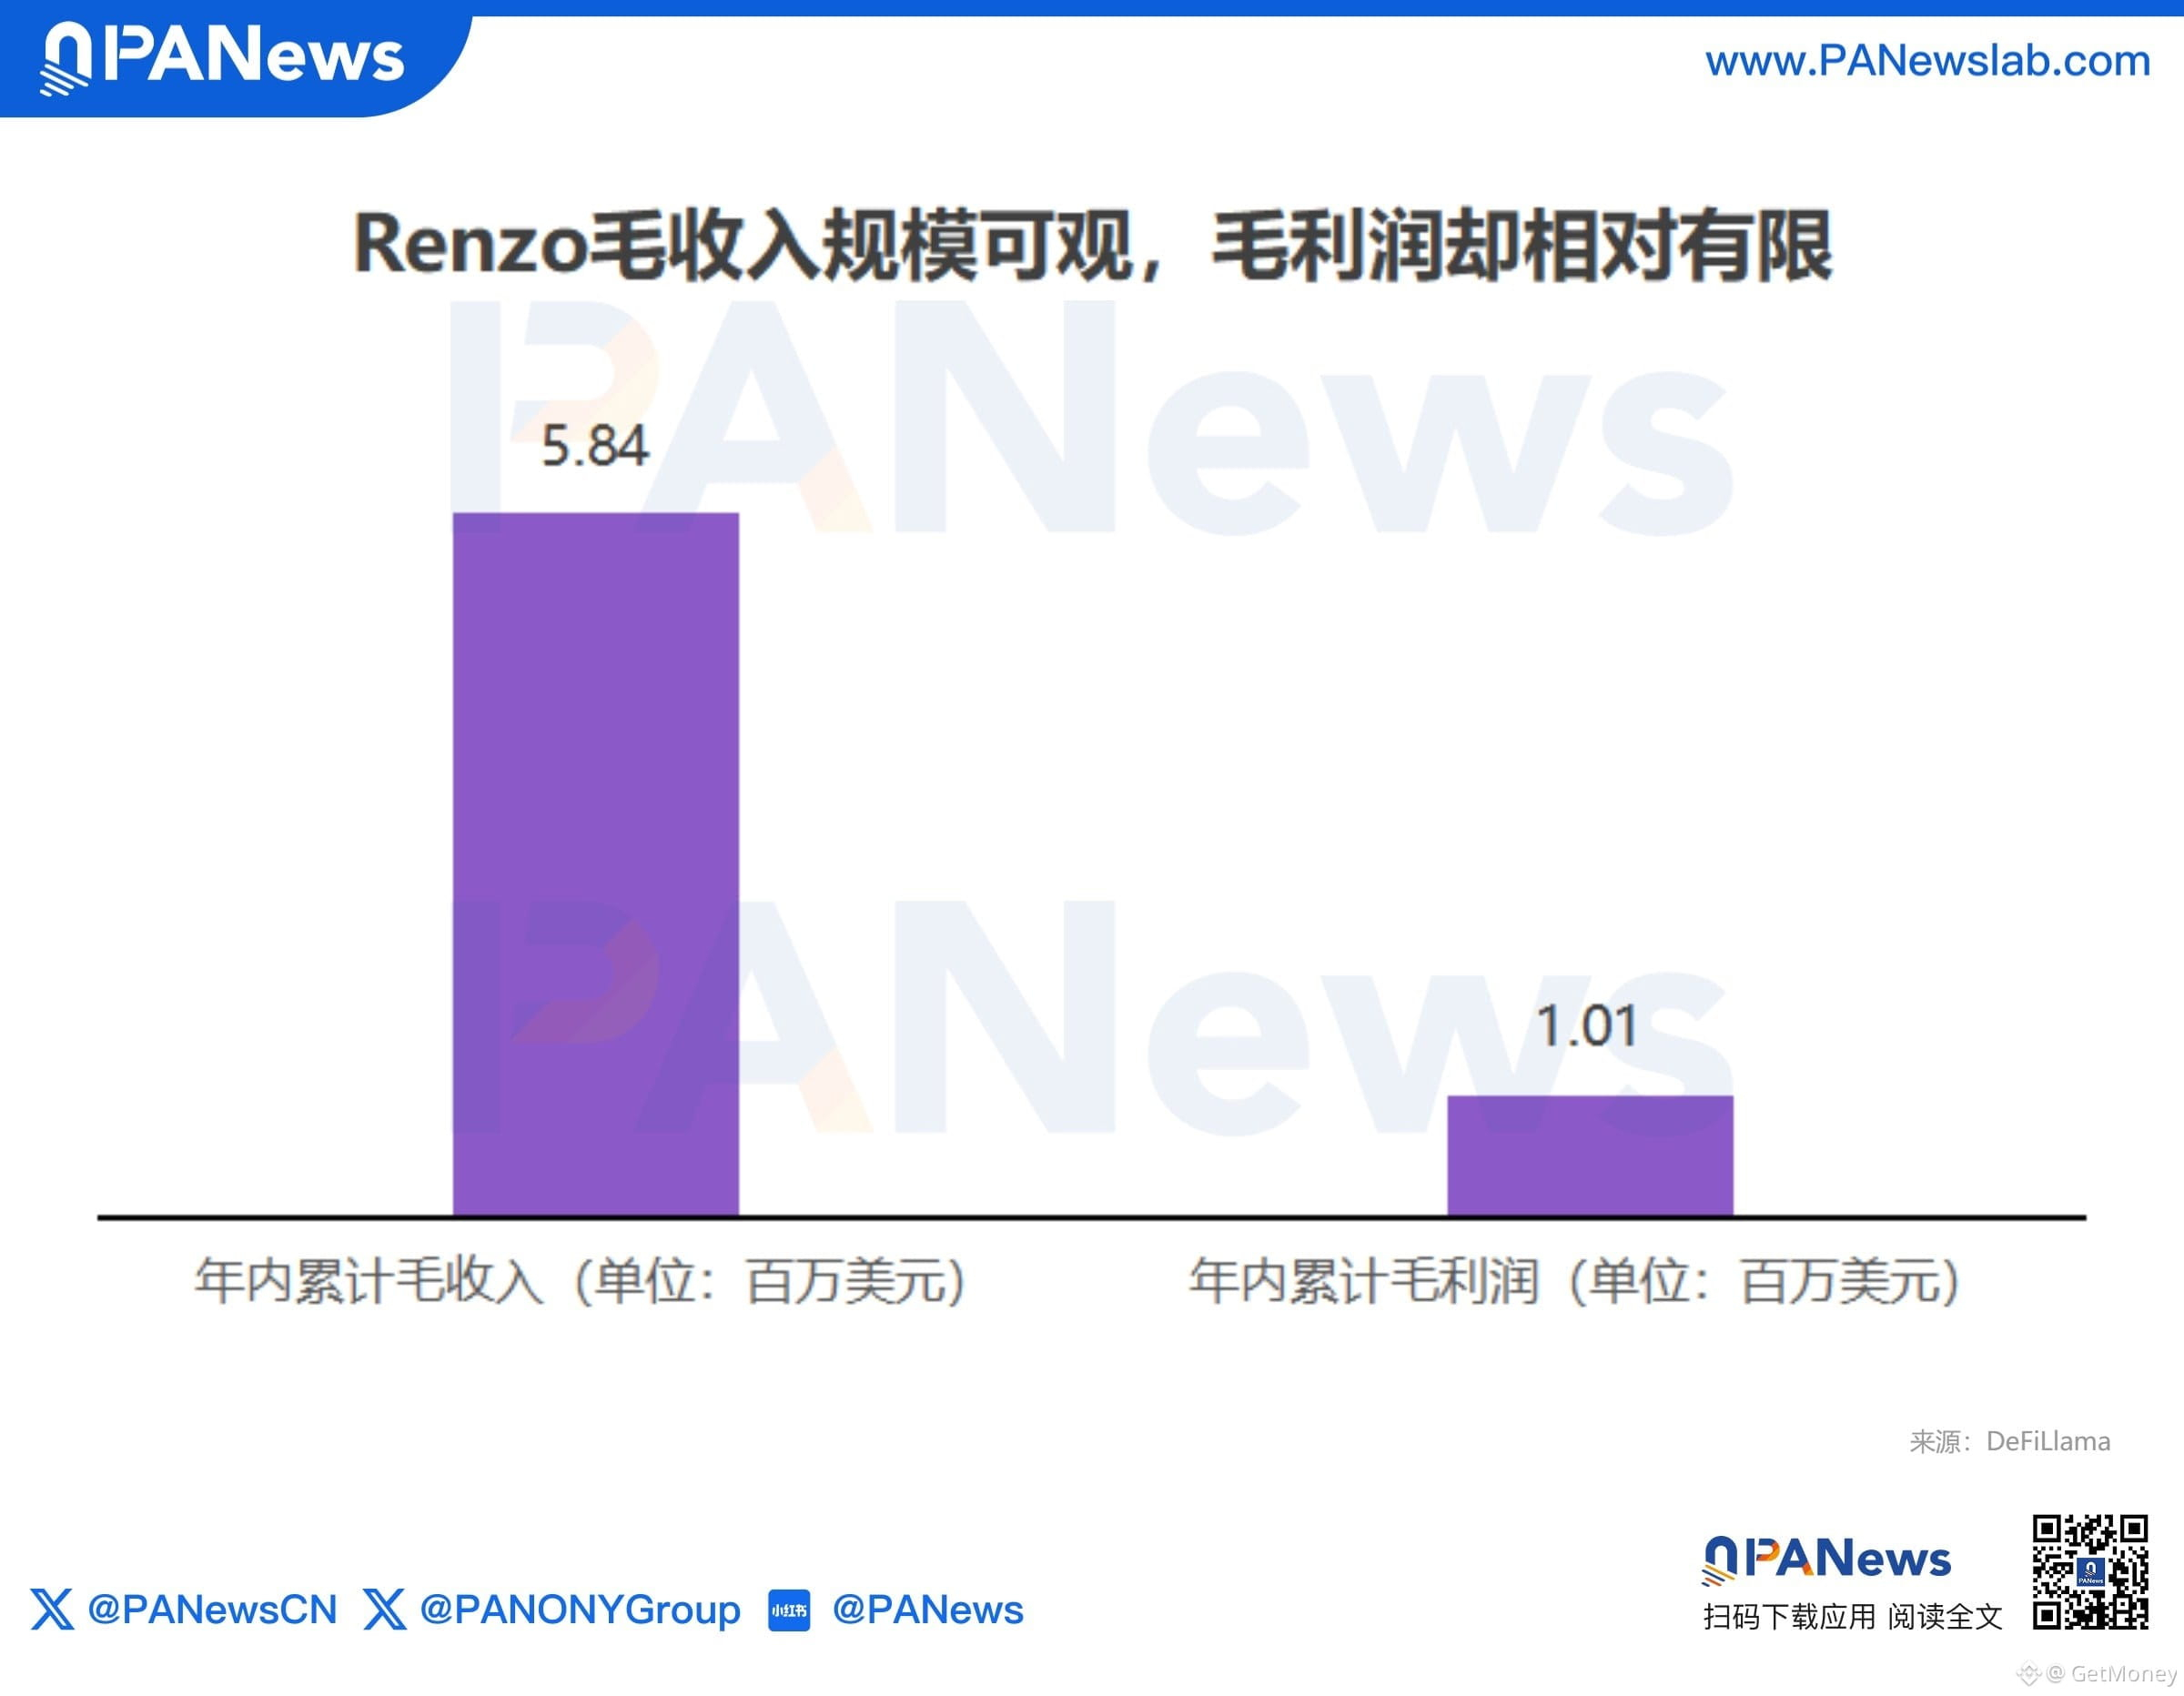
💡 Renzo beralih menjadi produk pendapatan terstruktur di rantai, Swell menutup Swellchain yang baru diluncurkan kurang dari setahun, lalu pindah untuk membangun aplikasi trading AI di Hyperliquid bernama Faro; Puffer justru bertaruh pada layanan untuk institusi, pre-confirmation, dan infrastruktur Rollup. Bukan sekadar mengganti nama lalu melanjutkan cerita—mereka sedang mencari bisnis yang benar-benar bisa dikenai biaya.
⚠️ Yang lebih realistis adalah masalah keamanan. Pada bulan April, Kelp mengalami serangan pada jembatan lintas rantai; sekitar 116.500 token rsETH dilepaskan secara palsu, dengan nilai sekitar 293 juta dolar. Setelah itu, mereka juga mengecilkan jangkauan jembatan lintas rantai. Imbal hasil yang memang tipis, ditambah lagi satu kecelakaan lagi—neraca keuangan jelas akan sulit menanggungnya.
🤔 Jika pada akhirnya sebuah protokol LRT terutama menghasilkan uang dari biaya manajemen brankas, biaya layanan transaksi, atau biaya infrastruktur, apakah kamu masih akan menilai protokol itu sebagai proyek restaking?
#以太坊 #LRT #再质押 #DeFi