
#美光业绩超预期并上调指引
Apakah super cycle industri penyimpanan benar-benar bisa berkelanjutan?
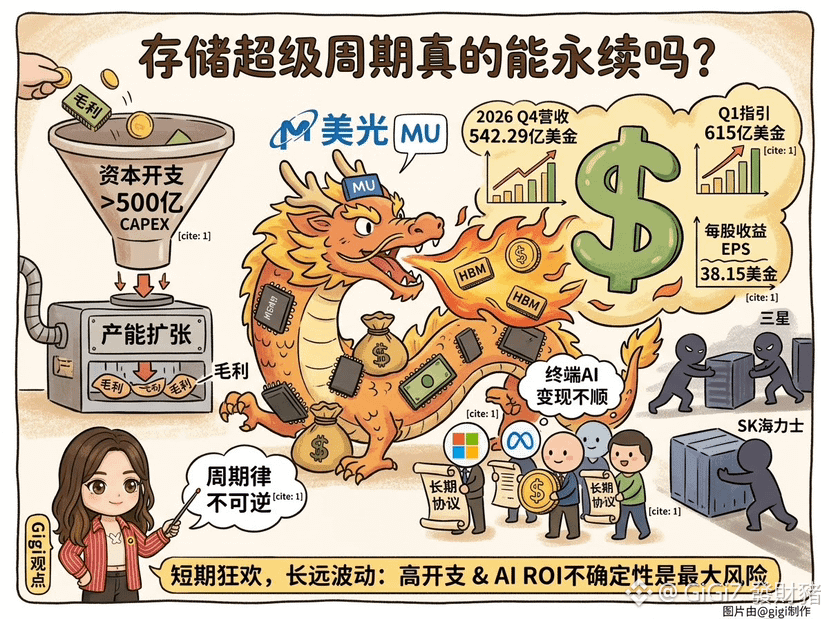
Laporan keuangan terbaru Micron sangat mengesankan: pendapatan kuartal keempat mencapai 54,229 miliar dolar AS, panduan untuk kuartal berikutnya langsung melonjak menjadi 61,5 miliar dolar, dan laba per saham pada satu kuartal mencapai 38,15 dolar $MU
Perusahaan juga mengamankan 26 perjanjian jangka panjang yang mengunci pesanan senilai 150 miliar dolar, serta menyatakan bahwa kekurangan pasokan-permintaan pada 2027 dan 2028 akan lebih parah dibanding tahun ini
Ada tiga variabel yang patut diperhatikan
Pertama, daya tahan pelanggan
Micron mengunci laba jangka pendek lewat perjanjian jangka panjang, tetapi asumsi teknologi raksasa terus menanggung biaya penyimpanan adalah bahwa AI di sisi hilir bisa terus menghasilkan uang. Jika ROI di hilir tidak sesuai ekspektasi, model “pembeli membayar” seperti ini sewaktu-waktu bisa padam
Kedua, belanja modal menggerus
Ke depan, belanja modal Micron akan menembus lebih dari 50 miliar dolar AS. Dampak biaya penyusutan besar akibat ekspansi kapasitas, bila menghadapi perlambatan kenaikan harga, maka komitmen bahwa margin laba kotor di titik terendah bisa kembali pulih akan sangat sulit diwujudkan
Ketiga, hukum siklus tidak pernah hilang
Saat ini HBM dan DRAM kelas atas sangat langka. Namun setelah rilis kapasitas produksi baru dari Samsung dan SK hynix, keseimbangan pasokan-permintaan bisa saja menjadi timpang lebih cepat daripada perkiraan $SKHY
Diperkirakan arus kas Micron dalam jangka pendek tetap tak terkalahkan, dan harga saham akan bertahan di level tinggi. Namun fokus pasar sudah bergeser dari “seberapa bagus kinerja” menjadi “seberapa lama level puncak bisa bertahan”. Belanja modal yang besar dan ketidakpastian monetisasi AI di sisi terminal akan menjadi sumber volatilitas terbesar di masa depan
DYOR