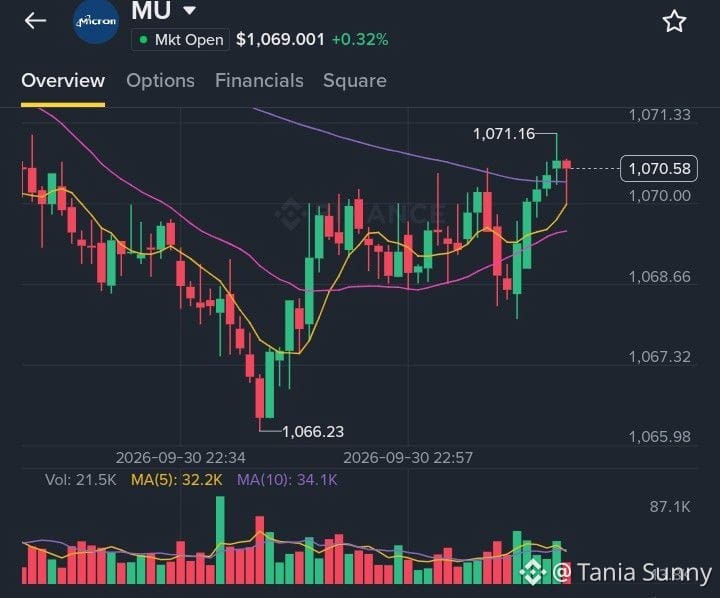
Saya sedang mengawasi $MU secara saksama untuk pendapatan Q4 FY2026 hari ini, 30 September.
Kondisinya sangat berbeda dari tahun lalu. Permintaan HBM3E untuk akselerator AI mendorong harga spot 4-5x di atas level kontrak (data TrendForce), dan Micron adalah salah satu dari hanya 3 pemasok yang bisa mengirim dalam skala besar.
Mengapa saya optimistis tentang $MU :
- Pusat ceritanya kini adalah pusat data: Nvidia baru saja membukukan pendapatan pusat data sebesar $89B (+117% YoY) dan pusat data AMD juga naik dua kali — keduanya membutuhkan lebih banyak HBM dari Micron.
- Daya tawar harga kembali kuat: Laporan yang menunjukkan kontrak HBM 2026 naik sekitar ∼20% YoY, yang secara langsung mendukung dorongan Micron menuju margin kotor 70%+.
- Penilaian masih masuk akal dibanding rekan-rekan AI meski saham sudah naik hingga sekitar ∼$180.
Risikonya tinggi jika panduan mengecewakan, tetapi menurut saya siklus kenaikan (upcycle) memori masih tetap terjaga.
Bukan nasihat keuangan. Pandangan saya tentang $MU.US
#EarningsSeason #MU #HBM #AIDemand