
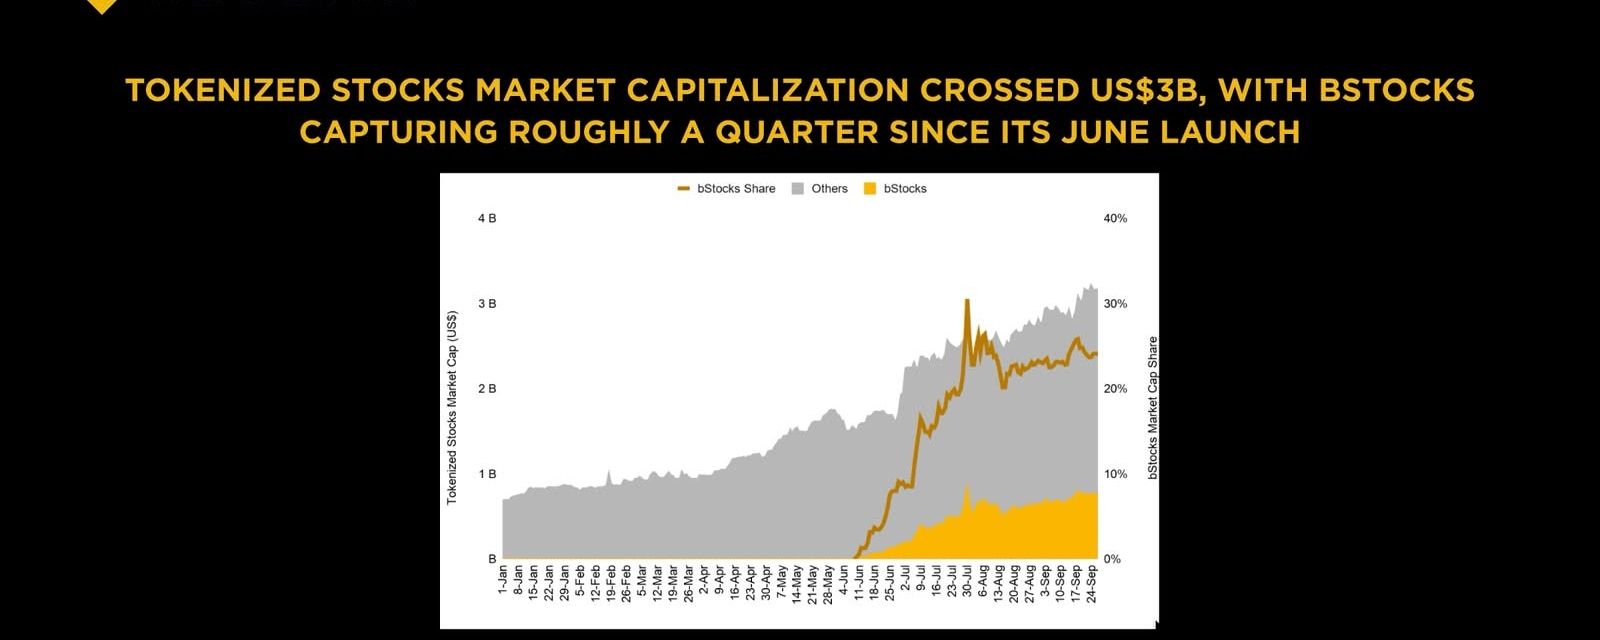

Jujur saja. Setahun yang lalu, saya mengira saham tokenisasi hanyalah satu lagi kata-kata tren kripto. Orang-orang membicarakannya di konferensi, tapi tak ada yang benar-benar memakainya. Lalu saya melihat angka-angka dari Binance Research. Saham tokenisasi melampaui total nilai $3 miliar. Nilainya naik lebih dari 4x sejak Januari. Itu lebih cepat daripada pasar aset dunia nyata itu sendiri, yang tumbuh 50% menjadi $38 miliar. bStocks saja diluncurkan pada Juni dan sudah menyumbang sekitar seperempat dari $3 miliar itu. Itu membuat saya berhenti dan mulai memperhatikan.
Jadi apa itu saham tokenized? Itu adalah token blockchain yang melacak harga dari saham perusahaan yang nyata. Anda membeli token, dan token itu seharusnya bergerak seperti Apple atau Tesla atau saham apa pun yang diwakilinya. Pitch-nya sederhana. Anda mendapatkan eksposur ke saham, tetapi di-chain. Trading 24/7. Settlement instan. Dan Anda bisa menggunakannya di DeFi. Bagian terakhir itu yang benar-benar membuat orang bersemangat. Alih-alih hanya memegang saham dan menunggu, Anda bisa meminjam terhadapnya, melend (meminjamkan), atau memakainya dalam berbagai strategi on-chain. Setidaknya itulah idenya.
Pertumbuhannya nyata. Ondo Finance memimpin dengan sekitar $957 juta. bStocks milik Binance di posisi kedua dengan $622 juta. xStocks milik Backed Finance sedikit di belakang dengan $600 juta. Bersama-sama mereka menguasai sekitar 77% pasar. Transfer on-chain saham tokenized mencapai $100 miliar pada Q3, naik dari $6 miliar pada Q1. Ini bukan hanya orang sekadar menyimpan. Ini orang benar-benar memakainya. Dan bStocks menjadi tokenized stock yang paling sering ditransfer di on-chain, yang menunjukkan bahwa ia dipakai, bukan sekadar diparkir.
Tapi ini yang penting. Saya sudah cukup lama di kripto untuk tahu bahwa pertumbuhan yang cepat biasanya menyembunyikan masalah-masalah yang berantakan. Dan saham tokenized punya beberapa masalah besar. Jenis yang tidak terlihat di bagan kapitalisasi pasar. Jadi biar saya bahas isu nyata yang saya lihat, dan apa yang dilakukan orang-orang untuk mengatasinya.
Masalah pertama adalah regulasi. SEC memperjelas pada Januari 2026 bahwa men-tokenisasi saham tidak mengubah hukum. Saham tokenized tetaplah sebuah sekuritas. Anda tetap harus mengikuti aturan yang sama. Itu menciptakan ketegangan yang aneh. Inti dari saham tokenized adalah trading 24/7, settlement instan, dan komposabilitas DeFi. Tapi aturan dibangun untuk settlement T+1, clearing terpusat, dan broker di tengah. Anda tidak bisa begitu saja mengabaikannya. SEC juga menggambar garis antara tokenisasi yang disponsori penerbit (issuer-sponsored) dan tokenisasi oleh pihak ketiga. Issuer-sponsored berarti perusahaan itu sendiri terlibat, dan hubungan pemegang saham tetap utuh. Pihak ketiga berarti seseorang membuat token yang melacak saham, dan itu mungkin tidak memberi Anda hak yang benar-benar nyata. Itu perbedaan besar. Adam Aron, CEO AMC, marah ketika Robinhood membuat eksposur ke saham AMC tanpa keterlibatan perusahaan. Ia merasa itu merusak hubungan antara perusahaan dan pemegang saham riil mereka.
Lalu pada September 2026, SEC melakukan sesuatu yang mengejutkan. Mereka mengeluarkan pengecualian berdurasi lima tahun yang memungkinkan venue yang memenuhi syarat memperdagangkan saham US tokenized di-chain. Ini bukan perumusan aturan formal. Ini sandbox sementara. Ada pagar pengaman. Saham tokenized harus menawarkan hak yang sama seperti yang tradisional, termasuk dividen dan voting. Platform harus memberi tahu perusahaan sebelum mencantumkan sahamnya, dan jika perusahaan keberatan dalam 30 hari, mereka tidak boleh mencantumkannya. Token sintetis yang hanya melacak harga tanpa kepemilikan nyata tidak diizinkan. Ada juga batas volume. Ketua SEC Paul Atkins mengatakan ini bukan cara menetapkan teknologi hari ini sebagai standar. Ini langkah sementara. Saya pikir cara pandang itu tepat. Ini pengujian. Bukan jawaban final.
Masalah kedua adalah hak. Ini yang paling mengganggu saya. Laporan paruh pertengahan 2026 dari HTX menemukan bahwa 90% hak saham tokenized pada dasarnya hanyalah cangkang kosong. Artinya, sebagian besar saham tokenized tidak memberi Anda hak voting. Dividen ditangani dengan cara yang aneh. Beberapa platform hanya menambah saldo token Anda alih-alih membayar tunai. Corporate actions seperti stock split atau merger jadi berantakan. Token Ondo adalah promes pinjaman (loan notes) yang diterbitkan oleh entitas BVI, bukan ekuitas langsung. Robinhood pada awalnya bahkan tidak menawarkan hak voting sama sekali. Mereka kemudian mengatakan akan menambahkan penebusan satu-satu dan hak voting setelah pertarungan terkait AMC. Tapi itu reaktif, bukan proaktif. Pertanyaan intinya sederhana. Kalau Anda membeli saham tokenized, apakah Anda benar-benar memiliki bagian dari perusahaan? Atau Anda hanya memiliki janji? Untuk banyak produk ini, jawabannya tidak jelas. Dan itu masalahnya.
Ondo mencoba memperbaikinya dengan melakukan semuanya di satu atap. Mereka membeli Oasis Pro Markets, yang memberi mereka lisensi SEC broker-dealer, ATS, dan transfer agent. Mereka mengajukan pernyataan pendaftaran SEC pada Februari 2026. Jadi mereka tunduk pada pelaporan federal. Broker-dealer mereka menyimpan saham sebenarnya dalam kustodi. Setiap token didukung 1:1 oleh saham-saham tersebut. Mereka memakai oracle Chainlink untuk menangani dividen, stock split, dan jam perdagangan. Mereka juga meluncurkan Ondo Intelligent Portfolios, yaitu portofolio yang dikelola secara profesional yang dibangun menjadi token on-chain tunggal. Tiga yang pertama didasarkan pada strategi BlackRock. Itu hal besar karena membawa konstruksi portofolio institusional ke investor on-chain. Tidak sempurna, tapi upaya serius untuk menutup kesenjangan hak. DTCC juga berencana meluncurkan platform sekuritas tokenized pada Oktober 2026, yang bisa menambah kredibilitas.
Masalah ketiga adalah oracle. Di sinilah semuanya menjadi benar-benar berbahaya. Saham tokenized mulai dipakai sebagai jaminan dalam pinjaman DeFi. Itu berarti kontrak pintar perlu tahu harga. Tapi saham hanya diperdagangkan saat jam pasar. Saham tokenized diperdagangkan 24/7. Jadi apa yang terjadi semalaman atau saat akhir pekan? Anda bergantung pada oracle. Dan jika oracle itu basi atau keliru, hal buruk bisa terjadi. Feed harga yang basi saat ada peristiwa yang menggerakkan pasar bisa memicu likuidasi yang seharusnya tidak terjadi. Atau ia bisa memungkinkan seseorang meminjam terlalu banyak dengan jaminan yang sebenarnya tidak bernilai sebesar yang kata oracle. Ada eksploitasi senilai $24 juta di Ostium pada 2026 yang menunjukkan betapa nyata risiko ini. Itu adalah platform perpetuals ekuitas tokenized, dan diserang melalui kerentanan pada oracle.
Aave V4 di Base meluncurkan Equities Hub pada September 2026. Ini memungkinkan pengguna non-AS yang memenuhi syarat meminjam USDC dengan jaminan tujuh saham US yang telah di-tokenkan oleh Coinbase: Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia, dan Tesla. Mereka berhati-hati. Faktor jaminan berkisar 65% hingga 79%, yang lebih rendah daripada jaminan kripto pada umumnya. Ada batas sekitar $29 juta untuk total tujuh saham tersebut. Batas suplai USDC adalah $32 juta. Batas pinjaman adalah $21 juta. Mereka juga memakai oracle Chainlink yang dirancang khusus untuk ekuitas, termasuk corporate actions dan dividen. Ini pertama kalinya saham tokenized memiliki komposabilitas DeFi yang nyata. TVL DeFi untuk saham tokenized melonjak menjadi $289 juta pada September 2026. Itu sekitar 7,2% dari kapitalisasi pasar aktif. Kecil, tapi sedang tumbuh. Dan ini menunjukkan bahwa orang bersedia memakai hal-hal ini bukan sekadar sebagai kendaraan trading.
Masalah keempat adalah fragmentasi. Ini mengganggu. Coinbase, Kraken, Robinhood, dan xStocks masing-masing menerbitkan token mereka sendiri untuk saham yang mendasarinya. Saham Apple ada sebagai AAPLc di Coinbase, AAPLx di xStocks, dan mungkin sesuatu yang lain di Robinhood. Masing-masing punya pool likuiditasnya sendiri, feed oracle sendiri, dan pembungkus hukum (legal wrapper) sendiri. Anda tidak bisa memindahkan dari satu token ke token lain di-chain. Artinya, alih-alih satu pasar dalam untuk eksposur Apple, Anda mendapatkan beberapa pasar dangkal. Perdagangan besar jadi lebih buruk slippagenya. Arbitrase tidak berjalan sebaik itu. Harga bisa terpisah. Pantera Capital menyoroti bahwa aset permissionless melihat turnover bulanan 204,6%, sebagian karena mekanisme AMM membuat likuiditas untuk aset turnover rendah menjadi tidak menarik. Ini berantakan.
Pasar mulai mengonsolidasikan diri. Kraken setuju untuk mengakuisisi Backed Finance pada Desember 2025. Backed adalah penerbit di balik xStocks. xStocks telah menghasilkan lebih dari $5 miliar volume trading kumulatif di Kraken. Dengan membeli Backed, Kraken mengendalikan baik penerbitan token maupun venue trading utamanya. Ondo bekerja sama dengan Clearstream dan 360X untuk membawa sekuritas tokenized ke infrastruktur pasar yang teregulasi. Pada Konferensi Digital Assets SIFMA di September 2026, orang-orang terus membahas interoperabilitas. Sekuritas yang sama bisa ada dalam beberapa bentuk, dan itu berisiko memecah likuiditas alih-alih memperdalamnya. Industri menginginkan ekosistem yang menghubungkan agen, kustodian, market maker, dan platform trading. Ide itu bagus, tapi butuh waktu.
Nasdaq mendapat persetujuan SEC pada Maret 2026 untuk memperdagangkan saham tokenized di order book yang sama dengan saham tradisional. Saham tokenized dan konvensional berbagi CUSIP, order book, dan prioritas eksekusi yang sama. Keduanya sepenuhnya fungible. Investor bisa berpindah antara penyelesaian tokenized dan tradisional kapan saja. Hak suara dan dividen dipertahankan. Jika suatu transaksi tidak memenuhi persyaratan, settlement otomatis kembali ke jalur tradisional. Aturan NYSE Rule SR-2026-17 bahkan lebih jauh. Saham tokenized dan konvensional diperdagangkan di order book yang sama di bawah CUSIP yang sama dengan prioritas eksekusi identik. Itu hal besar. Ini mengubah bentuk tokenized menjadi opsi settlement, bukan kelas aset terpisah. Itu menyelesaikan banyak masalah pasokan lintas-chain.
Masalah kelima adalah kedaulatan lintas-chain. Ekuitas tokenized ada di Ethereum, Solana, dan BNB Chain. Chain terbesar untuk mereka. Pada pertengahan September 2026, platform itu menampung sekitar $1 miliar dalam saham tokenized. Itu kira-kira 34% pasar. Ia juga punya 1,8 juta pemegang saham tokenized, atau pangsa 45%, mengungguli Robinhood (1,5 juta) dan Solana (600.000). Biaya rendah BNB Chain dan koneksi ke basis pengguna Binance membuatnya jalur distribusi yang alami. Tapi deployment multi-chain memunculkan pertanyaan. Jika saham Apple yang sama ditokenkan di tiga chain, bagaimana memastikan total suplai di semua chain tidak pernah melebihi saham yang berada dalam kustodi? Kegagalan bridge, double-counting, dan settlement yang tertunda semuanya bisa menciptakan ketidaksesuaian. Desain V2 TermMax punya konsep bernama Atomic Orders yang membuat likuiditas yang sama tersedia di banyak pasar sekaligus mencegahnya dikomisikan dua kali. Ada juga Order Aggregator yang bekerja lintas berbagai tipe order. Ini bukan solusi sempurna, tetapi ini jenis cara berpikir yang dibutuhkan.
Jadi apa yang masih belum terpecahkan? Ada beberapa hal. Kesenjangan penemuan harga 24/7 masih ada. Saham tokenized diperdagangkan sepanjang waktu, tetapi saham dasarnya tidak. Penemuan harga di luar jam kerja bergantung pada likuiditas yang tipis. Kesenjangan arbitrase 2-5% bisa terjadi selama peristiwa volatil semalaman. Sampai jam pasar tradisional diperluas atau big market makers berkomitmen untuk melakukan kuotasi 24/7, kesenjangan itu akan tetap ada. Labirin yurisdiksi adalah hal lain. Pengecualian SEC berlaku untuk ekuitas yang terdaftar AS di platform AS yang memenuhi syarat. Tapi saham tokenized bersifat global. Pengguna di Singapura yang memperdagangkan saham US tokenized yang diterbitkan entitas Swiss pada platform yang terdaftar di Uni Emirat Arab menghadapi aturan yang tambal-sulam tanpa hierarki yang jelas. Rehipotekasi juga sebuah risiko. Saat saham tokenized dipakai sebagai jaminan DeFi, ia bisa dipinjamkan, dipinjam, dan dijadikan jaminan ulang (re-collateralized). Itu menciptakan leverage yang tidak ada di pasar ekuitas tradisional. Bank of Korea memperingatkan tentang mismatch likuiditas dan amplifikasi leverage. Lalu ada masalah exit queue. Jika banyak pemegang melakukan redeem sekaligus saat krisis, sekuritas yang mendasarinya harus dijual. ETF tradisional menangani ini dengan mekanisme penciptaan dan penebusan (creation/redemption). Padanan tokenized-nya masih membangun itu.
Bagi saya, gagasan besarnya sederhana. Saham tokenized berada di antara dua dunia. Pasar saham tradisional berjalan atas dasar kepercayaan pada institusi. Pasar kripto berjalan atas dasar kepercayaan pada kode. Solusi terbaik yang pernah saya lihat tidak mencoba mengganti yang satu dengan yang lain. Mereka membangun jembatan. Pengecualian SEC bukan deregulasi. Itu adalah sandbox. Equities Hub Aave V4 tidak menghilangkan risiko oracle. Ia membatasi eksposur dan memakai faktor jaminan yang konservatif. Model vertikal Ondo tidak menghilangkan risiko pihak lawan. Ia memusatkannya pada satu entitas yang terdaftar SEC agar bisa diawasi. Kapitalisasi pasar $3 miliar adalah tonggak. Tetapi kisah sebenarnya adalah bahwa plumbing untuk pasar yang jauh lebih besar sedang dibangun secara terbuka. Satu pengecualian, satu integrasi DeFi, satu feed oracle pada satu waktu. Pertanyaannya bukan apakah saham tokenized akan menjadi penting. Pertanyaannya apakah jembatan yang dibangun hari ini akan bertahan saat uang besar datang.
Jika Anda ingin membaca laporan lengkapnya, berikut tautannya. Saya masih menelusurinya sendiri.
$AAPLB : Apple (di-tokenkan sebagai bStocks)
· $NFLXB : Netflix (di-tokenkan sebagai bStocks)

· $AMZNB : Amazon (di-tokenkan sebagai bStocks)
#AltcoinSeasonIndexHoldsAbove60For5Days #bstock #TokenizedStocks #RWA #defi