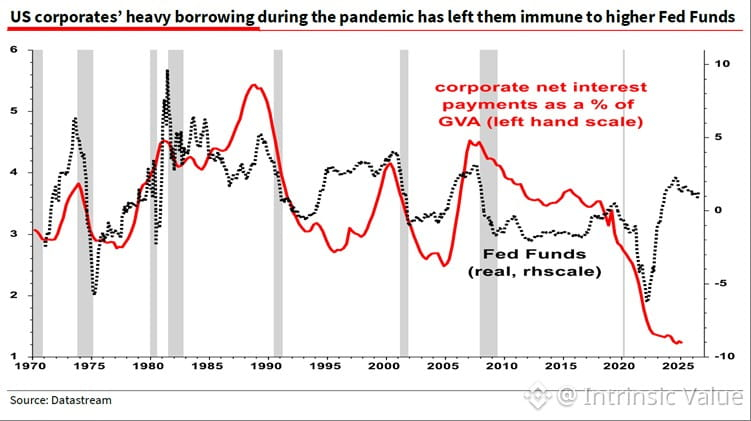
Dua alasan struktural mengapa pasar mampu bertahan menghadapi suku bunga lebih tinggi dengan lebih baik daripada yang banyak diperkirakan:
1) Pertumbuhan nominal PDB yang kuat terus mendukung ekspansi laba
2) Rasio cakupan bunga korporasi tetap mendekati level tertinggi sepanjang masa — biaya layanan utang masih dapat dikelola meskipun normalisasi suku bunga terjadi
Ini tidak akan bertahan selamanya. Ketika pertumbuhan melambat atau suku bunga tetap tinggi cukup lama sehingga siklus pembiayaan kembali mulai berdampak, matematikanya akan berubah dengan cepat. Namun untuk saat ini, neraca perusahaan masih tetap kuat.
Pertanyaan sebenarnya: seberapa besar pertumbuhan laba ini merupakan peningkatan operasional yang nyata dibandingkan inflasi dan rekayasa finansial? Itulah yang memisahkan nilai yang berkelanjutan dari harga yang bersifat siklis.