📰 Pernyataan dovish tidak cukup menekan imbal hasil untuk tenor panjang. Imbal hasil obligasi pemerintah AS tenor 30 tahun sempat menyentuh 5,621% pada perdagangan intraday, level tertinggi sejak Juni 2002; untuk tenor 10 tahun justru turun sekitar 5 basis poin. Ekspektasi pasar terhadap kenaikan suku bunga pada bulan Oktober juga turun dari sekitar 70% menjadi sekitar 50%.
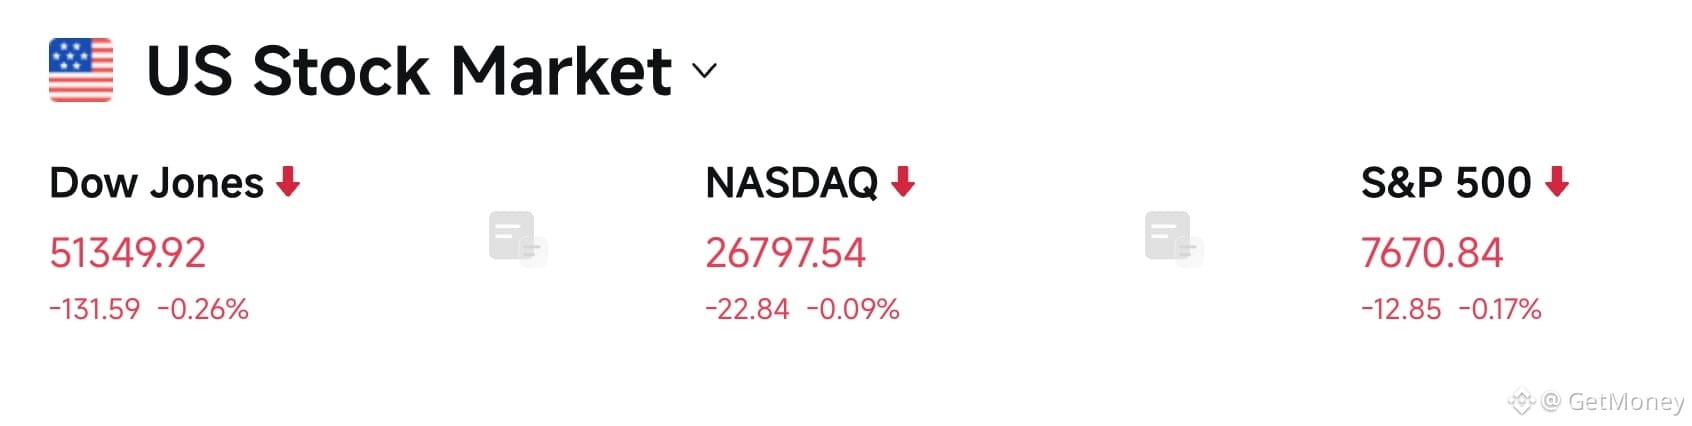
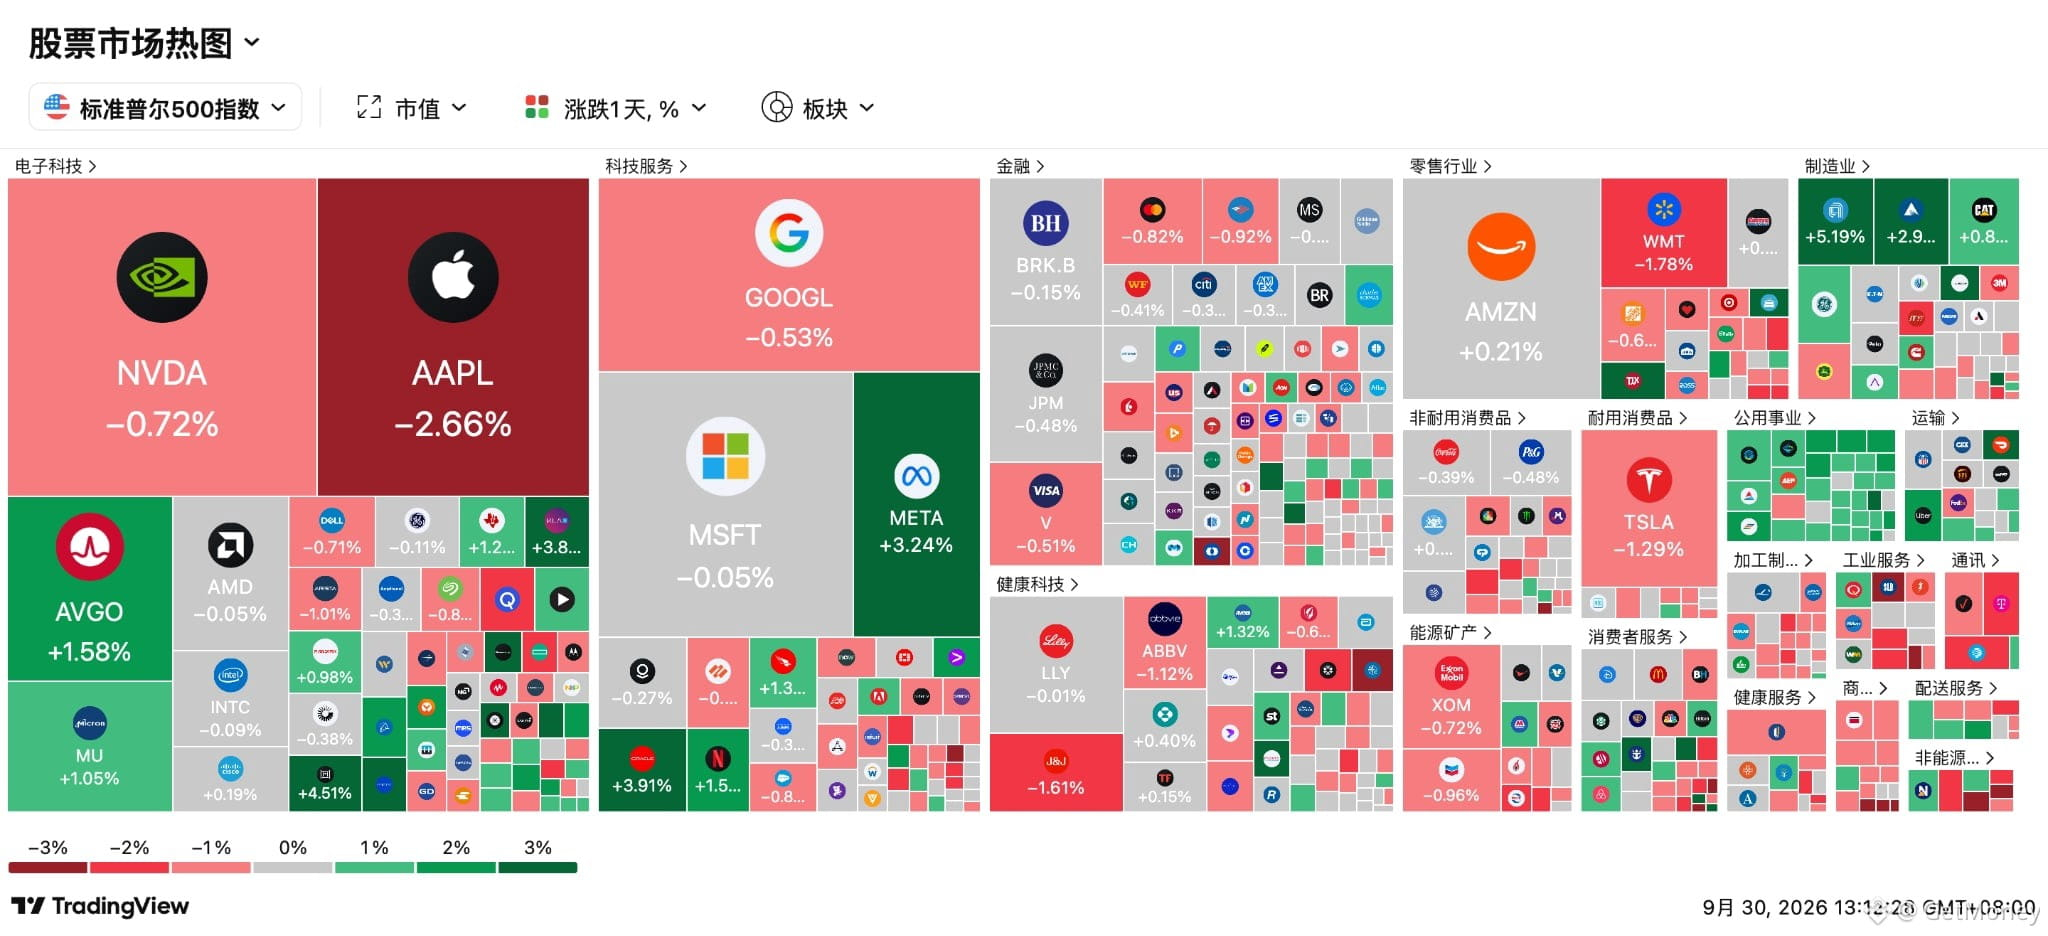
🔥 Masalahnya, penurunan ekspektasi suku bunga belum tentu langsung menyelamatkan valuasi. Peluncuran penerbitan obligasi investment grade sekitar 32 miliar dolar oleh Paramount Tianwu memperbesar pasokan untuk tenor panjang secara mendadak, sementara pembeli besar sudah absen lebih dari satu bulan. Tiga indeks utama saham AS ditutup melemah tipis, dan pada akhir kuartal dana pensiun juga melepas sekitar 33 miliar dolar saham.
💡 Namun, perangkat keras AI justru bertahan. Indeks semikonduktor Philadelphia naik 1,32%, sementara ketegangan penawaran-permintaan DRAM dan NAND diperkirakan berlanjut hingga 2027. Pendapatan rutin tahunan OpenAI dilaporkan mendekati 70 miliar dolar, naik lebih dari 70% sejak awal kuartal ketiga; penjualan perusahaan berlipat dua sejak bulan Juli, dan dana terus mengalir ke komputasi, penyimpanan, serta komunikasi optik.
👀 Tapi jujur saja, seindah apa pun data perusahaan AI, tetap sulit menghindar dari suku bunga tinggi dan biaya energi. Indeks kepercayaan konsumen turun ke 81,9, terendah sejak 2014; lowongan pekerjaan juga jatuh ke level terendah dalam lima bulan. Data ekonomi melemah, sementara obligasi jangka panjang tidak ada yang mau menyerap—kombinasi ini memang membuat orang agak gelisah.
🤔 Ke depan, setelah rilis PCE inti dan nonfarm payroll, menurut Anda pasar akan lebih dulu memikirkan pelonggaran ekonomi, atau justru terus khawatir imbal hasil tenor panjang lepas kendali?
#美债 #美股 #人工智能 #makroekonomi