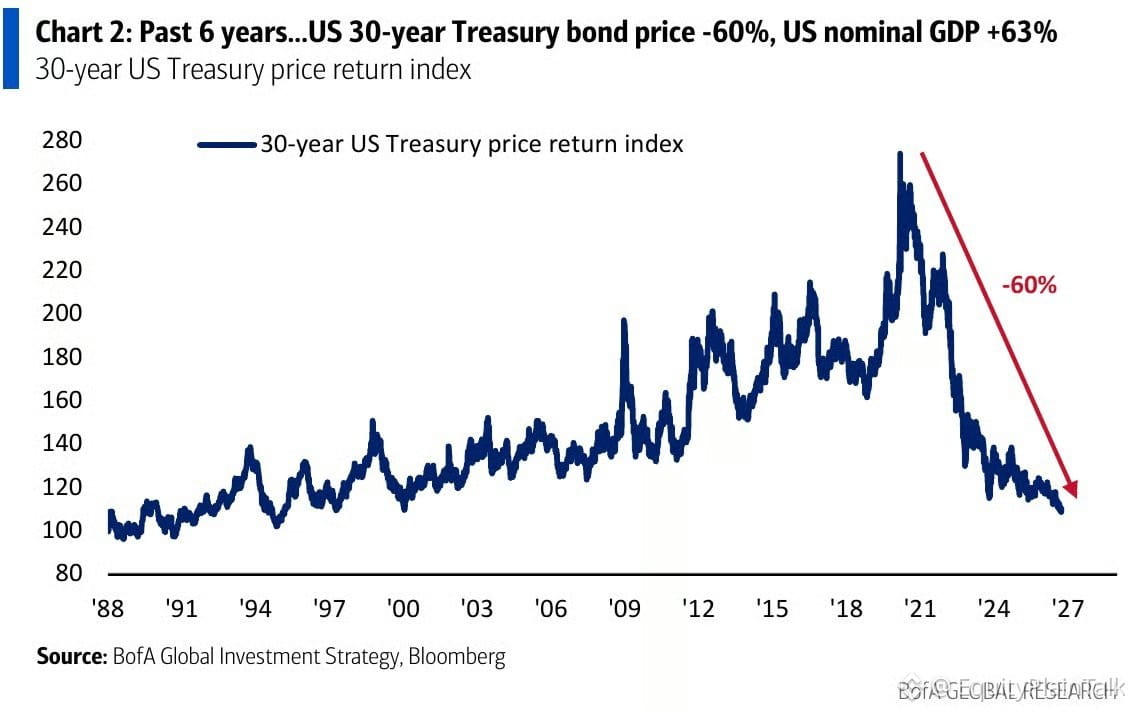
Treasuri 30 tahun baru saja mencapai level yang tidak terlihat sejak 2000. Turun 60% dari puncak 2020.
Ini penurunan yang lebih besar daripada krisis keuangan 2008. Saat itu, obligasi turun 35%. Kali ini? Hampir dua kali lipat.
Perhitungannya sangat kejam: imbal hasil 30Y naik 478 basis poin sejak titik terendah 0,71% pada Maret 2020. Sementara itu, PDB nominal naik 63% dalam rentang waktu yang sama.
Jadi ekonomi memang tumbuh, tetapi harga obligasi jatuh. Enam tahun kerugian menghapus dua dekade keuntungan.
Ini bukan sekadar tahun buruk untuk pendapatan tetap. Ini salah satu pasar beruang obligasi terburuk dalam sejarah modern. Dan kebanyakan investor ritel masih mengira obligasi adalah bagian yang "aman" dari portofolio mereka.
Pemotongan suku bunga tidak akan memperbaikinya dalam semalam. Risiko durasi nyata, dan banyak orang mempelajarinya dengan cara yang menyakitkan.