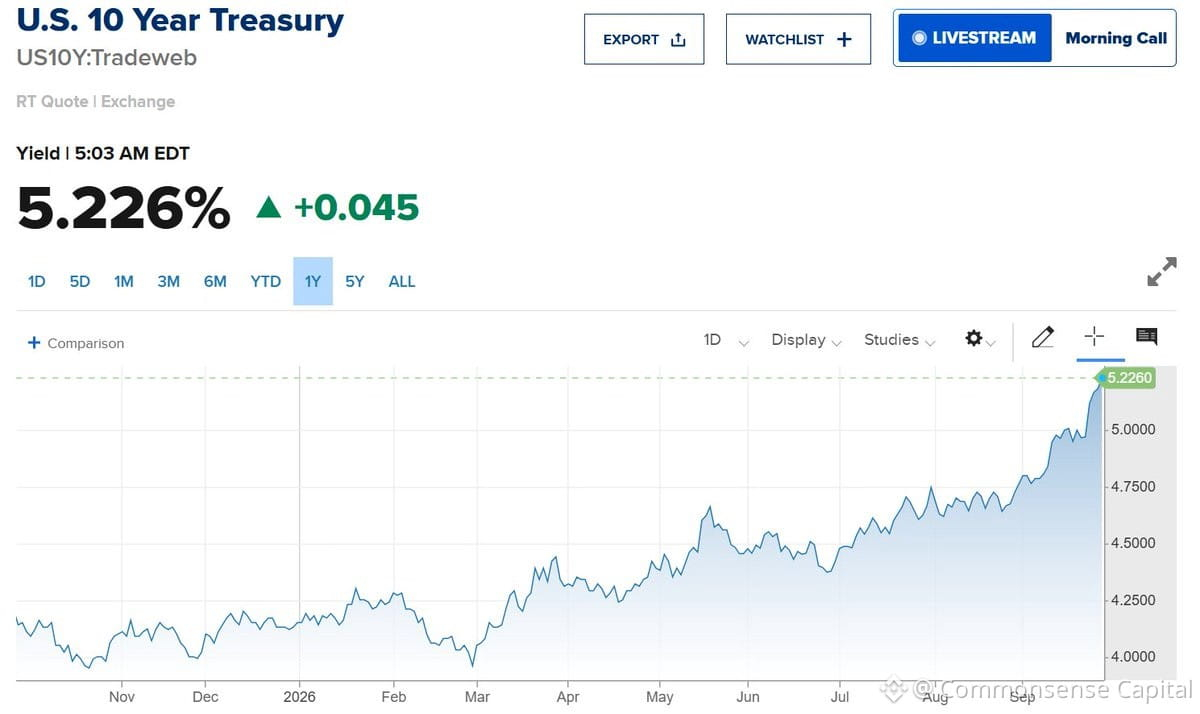
Treasury 10-tahun baru saja menyentuh 5,22% — tertinggi sejak 2002. Minyak Brent mendorong ke $110.
Ada dua hal yang terjadi:
1. Pasar obligasi mengatakan "kami tidak percaya inflasi sudah selesai"
2. Minyak mengatakan "pasokan ketat dan permintaan tidak sedang ambruk"
Kombinasi ini sangat menyakitkan bagi mereka yang berharap penurunan suku bunga. Imbal hasil lebih tinggi = uang lebih mahal = ekonomi melambat. Minyak lebih tinggi = inflasi lebih sulit turun = The Fed tetap hawkish lebih lama.
Kalau Anda menunggu adanya titik balik, saat ini Anda sedang berhadapan dengan dua pasar sekaligus. Perbandingan dengan 2002 penting—waktu itu kita sedang menuju jenis kekacauan yang berbeda. Kekacauan hari ini: inflasi struktural bertemu dominasi fiskal.
Pantau spread kredit. Jika obligasi korporasi mulai melebar sementara Treasuries tertekan, saat itulah situasinya menjadi menarik (dan bukan dalam arti yang baik).
Tetap likuid. Ini belum menjadi lingkungan untuk membeli saat koreksi.