
Pasar saham AS di level tertinggi seperti “robek”, siapa sebenarnya penguasa yang akan memimpin masa depan?
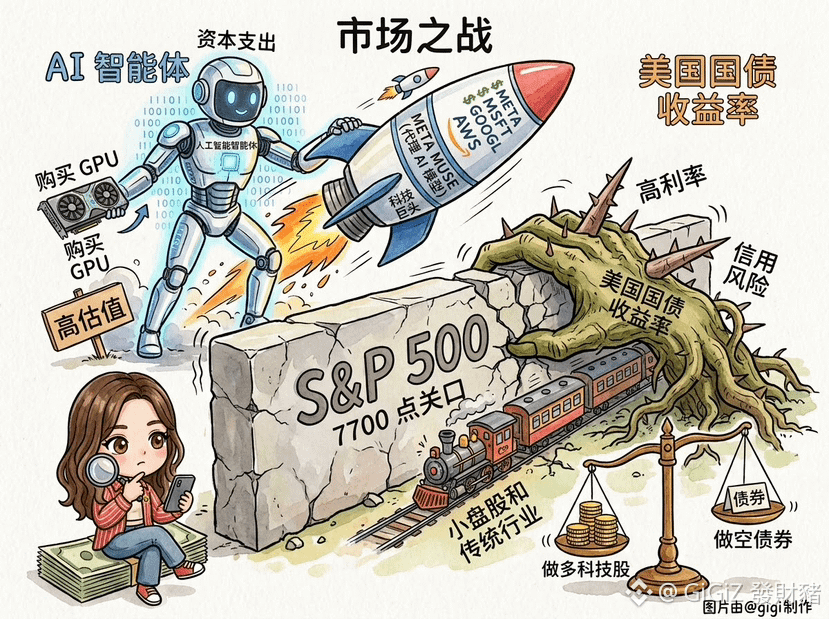
Saat ini pasar saham AS menunjukkan pemisahan yang ekstrem: di satu sisi, gelombang penerapan AI Agent yang dipicu oleh Meta Muse mendorong para raksasa teknologi memimpin kenaikan. Di sisi lain, imbal hasil obligasi AS terus menanjak, memberikan tekanan pada valuasi seluruh pasar
Saya berpendapat bahwa dalam jangka pendek, suku bunga obligasi AS menentukan batas atas pergerakan indeks; sedangkan dalam jangka menengah–panjang, AI Agent adalah kekuatan utama penentu ke mana aset inti akan mengalir
Tiga sudut pandang yang layak diperhatikan
▶️ Belanja modal AI dan benturan dengan pasar obligasi
Raksasa teknologi membangun infrastruktur komputasi dengan menerbitkan utang dalam jumlah besar, sehingga bersaing dengan U.S. Treasury memperebutkan likuiditas dan mendorong naik imbal hasil obligasi AS. Semakin “gila” investasi AI, semakin sulit bagi suku bunga untuk turun
▶️ Divergensi credit spread dan harga saham
Credit spread penyedia cloud skala sangat besar melebar, yang menunjukkan pasar obligasi sudah lebih dulu menetapkan harga risiko untuk aset berat dan risiko arus kas; sementara pasar saham masih terjebak dalam narasi masa depan yang euforia. Divergensi seperti ini sering kali mengindikasikan volatilitas yang kian dekat
▶️ Berakhirnya era trading penyebaran dan tersisihnya yang tak mampu bertahan
Dana enggan masuk ke saham small-mid cap dan industri tradisional; akhirnya berbondong-bondong ke saham teknologi besar dengan arus kas kuat dan kemampuan penerapan AI
Perkiraan: dalam jangka pendek, S&P 500 kemungkinan besar akan berfluktuasi di sekitar 7700 poin. Jika imbal hasil obligasi AS tenor 10 tahun menembus level tinggi, akan memicu penyesuaian valuasi saham teknologi. Namun selama kemampuan produk Agent untuk menghasilkan pendapatan (metrik monetisasi) benar-benar terealisasi, koreksi justru menjadi peluang bagi dana untuk mengakumulasi saham-saham raksasa di harga yang lebih rendah
Rekomendasi Goldman Sachs untuk long saham teknologi dan short obligasi AS sebagai hedging sangatlah “keras”. Dengan perpecahan pasar yang makin parah saat ini, membeli keseluruhan indeks kurang lebih baik daripada memilih secara selektif aset inti
$META $MSFT $GOOGL $AWS
DYOR