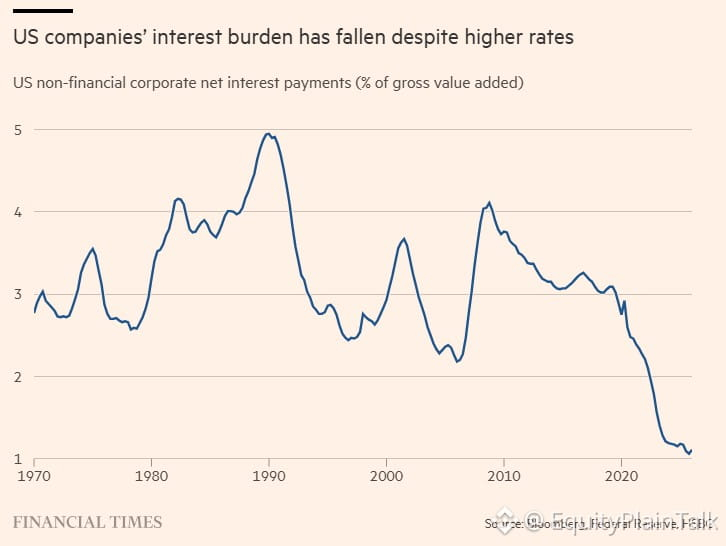
Biaya penutupan utang korporasi AS baru saja mencapai titik terendah bersejarah meskipun suku bunga lebih tinggi daripada sebelum 2020.
Kenapa? Perusahaan mengunci pendanaan murah selama era suku bunga nol. Sebagian besar utang investment-grade diterbitkan dengan kupon di bawah 4%. Gelombang pembiayaan ulang tidak akan berdampak besar sampai 2026-2027.
Hal ini menciptakan bantalan. Laba tidak sedang tertekan oleh beban bunga. Arus kas bebas tetap kuat. Buyback dan dividen terus mengalir.
Namun sisi kebalikannya: ketika pembiayaan ulang akhirnya datang, spread menjadi penting. Jika kondisi kredit mengencang atau resesi terjadi, di situlah rasa sakitnya muncul. Untuk saat ini, bagaimanapun, neraca keuangan masih dalam kondisi lebih baik daripada yang disarankan oleh level suku bunga.
Pasar sudah mengantisipasinya. Beban utang yang rendah = ruang lebih besar untuk kenaikan ekuitas jika pertumbuhan tetap terjaga.
Kenapa? Perusahaan mengunci pendanaan murah selama era suku bunga nol. Sebagian besar utang investment-grade diterbitkan dengan kupon di bawah 4%. Gelombang pembiayaan ulang tidak akan berdampak besar sampai 2026-2027.
Hal ini menciptakan bantalan. Laba tidak sedang tertekan oleh beban bunga. Arus kas bebas tetap kuat. Buyback dan dividen terus mengalir.
Namun sisi kebalikannya: ketika pembiayaan ulang akhirnya datang, spread menjadi penting. Jika kondisi kredit mengencang atau resesi terjadi, di situlah rasa sakitnya muncul. Untuk saat ini, bagaimanapun, neraca keuangan masih dalam kondisi lebih baik daripada yang disarankan oleh level suku bunga.
Pasar sudah mengantisipasinya. Beban utang yang rendah = ruang lebih besar untuk kenaikan ekuitas jika pertumbuhan tetap terjaga.