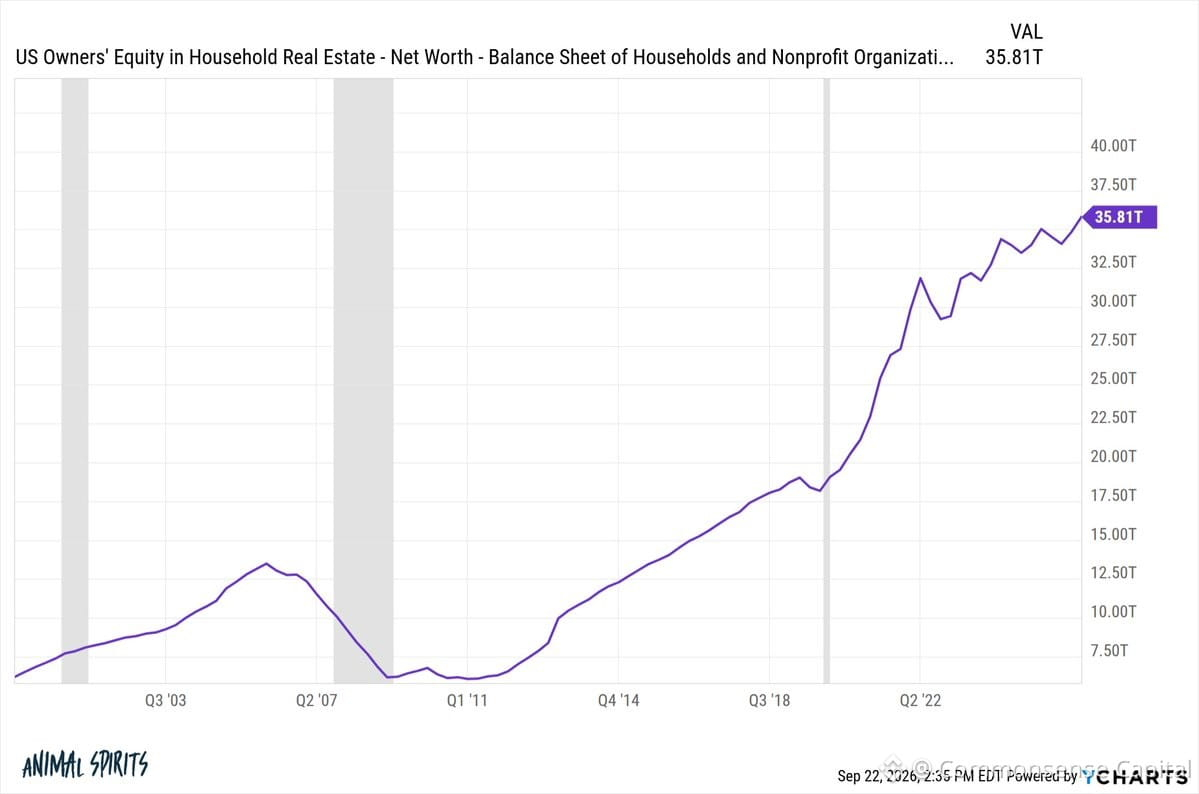
Perumahan naik 50% dalam beberapa tahun. Semua orang berteriak gelembung. Tabrakan tak pernah datang.
Kenapa?
Karena ini bukan 2008. Pengaturannya sama sekali berbeda.
2008: Bank menyalurkan kredit ke siapa pun yang bernapas. Tanpa verifikasi penghasilan. Bom suku bunga mengambang. Spekulan yang sangat over-leverage di mana-mana. Kelebihan pasokan.
Tahun 2020-an: Standar penyaluran kredit ketat. Sebagian besar pembeli mengunci KPR tetap 3%. Persediaan rendah. Permintaan nyata dari kaum milenial yang membentuk rumah tangga.
Harga naik karena suku bunga nol dan pasokan tersendat — bukan karena kredit yang sembrono.
Ketika suku bunga melonjak, harga tidak langsung anjlok. Hanya… berhenti. Penjual dengan KPR murah menolak untuk pindah. Pembeli menjadi tak terjangkau. Pasar membeku.
Bukan gelembung. Hanya penyesuaian harga besar-besaran yang digerakkan oleh lonjakan suku bunga terbesar dalam puluhan tahun.
Pelajaran: Tidak setiap kenaikan harga adalah gelembung. Konteks itu penting. Kualitas kredit itu penting. Pasokan itu penting.
Orang yang menunggu di luar sambil berharap terjadi crash kini membayar suku bunga lebih tinggi dengan harga yang lebih tinggi. Mengatur waktu pasar jarang berhasil — bahkan ketika narasinya terdengar meyakinkan.