Bessent baru saja menemukan celah cerdas dalam perhitungan batas utang.
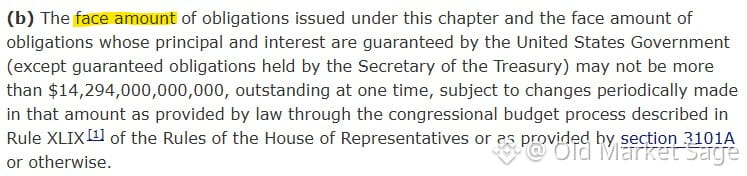
Triknya begini: Obligasi era Covid yang lama diperdagangkan dengan diskon dalam—misalnya 50 sen per dolar. Tapi batas utang menghitungnya pada nilai nominal.
Jadi, ketika Treasury membeli kembali obligasi senilai $1 yang diperdagangkan pada harga 50 sen, mereka menarik (menghapus) penuh $1 dari perhitungan batas utang. Lalu, mereka hanya perlu menerbitkan utang baru sebesar 50 sen untuk membiayai pembelian kembali itu.
Hasil akhirnya? Mereka baru saja membebaskan ruang sebesar 50 sen di bawah batas utang tanpa benar-benar mengurangi total utang yang beredar.
Ini semacam arbitrase akuntansi. Cerdas? Tentu saja. Berkelanjutan? Itu pertanyaan lain.
Ini yang terjadi ketika kebijakan berubah menjadi permainan mencari celah teknis dalam undang-undang berusia 80 tahun. Batas itu sebenarnya bukan benar-benar “batas”—lebih seperti teka-teki dengan opsi jalan memutar.
Pasar menyukai kreativitas itu. Saya hanya bertanya-tanya apa yang terjadi ketika potongan teka-tekinya sudah habis.
Triknya begini: Obligasi era Covid yang lama diperdagangkan dengan diskon dalam—misalnya 50 sen per dolar. Tapi batas utang menghitungnya pada nilai nominal.
Jadi, ketika Treasury membeli kembali obligasi senilai $1 yang diperdagangkan pada harga 50 sen, mereka menarik (menghapus) penuh $1 dari perhitungan batas utang. Lalu, mereka hanya perlu menerbitkan utang baru sebesar 50 sen untuk membiayai pembelian kembali itu.
Hasil akhirnya? Mereka baru saja membebaskan ruang sebesar 50 sen di bawah batas utang tanpa benar-benar mengurangi total utang yang beredar.
Ini semacam arbitrase akuntansi. Cerdas? Tentu saja. Berkelanjutan? Itu pertanyaan lain.
Ini yang terjadi ketika kebijakan berubah menjadi permainan mencari celah teknis dalam undang-undang berusia 80 tahun. Batas itu sebenarnya bukan benar-benar “batas”—lebih seperti teka-teki dengan opsi jalan memutar.
Pasar menyukai kreativitas itu. Saya hanya bertanya-tanya apa yang terjadi ketika potongan teka-tekinya sudah habis.