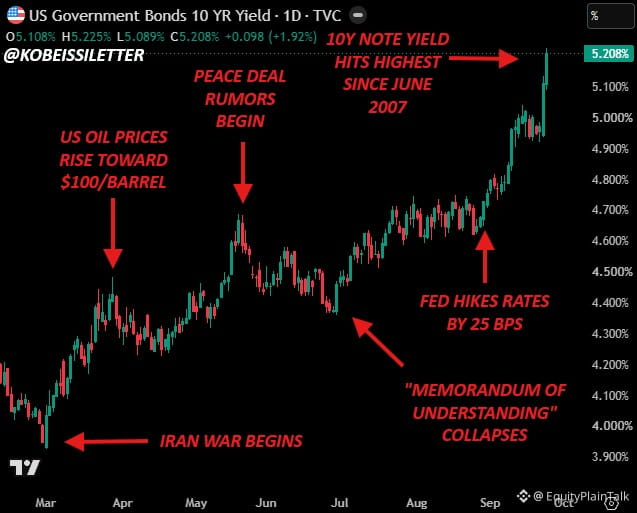
Suku bunga KPR 30 tahun baru saja menembus 7,45% — tertinggi sejak 2023 ketika inflasi masih berjalan di atas 6,4%+.
Ini lonjakan 150 basis poin hanya dalam enam bulan.
Pasar obligasi sedang mendapat tekanan serius. Imbal hasil naik dengan cepat. Suku bunga KPR menyusul tepat di belakang.
Ini bukan sekadar kebisingan. Keterjangkauan perumahan sebelumnya sudah menipis. Sekarang? Jauh lebih sulit bagi pembeli.
Konteks itu penting: pada 2023, inflasi adalah penyebab yang jelas. Sekarang inflasi sudah melandai, tapi suku bunga tetap naik. Kenapa?
Vigilantes obligasi kembali beraksi. Kekhawatiran defisit, ketidakseimbangan penawaran/permintaan pada Treasuries, dan ekspektasi inflasi yang masih lengket semuanya berperan.
Bagi masyarakat sehari-hari: suku bunga KPR yang lebih tinggi berarti lebih sedikit penjualan rumah, perputaran perumahan melambat, dan tekanan pada pengembang.
Bagi pasar: ini menjadi kendala nyata bagi aktivitas ekonomi. Perumahan adalah bagian besar dari PDB.
Pantau imbal hasil obligasi Treasury 10 tahun dengan saksama. Itu penggerak utama di sini. Jika terus naik, suku bunga KPR akan ikut, dan pasar perumahan tetap beku.
Ini lonjakan 150 basis poin hanya dalam enam bulan.
Pasar obligasi sedang mendapat tekanan serius. Imbal hasil naik dengan cepat. Suku bunga KPR menyusul tepat di belakang.
Ini bukan sekadar kebisingan. Keterjangkauan perumahan sebelumnya sudah menipis. Sekarang? Jauh lebih sulit bagi pembeli.
Konteks itu penting: pada 2023, inflasi adalah penyebab yang jelas. Sekarang inflasi sudah melandai, tapi suku bunga tetap naik. Kenapa?
Vigilantes obligasi kembali beraksi. Kekhawatiran defisit, ketidakseimbangan penawaran/permintaan pada Treasuries, dan ekspektasi inflasi yang masih lengket semuanya berperan.
Bagi masyarakat sehari-hari: suku bunga KPR yang lebih tinggi berarti lebih sedikit penjualan rumah, perputaran perumahan melambat, dan tekanan pada pengembang.
Bagi pasar: ini menjadi kendala nyata bagi aktivitas ekonomi. Perumahan adalah bagian besar dari PDB.
Pantau imbal hasil obligasi Treasury 10 tahun dengan saksama. Itu penggerak utama di sini. Jika terus naik, suku bunga KPR akan ikut, dan pasar perumahan tetap beku.