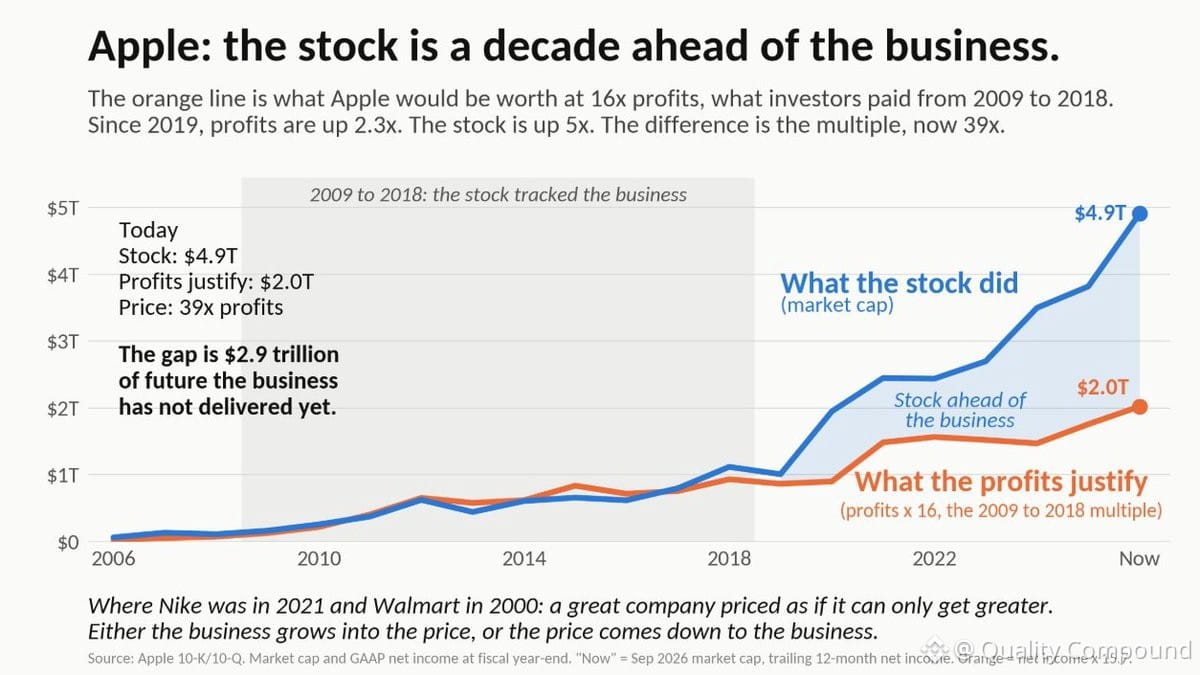
$AAPL — suka produknya, tapi sahamnya ceritanya berbeda.
2009-2019: EPS tumbuh 25%/tahun, saham diperdagangkan ~16x laba.
2019-sekarang: EPS tumbuh 17%/tahun, saham kini pada 39x.
Pertumbuhan melambat sepertiga. Valuasi lebih dari dua kali lipat.
Kenaikan EPS 17% itu? ~4 poin berasal dari buyback yang menyusutkan jumlah saham. Jika dihilangkan, bisnisnya sendiri tumbuh ~13%/tahun.
Buyback bekerja saat saham murah. Pada 16x, setahun laba bisa pensiunkan ~6% saham. Pada 39x? ~2,5%. Semakin tinggi harga saham, semakin kecil buyback yang terjadi.
Di mana pertumbuhannya? Apple menjual 231M iPhone pada 2015, ~247M tahun lalu (IDC). Itu naik 7% unit dalam 10 tahun. Pendapatan iPhone naik 35% karena harga rata-rata naik ~$175. Daya tawar harga adalah bisnis yang bagus — bukan bisnis pertumbuhan.
Pertumbuhan lebih lambat, sebagian besar digerakkan harga, buyback berkurang tiap tahun, saham dipatok 2x dari harga yang dibayar investor satu dekade lalu.
Saya pernah melihat ini sebelumnya. Walmart 2000. Nike 2021. Tidak ada yang salah dengan perusahaannya. Sahamnya saja sudah lebih dulu melampaui kinerja bisnis. Entah bisnis tumbuh mengejar harga, atau harga turun kembali ke bisnis.