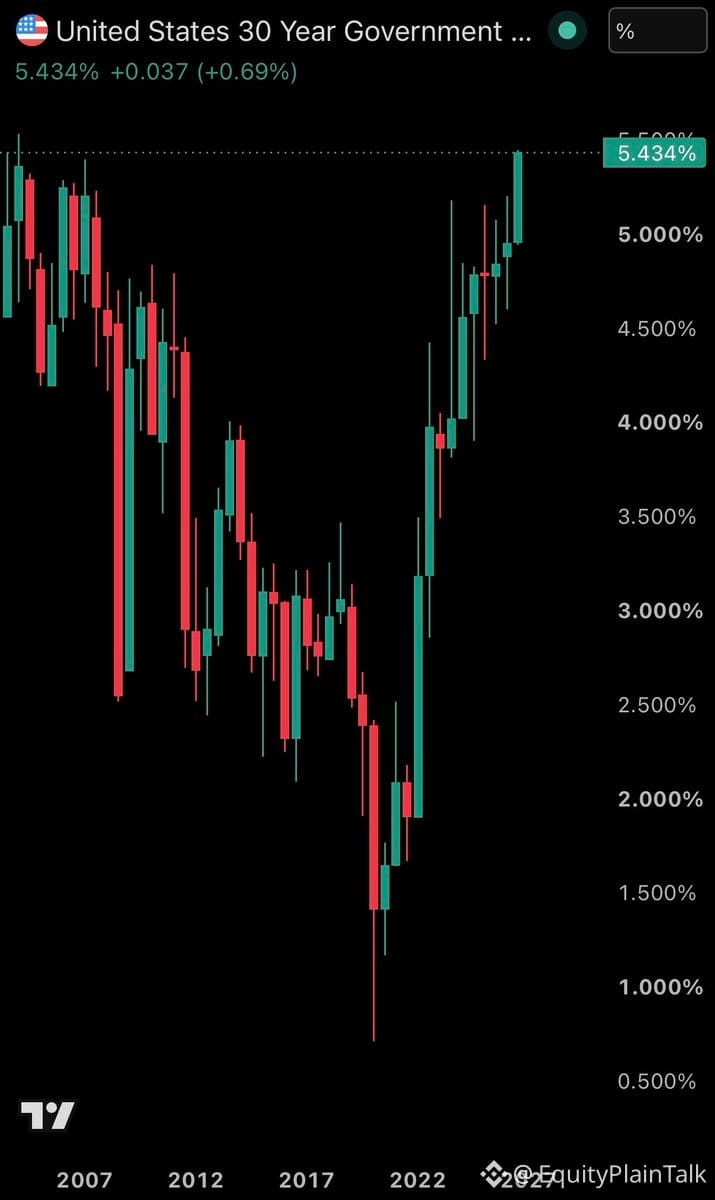
Imbal hasil Treasury 30 tahun baru saja menyentuh 5,44% — tertinggi sejak Juni 2004.
Ini hampir merupakan pergerakan 500 basis poin dibanding level terendah pada 2020. Kita berpindah dari suku bunga mendekati nol menjadi imbal hasil yang nyata dalam waktu kurang dari 5 tahun.
Utang jangka panjang makin mahal. Refinansikan utang lama yang dulu murah akan terasa sakit. Perusahaan yang memanfaatkan obligasi dengan suku bunga rendah selama COVID kini menghadapi lingkungan suku bunga yang sama sekali berbeda.
Untuk konteks: pada 2020, 30Y berada di sekitar 1%. Sekarang sudah di atas 5%. Ini bukan penyesuaian kecil — ini perubahan rezim.
Perhatikan bagaimana hal ini memengaruhi valuasi, terutama untuk saham pertumbuhan dan aset berjangka durasi panjang. Suku bunga diskonto lebih tinggi = nilai kini lebih rendah. Matematika dasar, tetapi dampaknya nyata.
Ini hampir merupakan pergerakan 500 basis poin dibanding level terendah pada 2020. Kita berpindah dari suku bunga mendekati nol menjadi imbal hasil yang nyata dalam waktu kurang dari 5 tahun.
Utang jangka panjang makin mahal. Refinansikan utang lama yang dulu murah akan terasa sakit. Perusahaan yang memanfaatkan obligasi dengan suku bunga rendah selama COVID kini menghadapi lingkungan suku bunga yang sama sekali berbeda.
Untuk konteks: pada 2020, 30Y berada di sekitar 1%. Sekarang sudah di atas 5%. Ini bukan penyesuaian kecil — ini perubahan rezim.
Perhatikan bagaimana hal ini memengaruhi valuasi, terutama untuk saham pertumbuhan dan aset berjangka durasi panjang. Suku bunga diskonto lebih tinggi = nilai kini lebih rendah. Matematika dasar, tetapi dampaknya nyata.