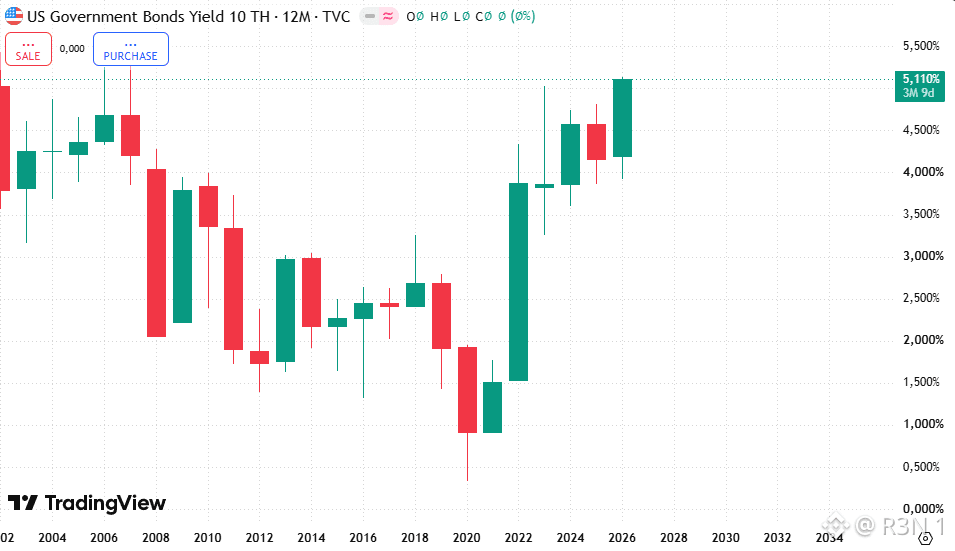
Imbal hasil obligasi Pemerintah AS telah melonjak ke level tertinggi sejak 2007. Surat utang 10 tahun baru saja mencatat pergerakan satu hari paling tajam dalam hampir 18 bulan, dan ini terjadi pada minggu yang sama ketika pasar sedang memperhitungkan kenaikan suku bunga The Fed lainnya. Kombinasi itulah cerita sesungguhnya, bukan sekadar perbandingan dengan 2007. SBN 10 tahun naik setinggi 5,13% hari ini, level tertinggi sejak 2007, sementara tenor 30 tahun menyentuh 5,4% dan bahkan tenor 5 tahun menembus 5% untuk pertama kalinya sejak sebelum krisis keuangan. Ini pun bukan lonjakan yang terisolasi: imbal hasil sebelumnya sudah mencapai tonggak yang sama delapan hari lalu pada 15 September, sempat turun, lalu kini menembus rekor tertinggi baru di atas itu. Yang mendorong pergerakan hari ini secara spesifik adalah tumpukan masukan yang bernada lebih hawkish datang bersamaan. Data aktivitas bisnis masuk lebih panas dari perkiraan, laju tercepat dalam lebih dari lima tahun menurut S&P Global, Gubernur The Fed Michael Barr mengatakan masih diperlukan lebih banyak kenaikan, dan harga minyak kembali naik di atas $103 per barel. Dukungan Trump untuk larangan ekspor diesel AS menambah kekhawatiran pasokan. Kini pasar membanderol peluang 70% untuk kenaikan lagi pada bulan Oktober. Perlu memisahkan yang bersifat struktural dari yang bersifat akut di sini. Menteri Keuangan Bessent telah membela program pembelian kembali obligasi dengan alasan membatasi seberapa buruk kondisi yang bisa terjadi, dan ia menjalankan operasi terpisah untuk menopang yen secara khusus guna mencegah Jepang menjual utang AS, yang jika terjadi akan mendorong imbal hasil makin tinggi. Intervensi nyata sudah terjadi, bukan sekadar hipotetis. Yang menonjol bagi saya adalah penyaluran (pass-through) ke pasar hipotek: suku bunga fixed 30 tahun melonjak menjadi 7,26% hari ini, tertinggi sejak Januari 2025. Inilah mekanisme yang menghubungkan cerita di pasar obligasi dengan biaya rumah tangga yang benar-benar dirasakan, dan ia bergerak lebih cepat dari yang disadari banyak orang. Pertanyaan terbuka bukan apakah The Fed akan menaikkan suku bunga lagi pada Oktober—yang sebenarnya sudah dekat dengan ekspektasi yang telah diperhitungkan. Melainkan apakah intervensi Treasury bisa mengimbangi penurunan tajam yang terjadi sedemikian cepat sebanyak dua kali dalam delapan hari perdagangan, karena menopang permintaan di pinggiran adalah skala masalah yang berbeda dibanding lonjakan satu kali. #BTC Price Analysis# $BTC #BTC Price Analysis# $XAUt #Meme Alpha#