Pembaruan hambatan penghubung optik—pasokan laser masih belum mampu mengimbangi permintaan AI, dan harga terus naik.
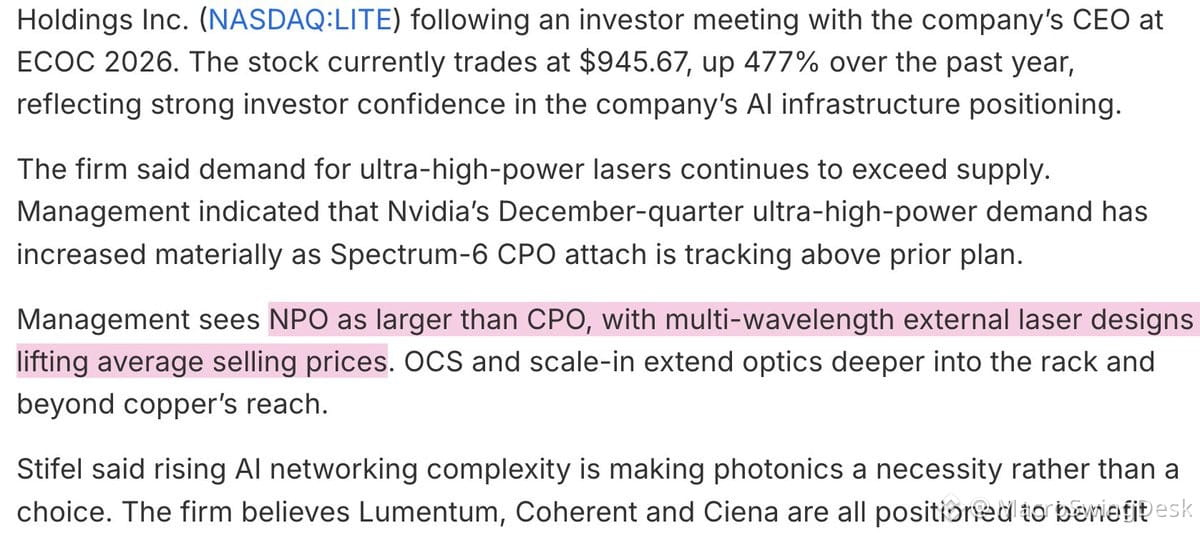
Lumentum di ECOC 2026 (melalui pertemuan Stifel):
- Permintaan laser ultra-high-power $NVDA Spectrum-6 CPO melonjak secara signifikan
- Pasar NPO lebih besar daripada CPO; laser eksternal multi-gelombang mendorong ekspansi ASP (Sivers array DFB multi-gelombang = produk bernilai lebih tinggi)
- Permintaan laser masih melampaui pasokan di seluruh lini
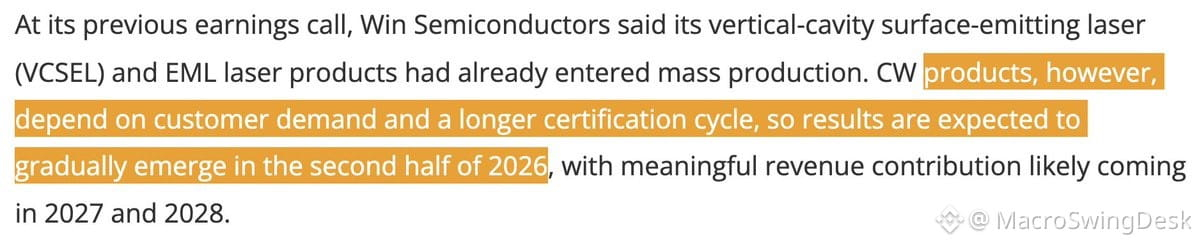
Win Semi ($SIVE foundry, mitra untuk $LITE) memperluas kapasitas laser CW:
- Produk laser CW diperkirakan mulai H2 2026, pendapatan yang berarti kemungkinan 2027-2028
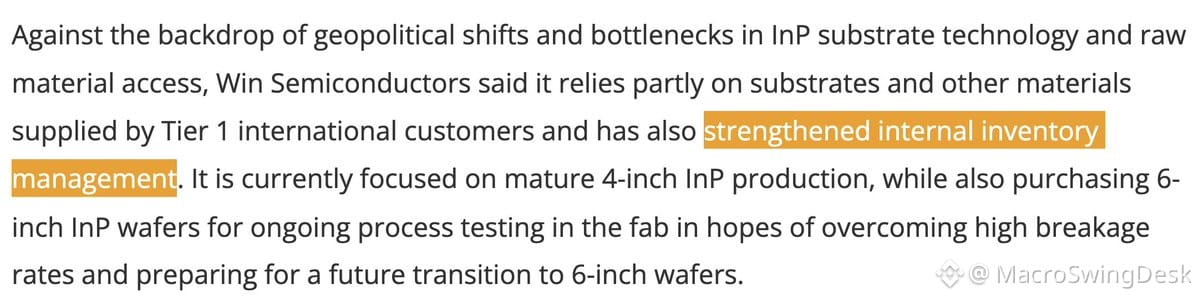
- Peningkatan ke wafer InP 6 inci (saat ini masih pengujian), memastikan pasokan substrat dari pemasok internasional Tier-1
- Capex besar untuk alat DUV dari $ASML serta rekayasa pabrik
Inti yang perlu diingat: NPO > CPO dalam skala, laser multi-gelombang memerintah harga premium, dan kendala pasokan masih berlanjut. Win Semi memiliki strategi substrat, alat, dan rencana kapasitas untuk menskalakan produksi laser CW—tidak yakin mengapa para bear meragukan pengaturan ini.
Konektivitas interkoneksi optik tetap menjadi hambatan struktural dalam penskalaan infrastruktur AI. Jika Anda tidak memantau pasokan substrat InP, ASP laser, dan ekspansi kapasitas foundry, Anda melewatkan bagian besar dari teka-teki belanja modal (capex) AI.