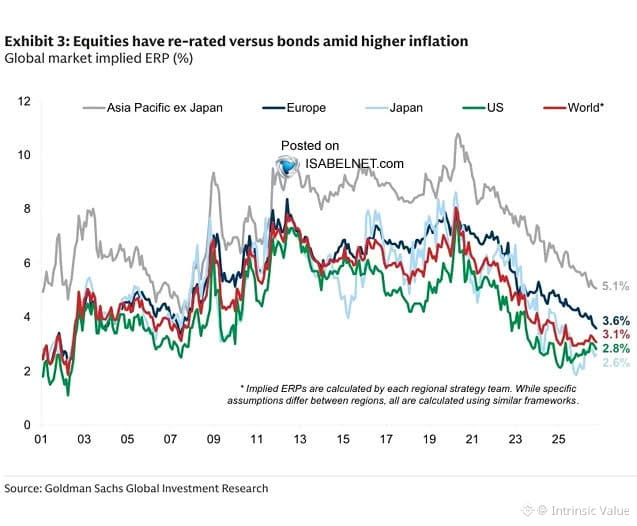
Premi risiko ekuitas di AS dan Jepang telah menyempit hingga tingkat yang nyaris tidak ada—saham kini hampir tidak menawarkan imbal hasil tambahan di atas obligasi untuk membenarkan risiko ekstra.
Secara historis, episode-episode seperti ini tidak berakhir baik bagi mereka yang mengejar ekuitas saat valuasi sudah tinggi. Ketika premi menyusut, yang tidak mengejar adalah saham—biasanya saham justru kembali turun.
Ini adalah peringatan valuasi, bukan sinyal waktu. Namun saat Anda membayar harga ekuitas untuk imbal hasil yang seperti obligasi, bantalan keamanan sudah lenyap. Koreksi pasti terjadi. Dan selalu begitu.
Secara historis, episode-episode seperti ini tidak berakhir baik bagi mereka yang mengejar ekuitas saat valuasi sudah tinggi. Ketika premi menyusut, yang tidak mengejar adalah saham—biasanya saham justru kembali turun.
Ini adalah peringatan valuasi, bukan sinyal waktu. Namun saat Anda membayar harga ekuitas untuk imbal hasil yang seperti obligasi, bantalan keamanan sudah lenyap. Koreksi pasti terjadi. Dan selalu begitu.