Saham AI sedang naik, tapi menurut saya pertanyaan yang lebih menarik sekarang adalah: apa yang akan dibayar ketika pembangunan AI melampaui GPU?
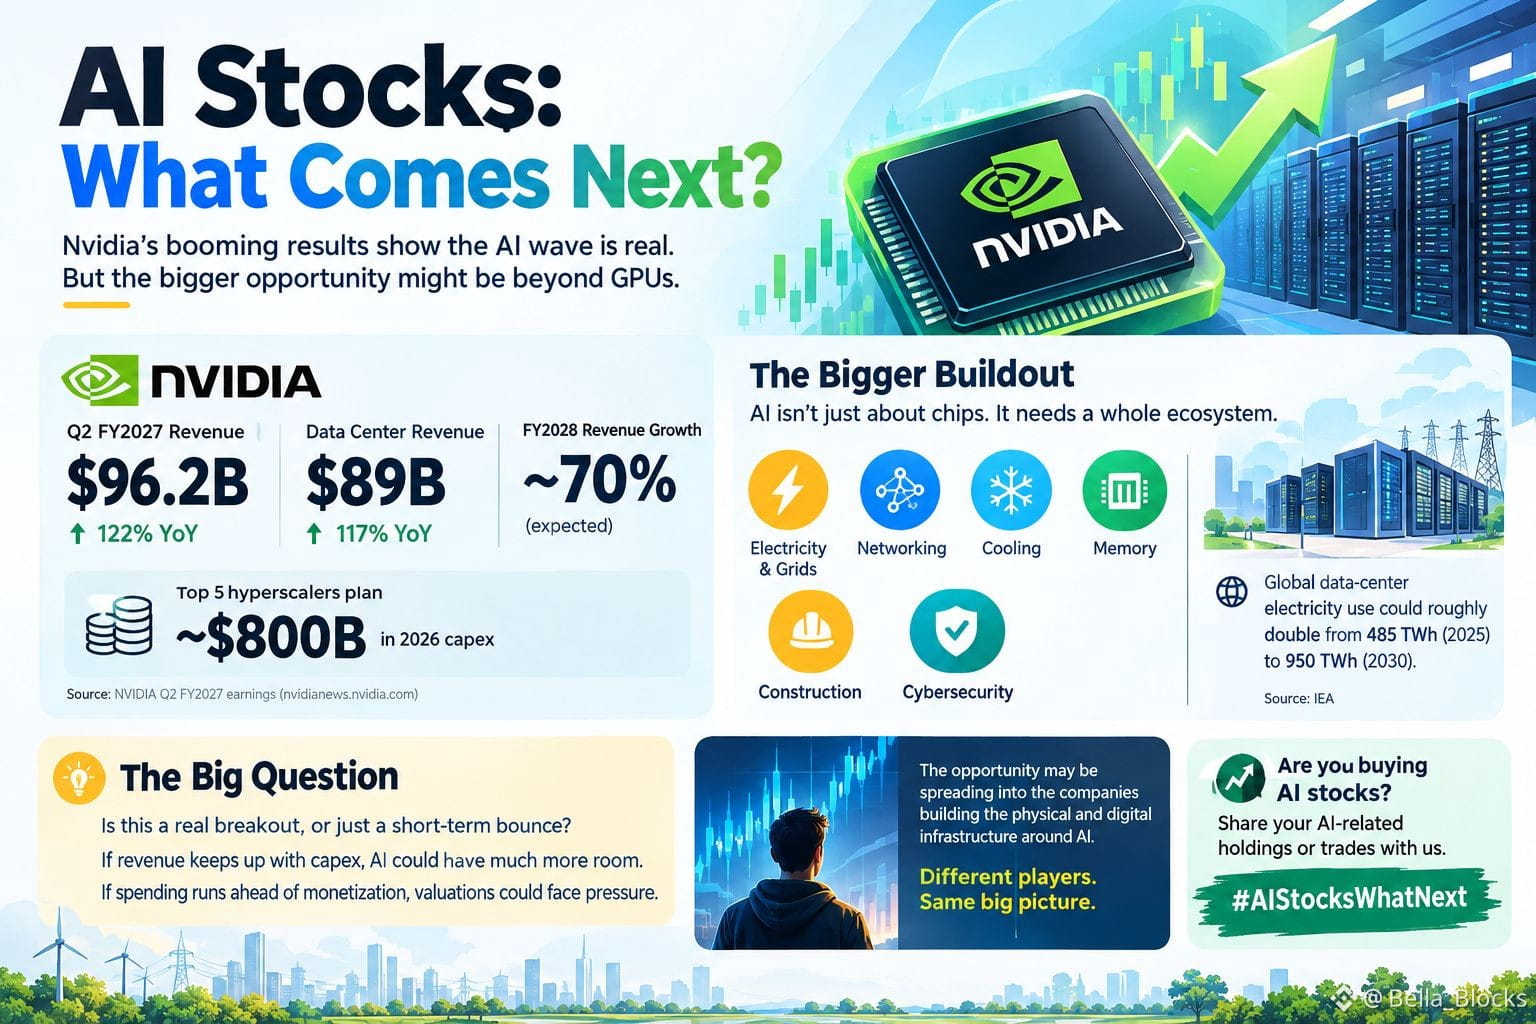
NVIDIA baru saja melaporkan pendapatan kuartalan sebesar $96,2B, dengan pendapatan Data Center mencapai $89B, naik 117% YoY. Jensen Huang juga mengatakan NVIDIA memperkirakan pertumbuhan pendapatan sekitar 70% untuk tahun fiskal 2028, sementara dalam panggilan laba, pihaknya menyoroti belanja modal (capex) hampir $800B pada 2026 dari lima besar hyperscaler.
Namun, belanja ini menciptakan lapisan investasi kedua.
Pusat data AI membutuhkan listrik, jaringan, networking, pendinginan, memori, konstruksi, dan keamanan siber. IEA memperkirakan konsumsi listrik pusat data global bisa meningkat kira-kira dua kali lipat dari 485 TWh pada 2025 menjadi 950 TWh pada 2030, sementara pusat data yang berfokus pada AI diperkirakan tumbuh bahkan lebih cepat. Di AS, pusat data dapat menyumbang sekitar setengah dari pertumbuhan kebutuhan listrik hingga 2030.
Hal ini mengubah cara saya melihat perdagangan terkait AI. Ini tidak lagi sekadar cerita semikonduktor.
Peluang mungkin menyebar ke perusahaan yang membangun infrastruktur fisik dan digital di sekitar AI—tapi risikonya juga begitu. Jika capex hyperscaler akhirnya melambat, perusahaan yang bergantung pada belanja AI yang terus-menerus bisa menghadapi tekanan.
Jadi saya mengamati dua hal sekaligus: pertumbuhan pendapatan AI vs. biaya untuk membangun seluruh komputasi ini.
Jika pendapatan terus mengejar capex, siklus AI bisa memiliki ruang yang jauh lebih besar. Jika belanja jauh melampaui monetisasi, kegembiraan hari ini bisa berubah menjadi masalah valuasi besok.
Saya optimistis terhadap tema AI jangka panjang, tetapi saya makin tertarik pada perusahaan-perusahaan “picks-and-shovels” di baliknya, bukan sekadar mengejar headline.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
NVIDIA baru saja melaporkan pendapatan kuartalan sebesar $96,2B, dengan pendapatan Data Center mencapai $89B, naik 117% YoY. Jensen Huang juga mengatakan NVIDIA memperkirakan pertumbuhan pendapatan sekitar 70% untuk tahun fiskal 2028, sementara dalam panggilan laba, pihaknya menyoroti belanja modal (capex) hampir $800B pada 2026 dari lima besar hyperscaler.
Namun, belanja ini menciptakan lapisan investasi kedua.
Pusat data AI membutuhkan listrik, jaringan, networking, pendinginan, memori, konstruksi, dan keamanan siber. IEA memperkirakan konsumsi listrik pusat data global bisa meningkat kira-kira dua kali lipat dari 485 TWh pada 2025 menjadi 950 TWh pada 2030, sementara pusat data yang berfokus pada AI diperkirakan tumbuh bahkan lebih cepat. Di AS, pusat data dapat menyumbang sekitar setengah dari pertumbuhan kebutuhan listrik hingga 2030.
Hal ini mengubah cara saya melihat perdagangan terkait AI. Ini tidak lagi sekadar cerita semikonduktor.
Peluang mungkin menyebar ke perusahaan yang membangun infrastruktur fisik dan digital di sekitar AI—tapi risikonya juga begitu. Jika capex hyperscaler akhirnya melambat, perusahaan yang bergantung pada belanja AI yang terus-menerus bisa menghadapi tekanan.
Jadi saya mengamati dua hal sekaligus: pertumbuhan pendapatan AI vs. biaya untuk membangun seluruh komputasi ini.
Jika pendapatan terus mengejar capex, siklus AI bisa memiliki ruang yang jauh lebih besar. Jika belanja jauh melampaui monetisasi, kegembiraan hari ini bisa berubah menjadi masalah valuasi besok.
Saya optimistis terhadap tema AI jangka panjang, tetapi saya makin tertarik pada perusahaan-perusahaan “picks-and-shovels” di baliknya, bukan sekadar mengejar headline.
#AIStocksWhatNext
$4Stock
$AGT
$AKE