Sebagai perusahaan yang benar-benar bergerak mantap di garis depan eksplorasi luar angkasa, Rocket Lab tidak hanya berhenti pada tahap konsep dan slide presentasi—melainkan memenangkan perhatian jangka panjang pasar melalui tindakan nyata. Dalam percakapan di grup member sebelumnya, saya juga pernah menekankan bahwa, dibandingkan dengan SpaceX, ukuran dan valuasi perusahaan ini saat ini terlihat jauh lebih kecil. Memang, jika dilihat dari angka absolut, valuasinya sekarang tidaklah rendah. Namun, ke depan masih ada ruang pertumbuhan dan potensi revaluasi nilai yang cukup luas.
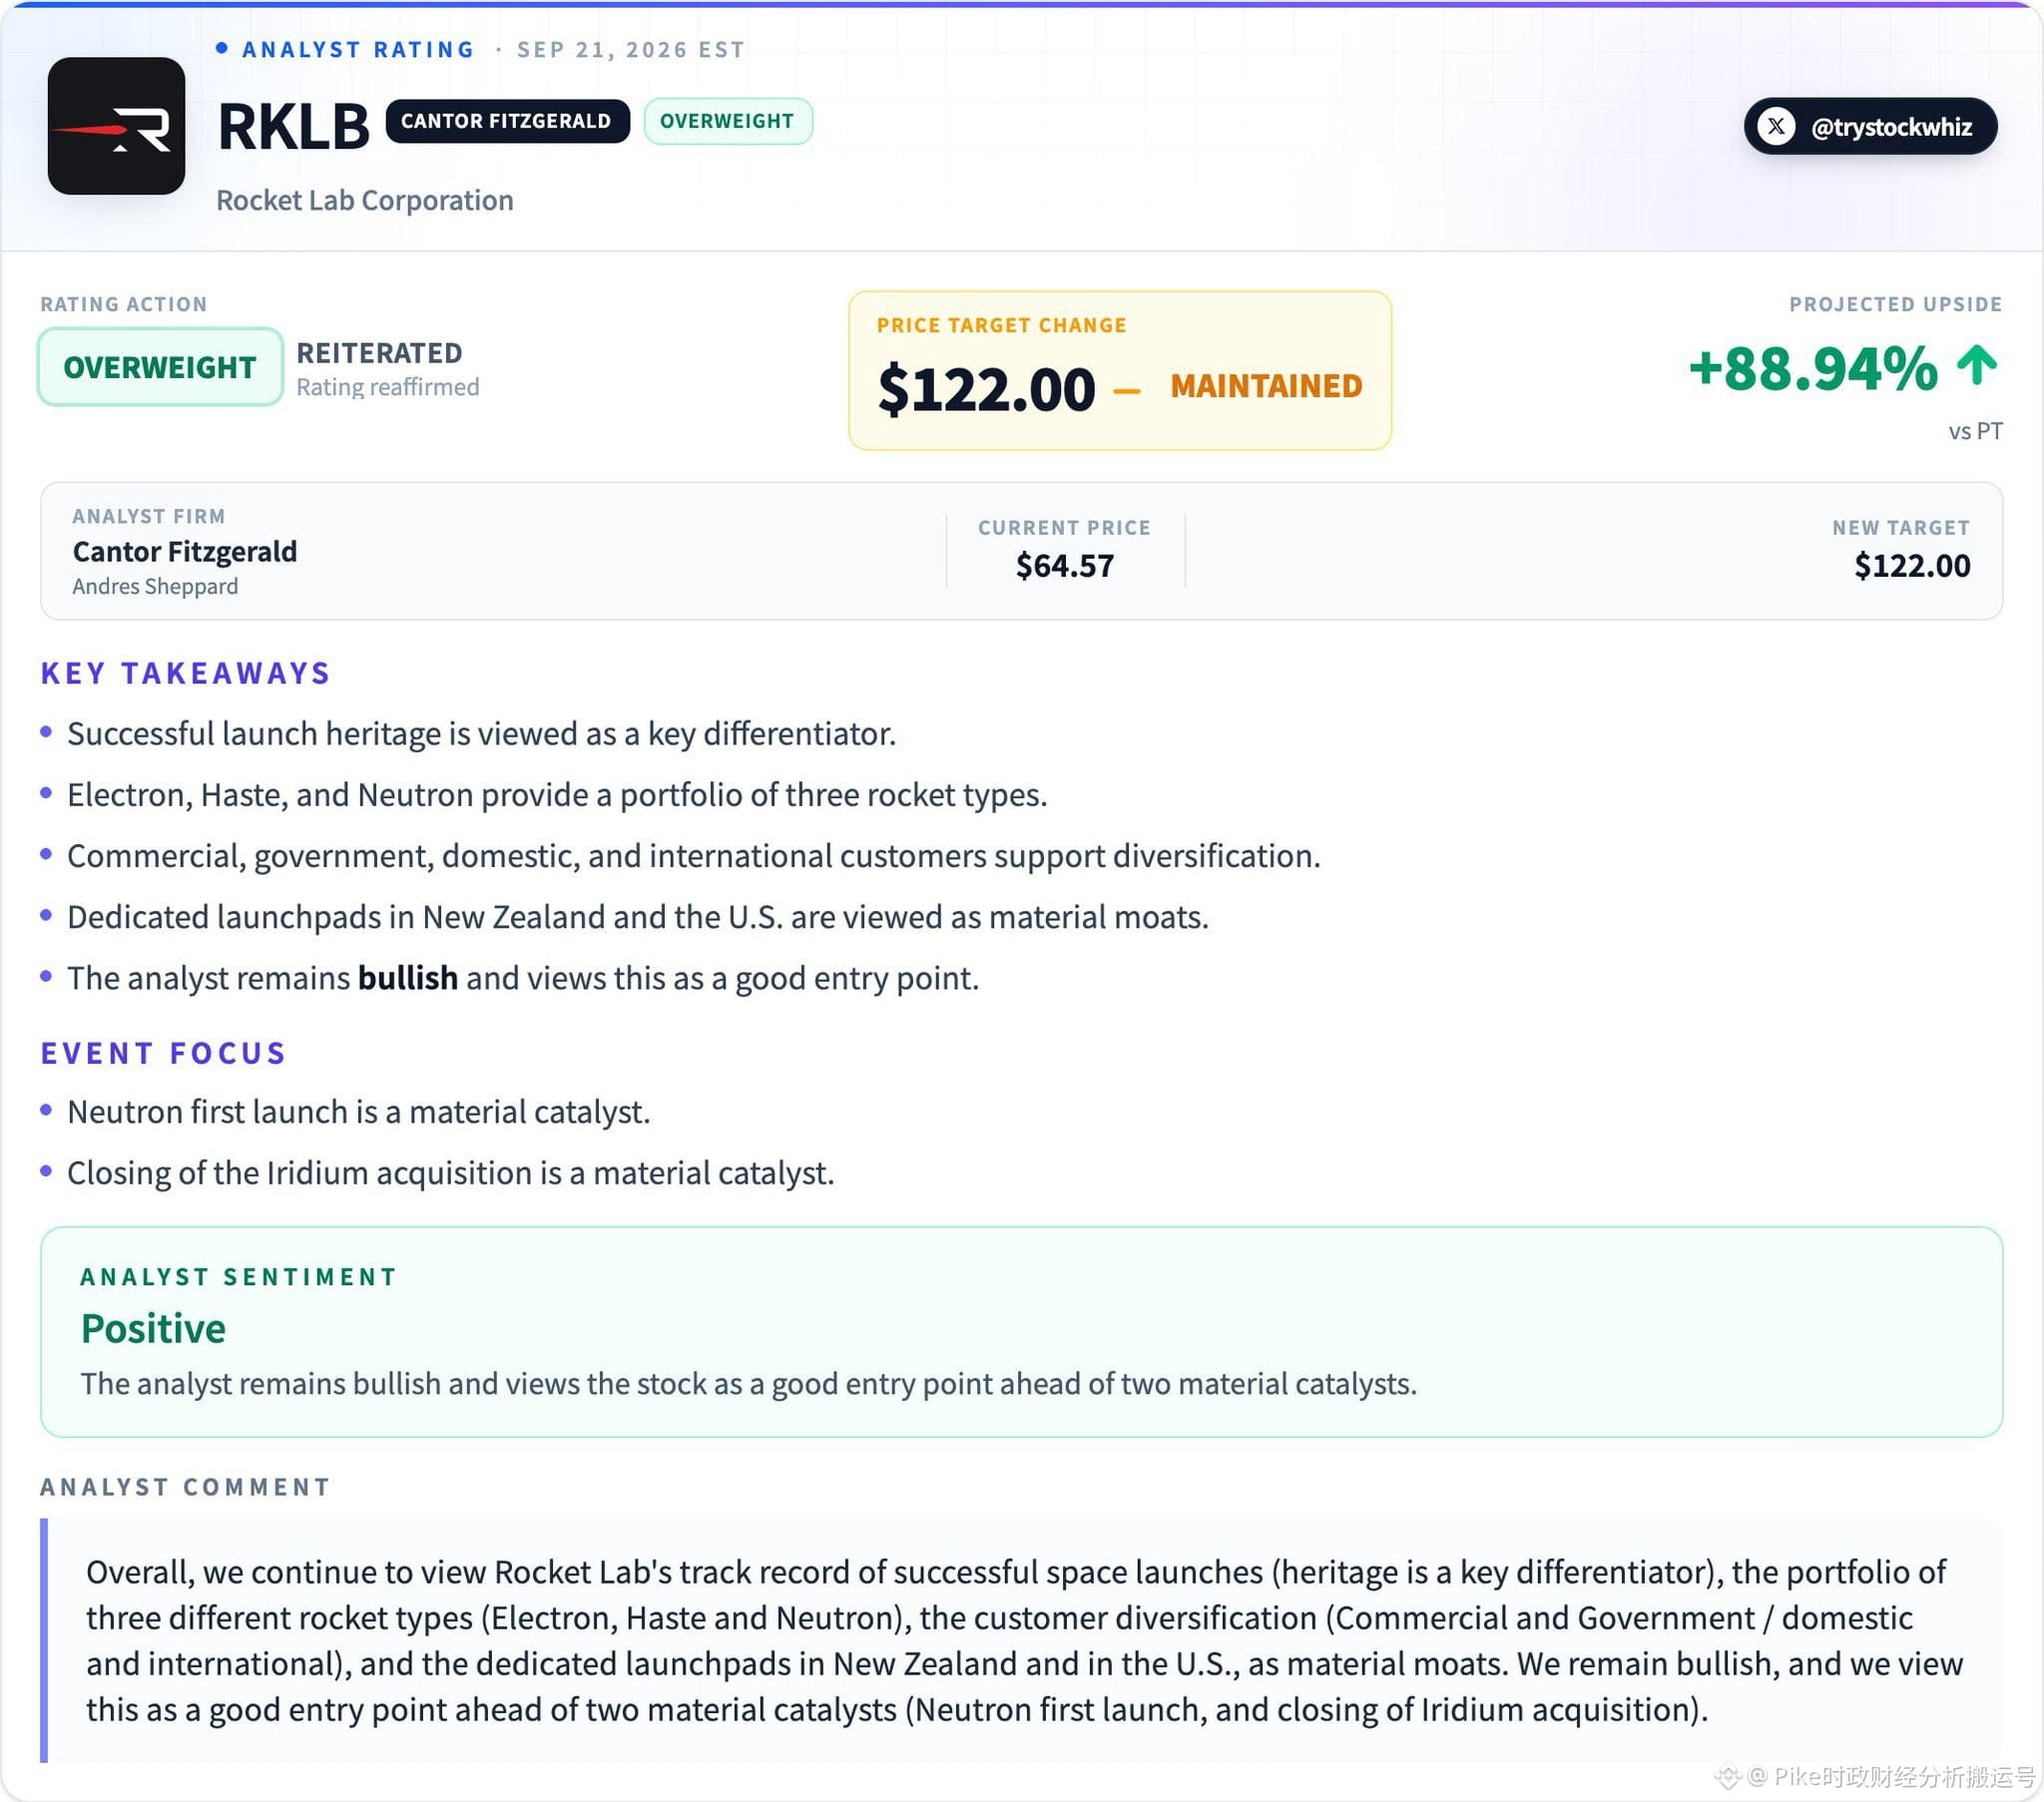
Tepat pada 21 September, analis dari bank investasi ternama Cantor Fitzgerald, Andres Sheppard, mengulang penilaian “buy/menambah posisi” untuk $RKLB, dengan menetapkan target harga sebesar 122 dolar. Jika menggunakan harga saham 64,57 dolar pada hari rilis laporan riset tersebut, maka saham ini masih menyisakan potensi kenaikan sekitar 89%. Menurutnya, sebelum dua katalis besar benar-benar terealisasi, saat ini merupakan momen yang sangat ideal untuk mulai berinvestasi.
Katalis pertama adalah transaksi akuisisi Iridium. Saat ini, seluruh dana yang dibutuhkan untuk merger sudah tersedia. Diperkirakan seluruh proses serah-terima dapat diselesaikan secara resmi pada pertengahan 2027. Iridium tidak hanya menguasai jaringan komunikasi pita L orbit rendah secara global, tetapi juga memiliki lebih dari 60 satelit yang sedang beroperasi di orbit serta lebih dari 10 satelit cadangan. Begitu transaksi ini selesai, Rocket Lab dapat menggabungkan bisnis inti seperti manufaktur satelit, peluncuran roket, deployment konstelasi, dan layanan komunikasi satelit in-orbit dalam satu entitas—sehingga melangkah menjadi model bisnis integrasi vertikal end-to-end yang mirip seperti SpaceX. Dari sisi ekspektasi keuangan, pendapatan Iridium pada 2025 diperkirakan dapat menembus 850 juta dolar, sementara Cantor memperkirakan pendapatan Rocket Lab pada 2026 akan melewati ambang 900 juta dolar. Ini berarti setelah keduanya bergabung, total pendapatan tahunan kemungkinan besar akan tumbuh mendekati dua kali lipat.
Sambil menunggu katalis terealisasi, parit pengaman bisnis yang sudah ada juga sama-sama kuat. Untuk perusahaan di bidang antariksa, kekuatan kompetitif yang benar-benar inti biasanya bukan parameter performa roket di laporan, melainkan frekuensi peluncuran yang terakumulasi dari waktu ke waktu, tingkat kepercayaan pelanggan, kemampuan eksekusi misi, dan keandalan peluncuran. Belum lama ini, roket Electron milik perusahaan sukses menyelesaikan tugas penerbangan ke-96—yang sekaligus merupakan peluncuran ke-17 mereka tahun ini. Saat ini, Electron, proyek HASTE, serta fasilitas peluncuran khusus yang tersebar di Amerika Serikat dan Selandia Baru, bersama-sama membentuk benteng terkuat Rocket Lab pada tahap saat ini. Hal ini membuktikan bahwa perusahaan mampu membuat roket dengan sukses, meluncurkannya hingga masuk orbit, serta terus memberikan tugas kepada pelanggan secara andal.
Dan katalis terpenting berikutnya adalah roket menengah reusable Neutron. Perlu diketahui, kemampuan muatan ke low Earth orbit (LEO) maksimum bisa mencapai sekitar 13 ton—dibandingkan Electron dengan kapasitas muatan sekitar 300 kilogram, ini merupakan lompatan besar secara kualitas. Berdasarkan target yang ditetapkan manajemen, harga peluncuran per misi diperkirakan berada di kisaran 50 hingga 55 juta dolar. Selama uji terbang pertamanya dan kemudian uji terbang lanjutan dapat berjalan dengan lancar, Neutron sangat berpeluang menjadi roket angkut kelas menengah yang benar-benar memiliki daya saing komersial kuat di pasar—selain Falcon 9—yang jumlahnya hanya segelintir.
Kelahiran Neutron bukan sekadar berarti perusahaan mendapat satu roket berukuran lebih besar. Keberhasilan atau kegagalannya akan langsung menentukan apakah Rocket Lab bisa keluar dari zona nyaman pasar roket kecil dan masuk ke wilayah yang jauh lebih besar, seperti muatan komersial skala besar, misi keamanan nasional, serta deployment konstelasi satelit. Pada saat yang sama, ini juga merupakan ujian besar untuk memastikan apakah pengalaman teknik unggul yang terakumulasi pada era Electron dapat berhasil “dipindahkan” dan diterapkan pada roket menengah yang lebih kompleks dan dapat dipulihkan.
Tentu, ketika peluang terlihat terbuka, investor juga harus terus memperhatikan berbagai pengungkapan risiko dan variabel potensial. Misalnya, Neutron bisa menghadapi risiko keterlambatan pengembangan atau kegagalan pada penerbangan perdana, serta tantangan integrasi yang mungkin muncul dan potensi dilusi saham akibat akuisisi Iridium—semuanya perlu dipantau secara berkelanjutan. Ke depan, hal yang benar-benar akan menentukan batas plafon valuasi $RKLB bukanlah cerita-cerita menarik di pasar modal, melainkan keberhasilan pelaksanaan dan hasil eksekusi akhir dari proyek Neutron.