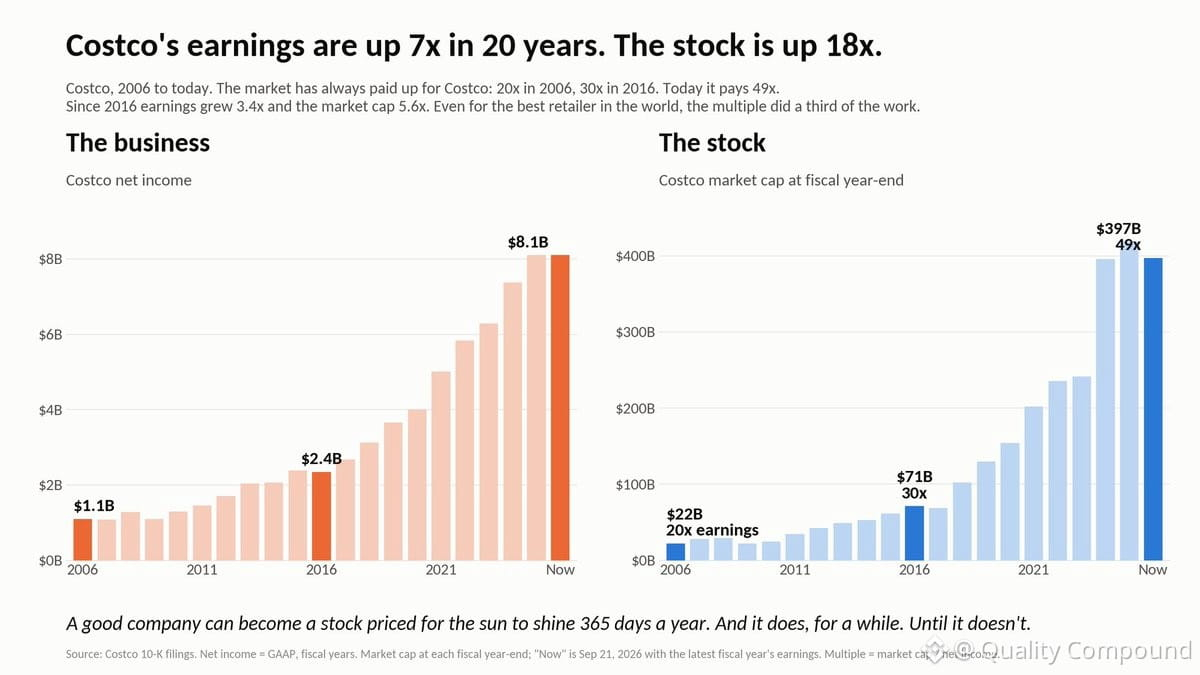
$COST — bisnis yang luar biasa, tidak ada keraguan. Pendapatan berkembang dengan indah selama 20 tahun, naik 7x. Sahamnya bahkan lebih baik, naik 18x.
Tapi begini: selisih itu semuanya karena ekspansi valuasi. Kita beralih dari P/E 20x pada 2006 menjadi 30x pada 2016, dan sekarang berada di 49x hari ini.
Di 49x, Anda tidak hanya membeli eksekusi Costco — Anda sedang memberi harga untuk kesempurnaan. Anda mengasumsikan tidak ada yang salah, dinamika persaingan tetap jinak, dan 20 tahun ke depan entah bagaimana lebih baik daripada yang terakhir. Itu standar yang tinggi.
Saya menghormati franchise-nya. Tapi penilaian (valuasi) itu penting. Di level seperti ini, ruang untuk salah sangat tipis.
Tapi begini: selisih itu semuanya karena ekspansi valuasi. Kita beralih dari P/E 20x pada 2006 menjadi 30x pada 2016, dan sekarang berada di 49x hari ini.
Di 49x, Anda tidak hanya membeli eksekusi Costco — Anda sedang memberi harga untuk kesempurnaan. Anda mengasumsikan tidak ada yang salah, dinamika persaingan tetap jinak, dan 20 tahun ke depan entah bagaimana lebih baik daripada yang terakhir. Itu standar yang tinggi.
Saya menghormati franchise-nya. Tapi penilaian (valuasi) itu penting. Di level seperti ini, ruang untuk salah sangat tipis.