

Data exit token hampir tidak pernah diperiksa sebelum mereka menjual
Intisari pertama:
90% dari unlock mendorong harga turun, di seluruh 16.000+ peristiwa yang terukur
Penurunan dimulai sekitar 30 hari sebelum tanggal, bukan pada hari itu
Posisi senilai 10 hari volume membutuhkan ~100 hari untuk dijual dengan benar
Dalam lebih dari 100 hari, 1 s.d. pergerakan harga adalah ~36,6%. Melindunginya biayanya ~3%
Ethena memusatkan 14,3% dari float pada satu tanggal, dan token naik 28,9%
Kebanyakan orang mengira exit token adalah masalah waktu. Itu adalah masalah eksekusi, dibatasi oleh kewajiban pengungkapan, dan dinilai berdasarkan waktu.
Inilah yang ditunjukkan oleh data.
1. Pasokannya lebih besar daripada likuiditas di order book
Binance Research memperkirakan token yang dijadwalkan untuk dibuka antara 2024 dan 2030 bernilai sekitar $155 miliar, dan membutuhkan permintaan sekitar $80 miliar untuk menyerapnya. Keyrock mencatat token terkunci senilai lebih dari $600 juta masuk ke peredaran setiap minggu.
Data Kaiko untuk Q1 2025 menunjukkan total kedalaman pasar 1% seluruh kelompok altcoin 50 teratas sekitar $700 juta. Pada bulan-bulan biasa di 2026, nilai unlock sekitar $2 miliar. Pada Maret 2026, nilainya lebih dari $6 miliar.
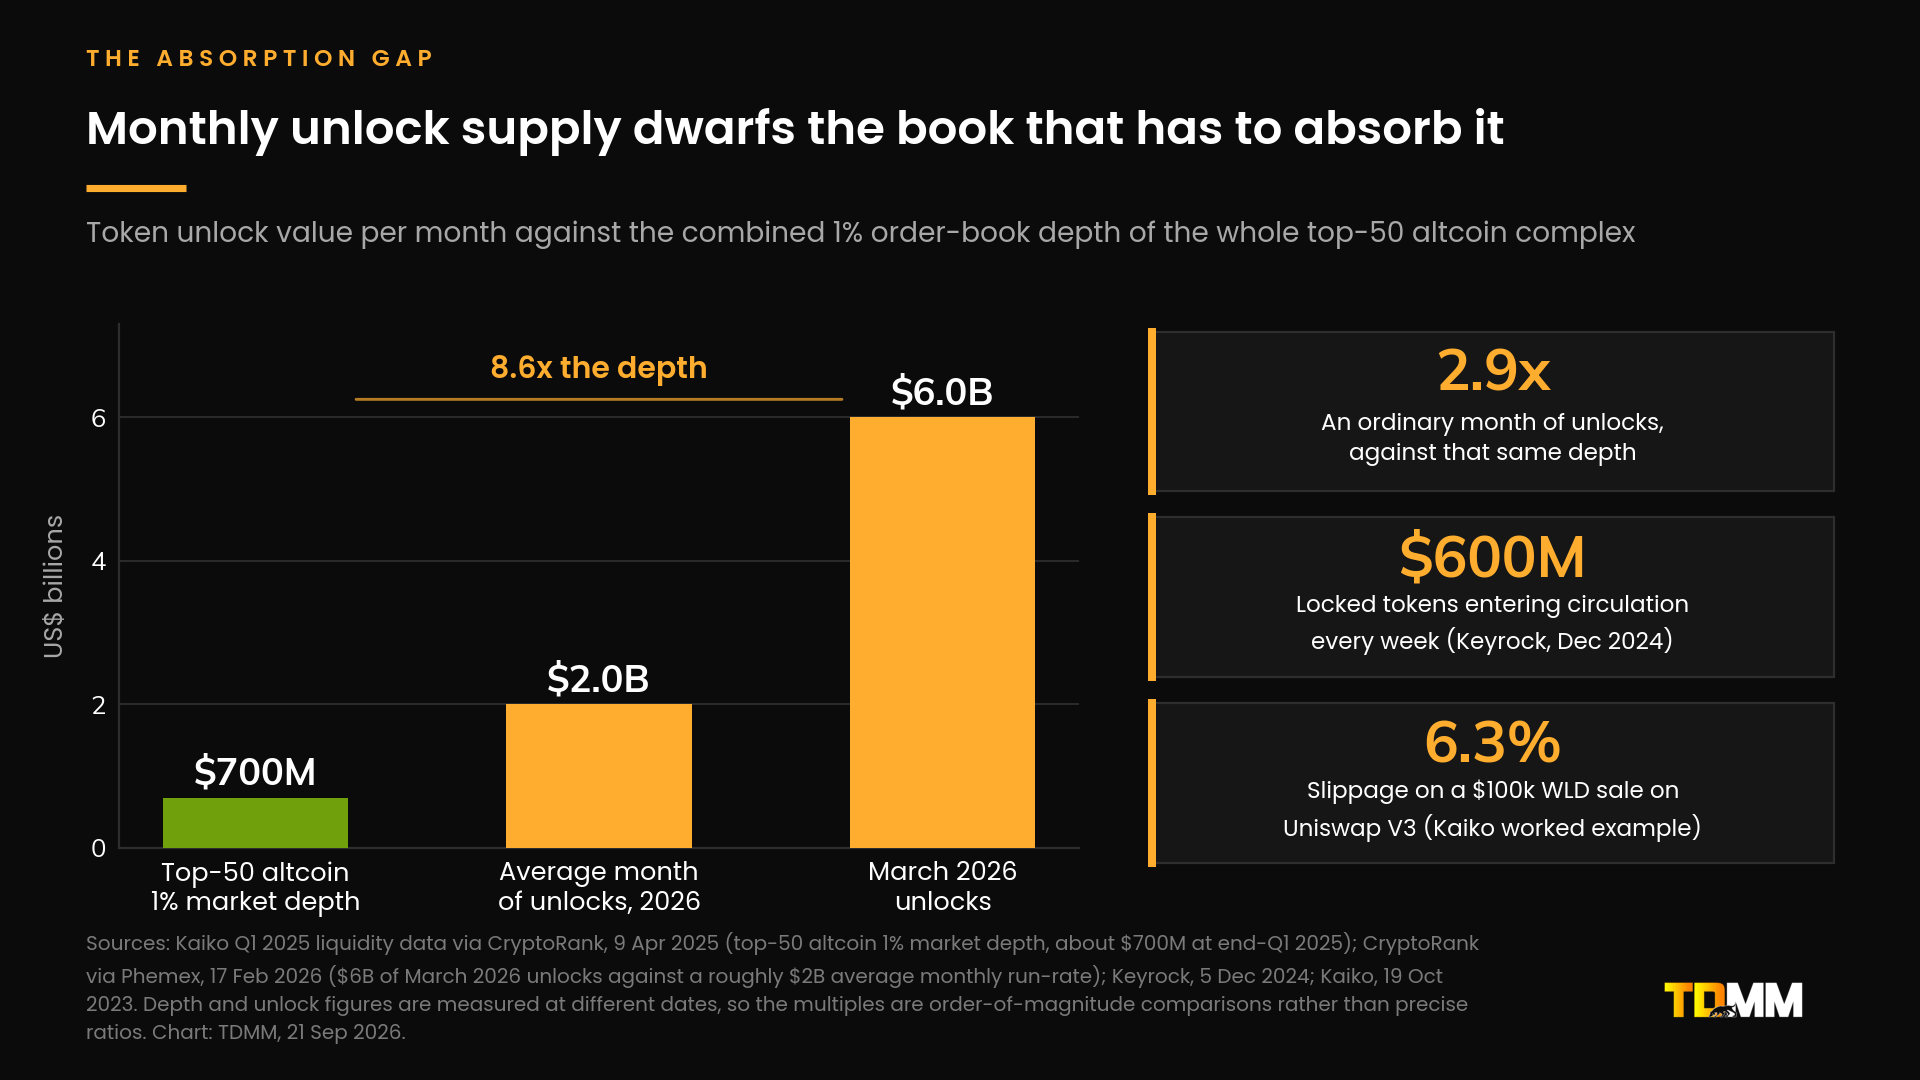
Itulah inti masalahnya dalam satu perbandingan.
2. Pasar menjual sebelum tanggalnya
Keyrock, berdasarkan lebih dari 16.000 peristiwa unlock pada 40 token: 90% menimbulkan tekanan harga negatif, terlepas dari ukuran atau jenisnya. Tranche tim menunjukkan «penurunan harga rata-rata hingga 25%». Dampaknya mulai terasa sekitar 30 hari sebelumnya dan mereda dalam 14 hari setelahnya.
Tokenomist, berdasarkan 236 peristiwa dari Juni 2024 hingga Maret 2026: median drift −14,7% pada bulan sebelum unlock (n=164, p<0,001), dan −9,1% dalam dua minggu terakhir (n=166, p<0,001). Keduanya signifikan pada tingkat 0,1%.
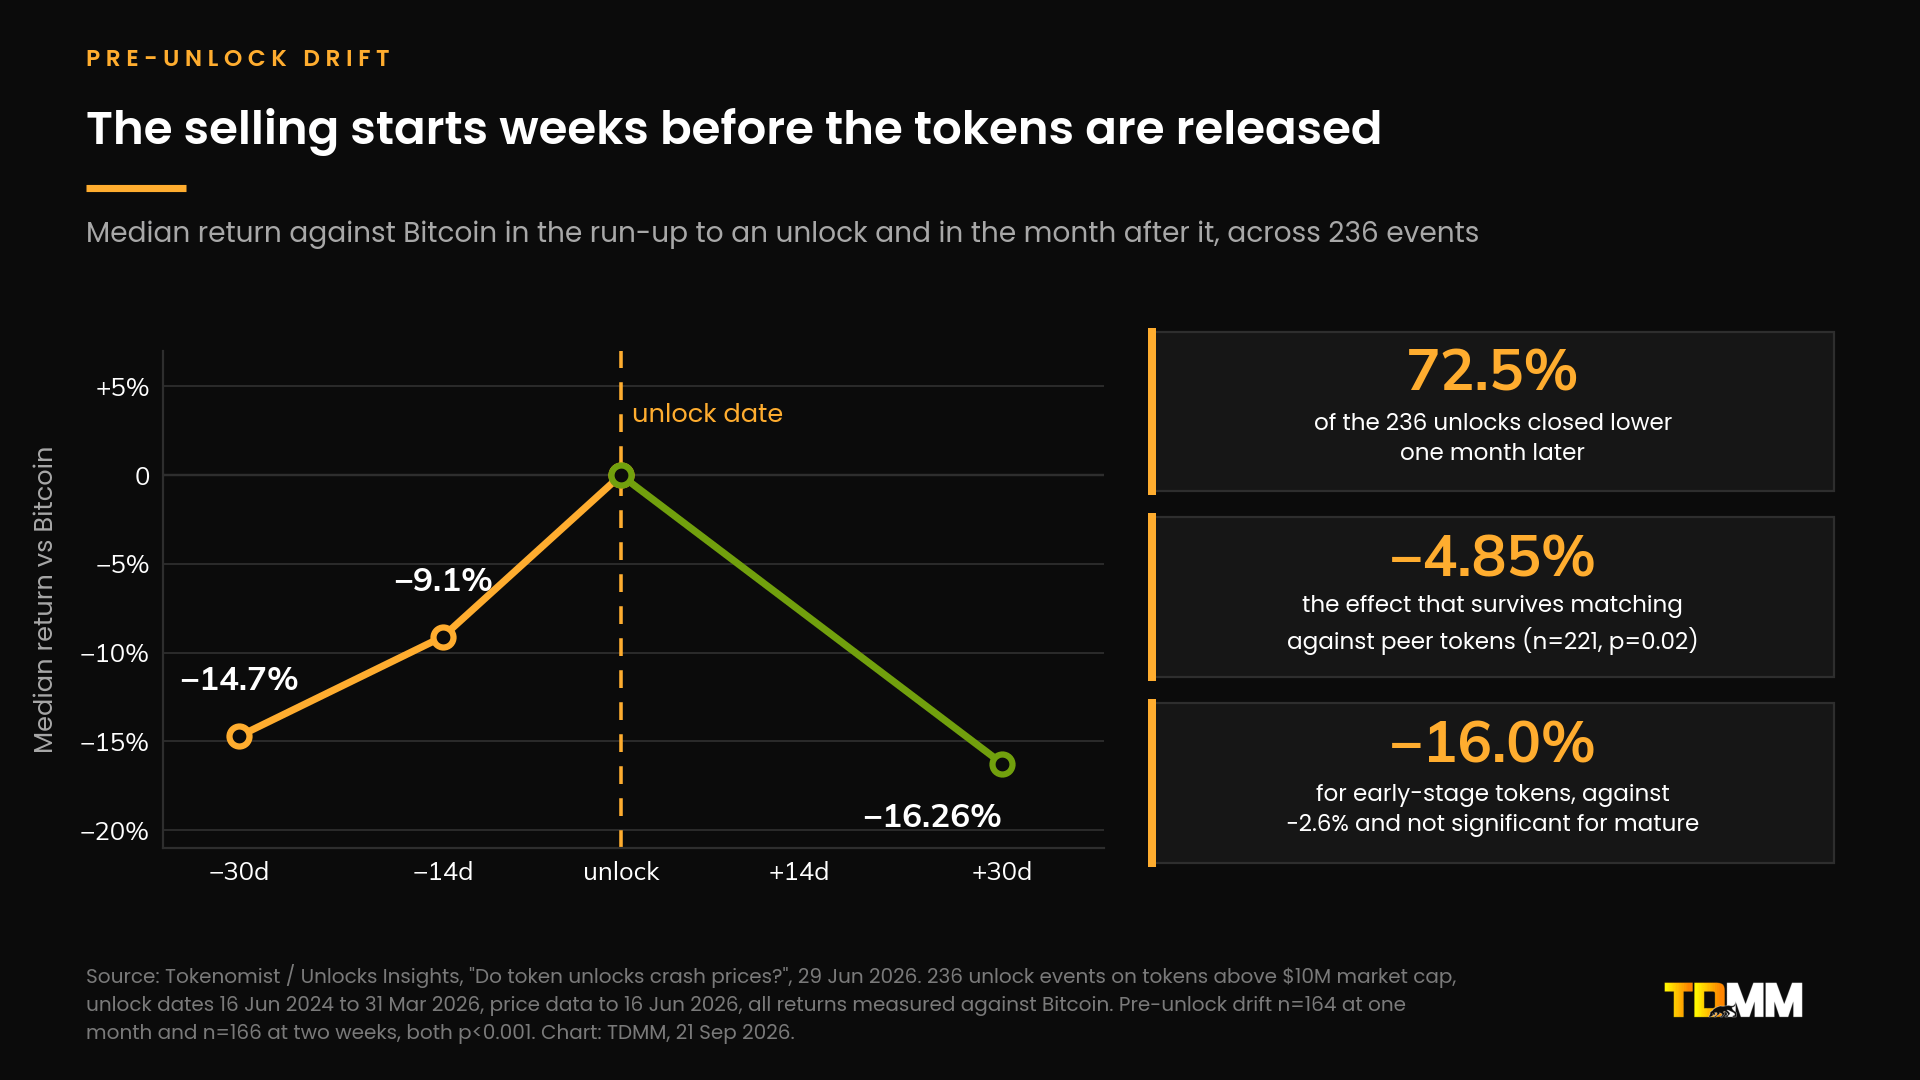
Angka utama itu juga perlu dilihat secara jujur. Median satu bulan tanpa penyesuaian adalah −16,26%, tetapi setelah dibandingkan dengan token sejenis, hanya −4,85% yang tersisa (n=221, p=0,02), dan dampaknya hampir seluruhnya terkonsentrasi pada token tahap awal. Token mapan menunjukkan −2,57%, dan hasilnya tidak signifikan secara statistik.
3. Ukur dalam hari volume, bukan dolar
Inilah langkah yang hampir semua orang lewatkan.
Posisi senilai $50 juta pada token dengan volume harian $5 juta setara dengan sepuluh hari volume. Dengan batas partisipasi disiplin sebesar 10%, penjualannya membutuhkan 100 hari.
Dampaknya mengikuti hukum akar kuadrat, bukan garis lurus. Donier dan Bonart mengukurnya pada lebih dari satu juta metaorder Bitcoin dengan prefaktor sekitar 0,9. Talos menemukan bahwa hukum ini berlaku pada tingkat partisipasi antara 0,5% dan 20%.
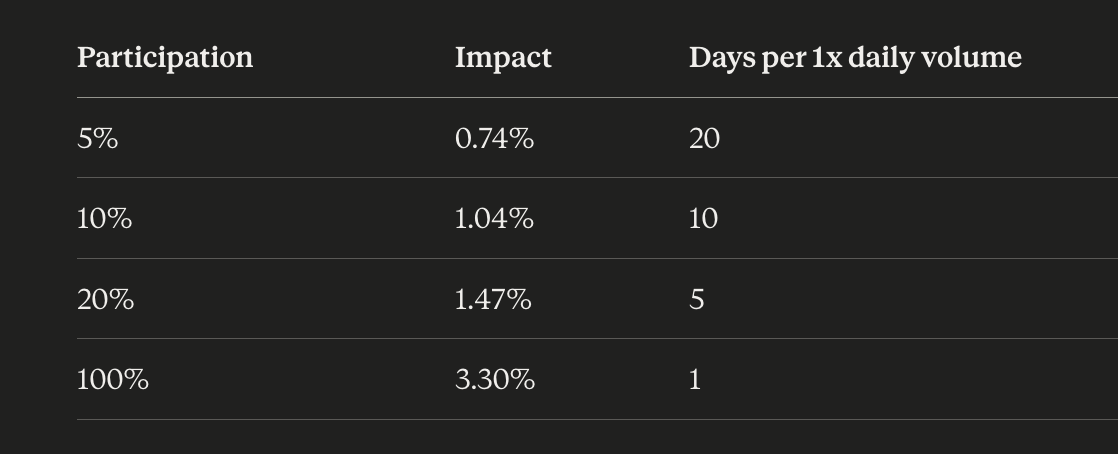
Menjual empat kali lebih banyak menimbulkan dampak sekitar dua kali lebih besar.
4. Bagian yang mahal adalah waktu menunggu, bukan slippage
Selama 100 hari dengan volatilitas altcoin yang umum, satu simpangan baku pergerakan harga adalah 36,6%.
Melindungi eksposur selama periode itu dengan perpetual short menghabiskan sekitar 3,0% dari nilai nosional, dengan tingkat funding tahunan 10,95% yang digunakan sebagai standar oleh banyak bursa.
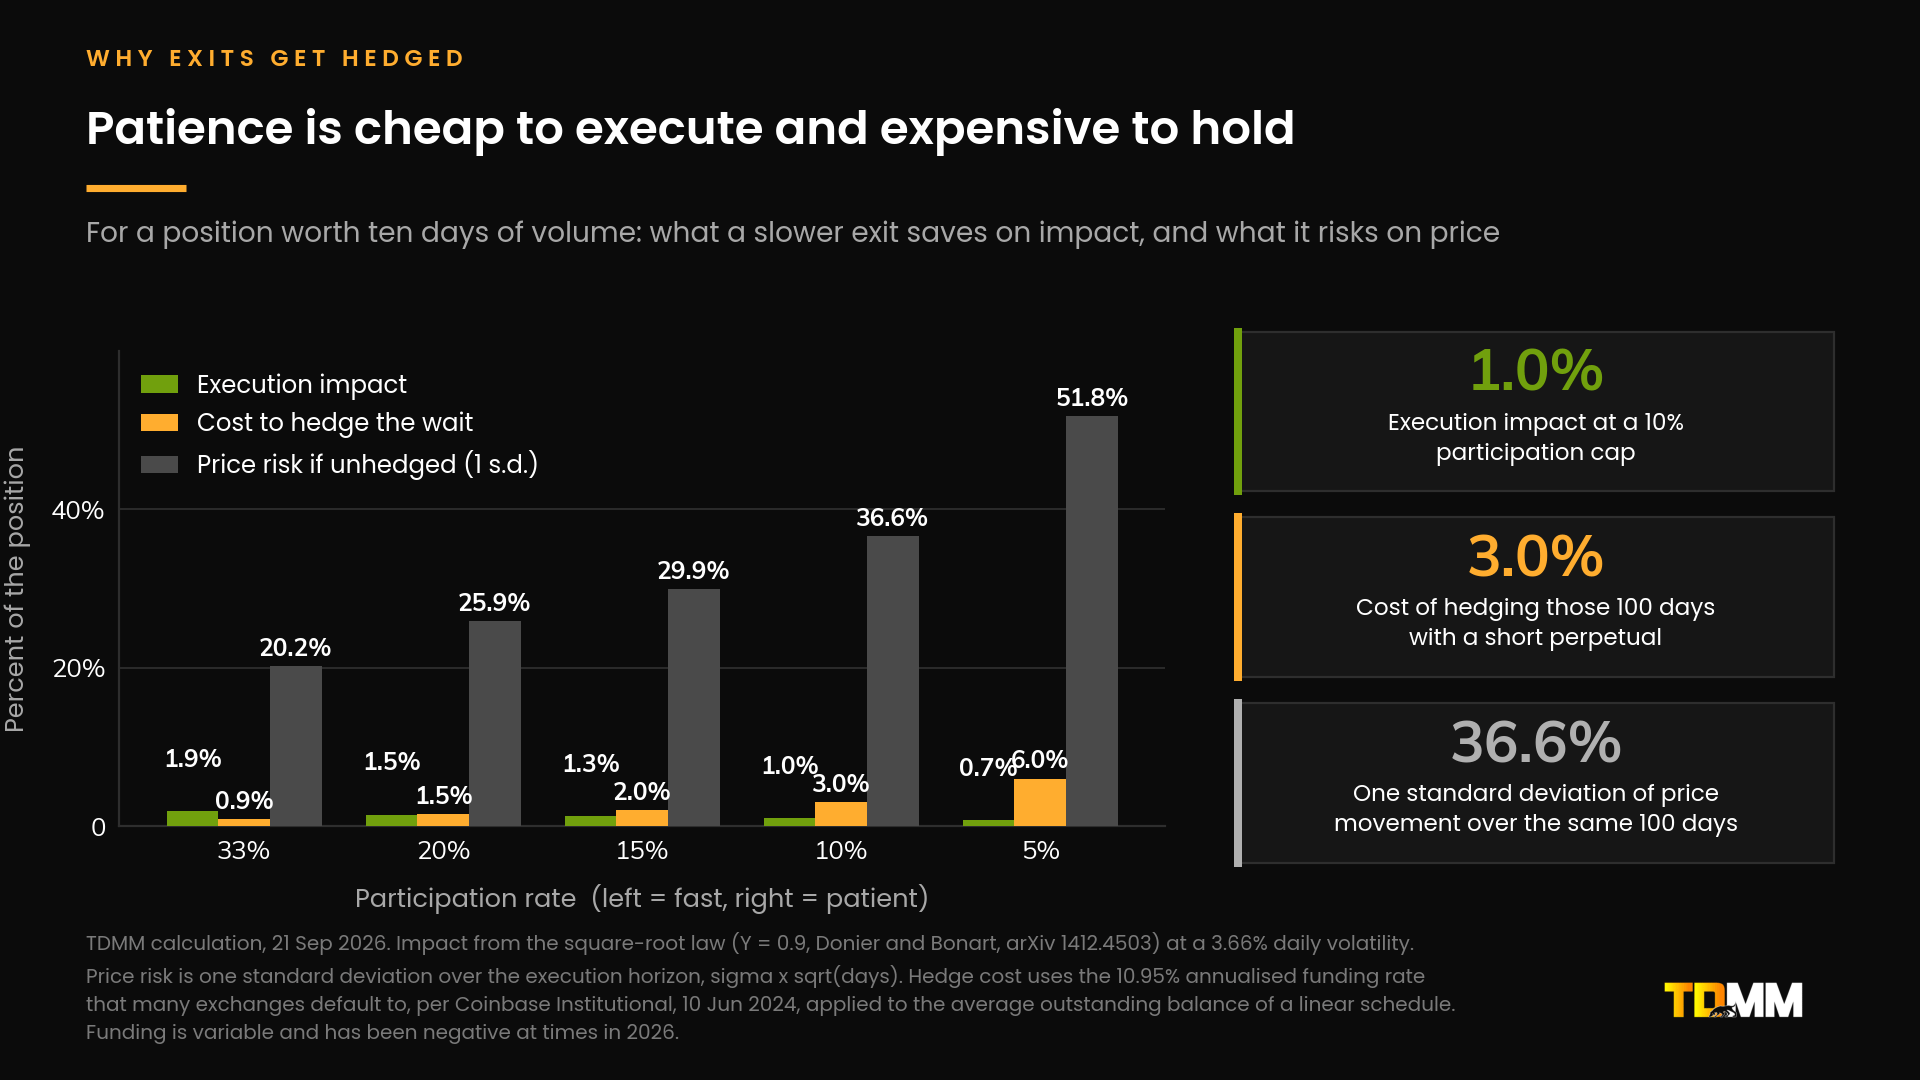
3% untuk menutupi eksposur satu sigma sebesar 36,6%. Dua belas banding satu.
Tim menghabiskan berminggu-minggu menegosiasikan biaya eksekusi sebesar 30 basis poin, lalu menanggung beta tanpa lindung nilai sebesar 36% selama tiga bulan karena tak seorang pun menghitung biaya menunggu. Inilah kesalahan paling mahal dalam exit token.
5. Pasar menghargai ketidakpastian pasokan yang diselesaikan
Pada 27 Agustus 2026, Ethena membeli token yang belum vesting dari 14 investor besar dan menggabungkan sisa jadwal investor menjadi satu pelepasan pada 5 Oktober 2026, 17 bulan lebih awal. Hal ini memusatkan sekitar 14,3% pasokan beredar pada satu tanggal.
ENA naik 28,9% dalam tiga belas jam. Enam hari kemudian, kenaikannya masih +3,9%.
Pasar tidak sedang menetapkan harga pasokan. Pasar sedang menetapkan harga ketidakpastian tentang pasokan.
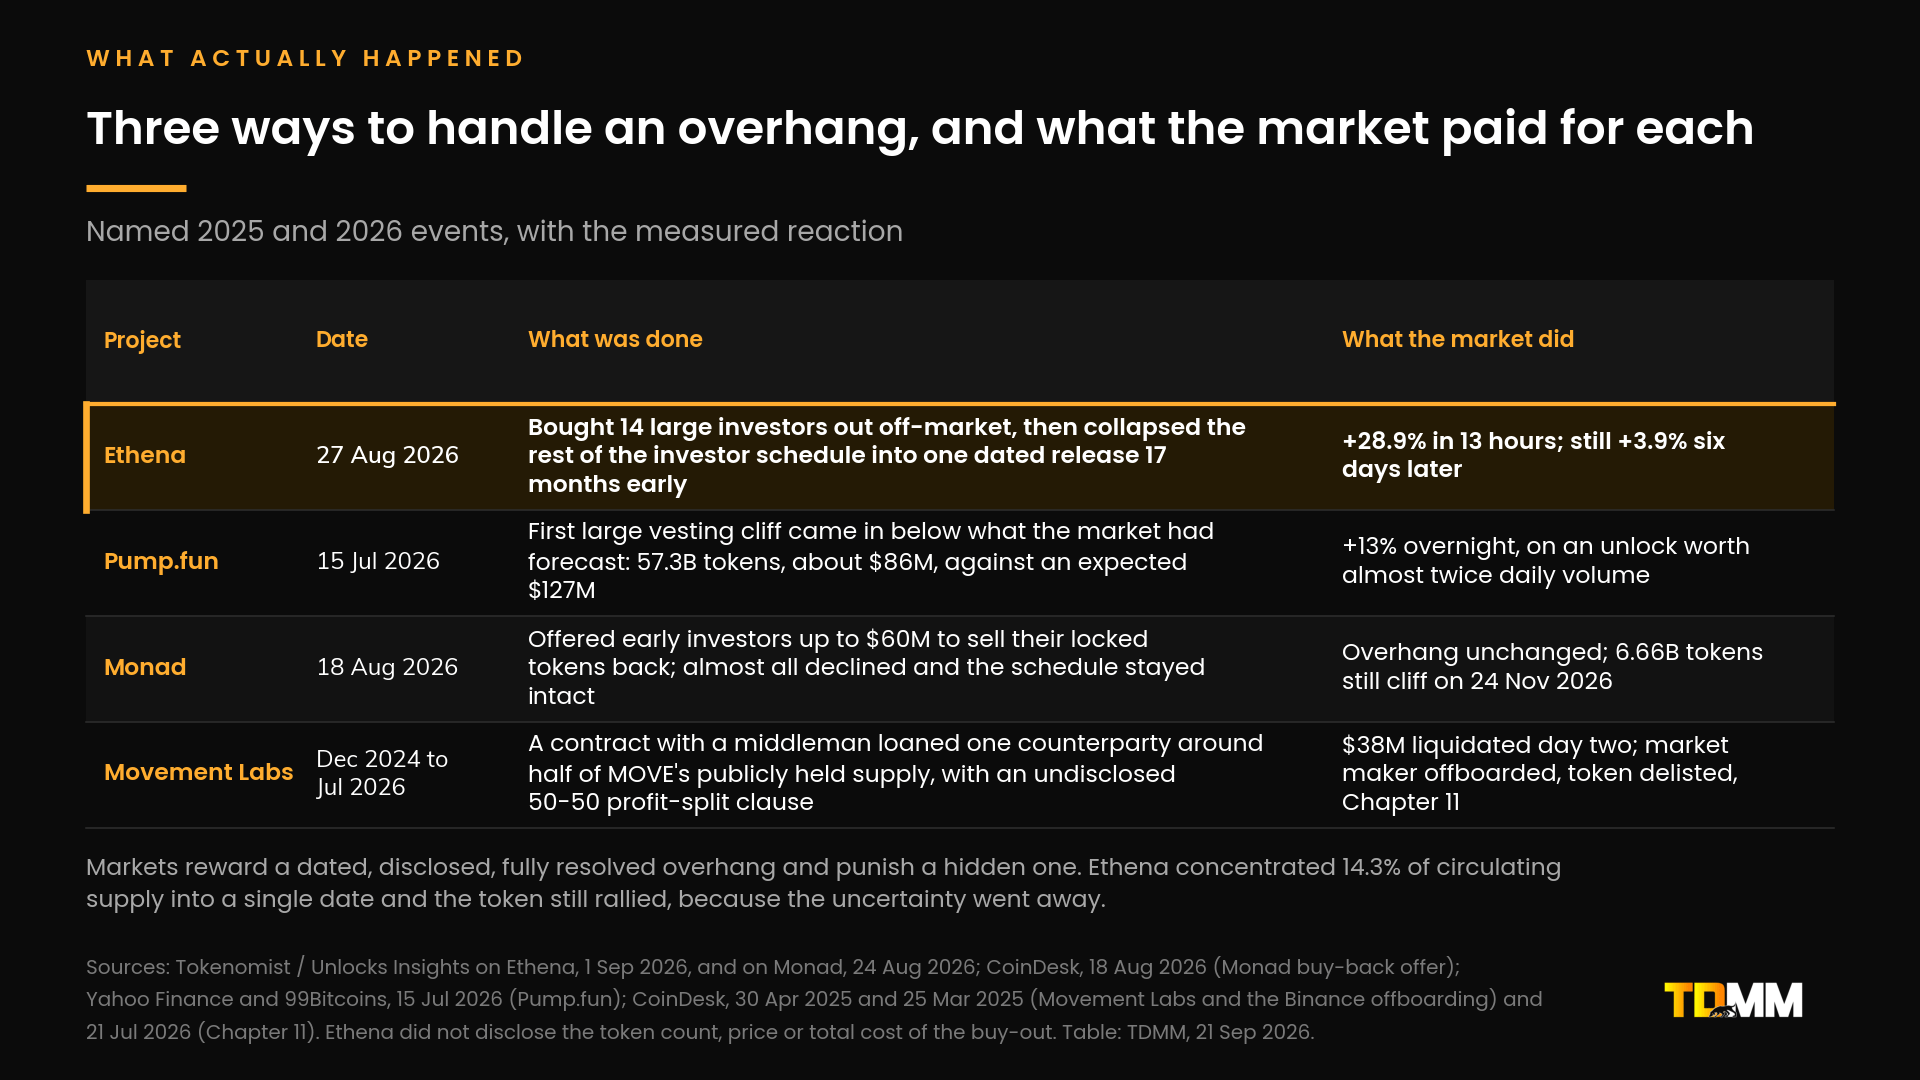
Hal sebaliknya juga berlaku. Movement Labs membuat perjanjian yang menempatkan sekitar setengah dari pasokan MOVE yang dimiliki publik di tangan satu pihak lawan, dengan klausul bagi hasil yang tidak diungkapkan. Token senilai $38 juta dilikuidasi sehari setelah debut pada Desember 2024. Binance menghapus market maker tersebut, Coinbase menghapus pencatatan token, dan perusahaan mengajukan kebangkrutan Chapter 11 pada Juli 2026.
6. Pengungkapan kini menjadi syarat pencatatan di bursa
Sejak 25 Maret 2026, Binance mewajibkan penerbit token mengungkapkan identitas market maker, badan hukum, dan ketentuan kontraknya, serta melarang pengaturan bagi hasil dan imbal hasil terjamin. Binance menyebut penjualan yang bertentangan dengan jadwal pelepasan token sebagai tanda bahaya.
Jika kontrak market maker Anda mencakup bagi hasil, itu sekarang merupakan risiko pencatatan di bursa, bukan sekadar preferensi komersial.
Panduan kerja 90 hari
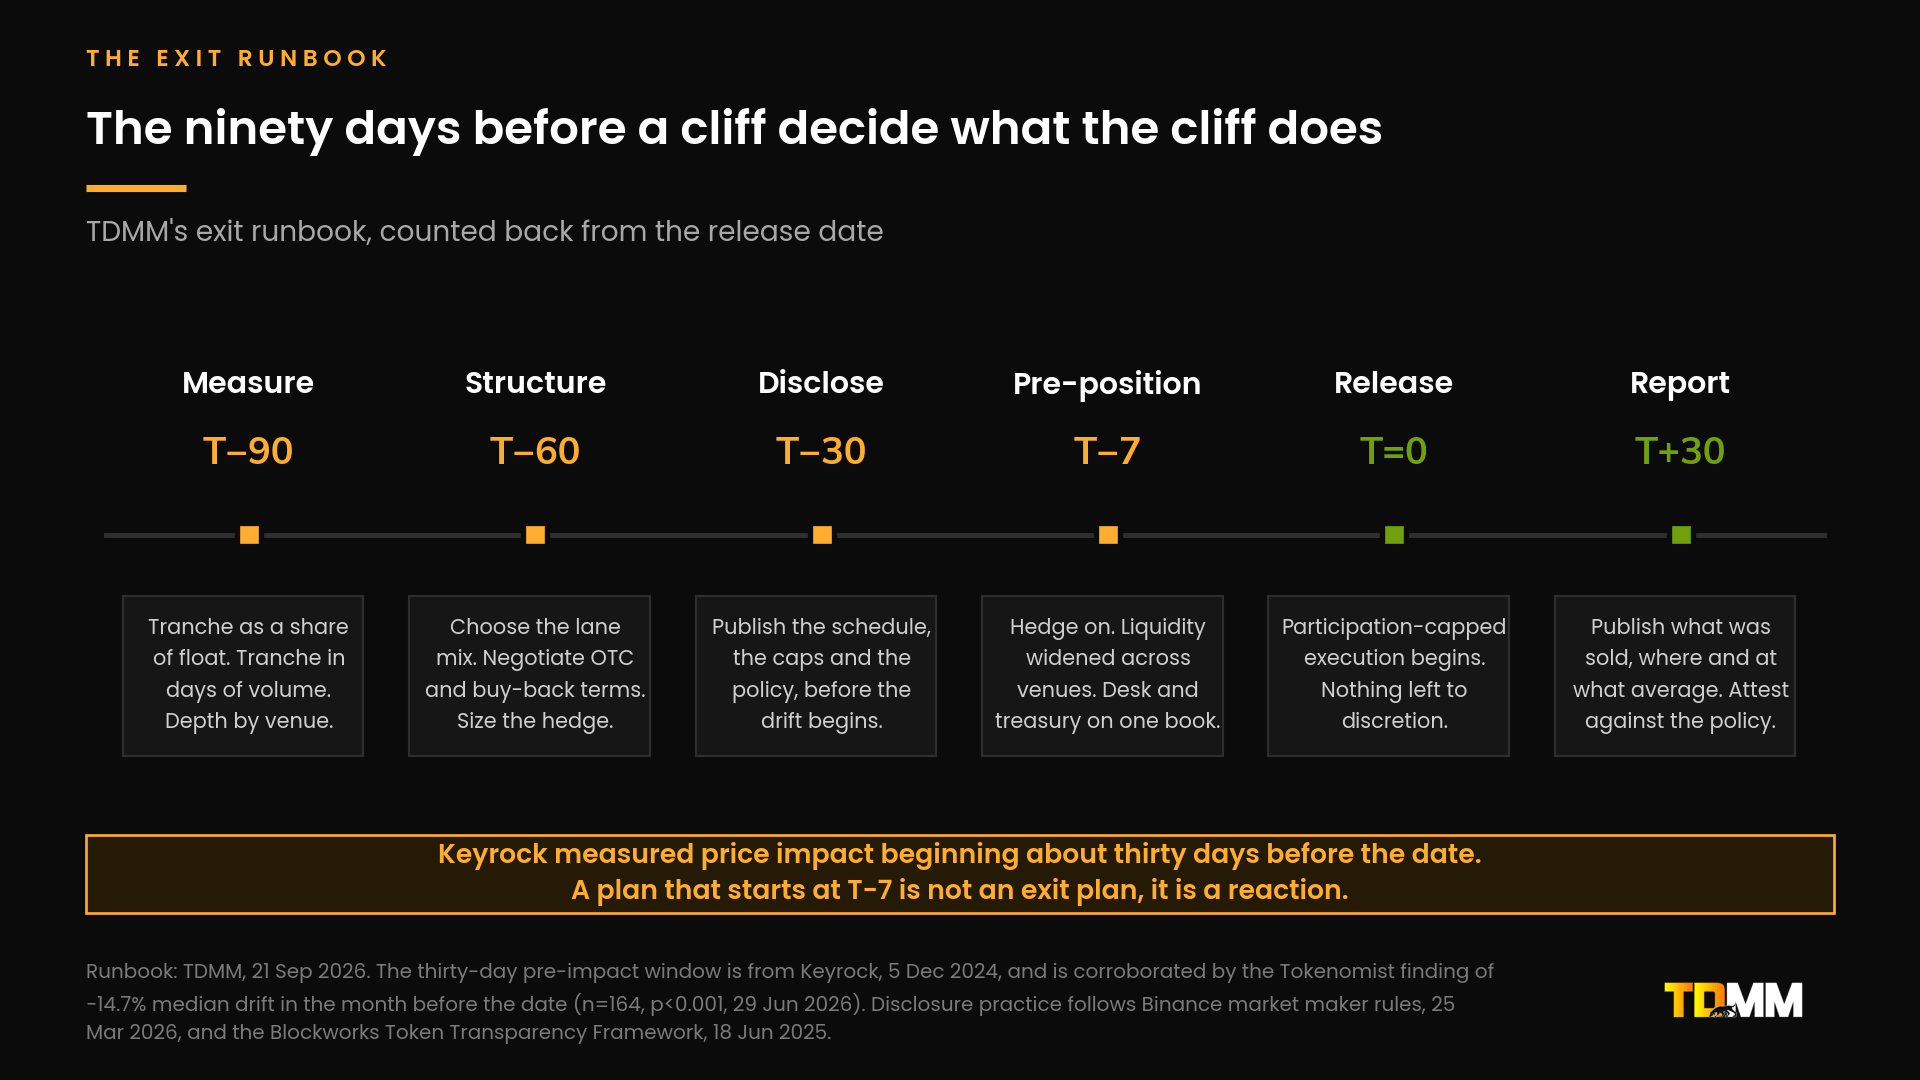
T−90: ukur tranche sebagai bagian dari float dan dalam hari volume, berdasarkan kedalaman 1% T−60: tentukan campuran jalur eksekusi, tetapkan harga blok OTC dan lindung nilai, negosiasikan buy-back jika ada T−30: umumkan jadwal, batas, dan kebijakan T−7: lindung nilai aktif, likuiditas diperlebar, desk dan treasury menggunakan satu order book T=0: eksekusi dengan batas partisipasi, tanpa keputusan diskresioner T+30: laporkan jumlah yang dijual, di mana, dengan harga rata-rata berapa, dan kesesuaiannya dengan kebijakan
Rencana yang baru dimulai pada T−7 bukanlah rencana. Itu adalah reaksi terhadap penurunan yang sudah terjadi.
TDMM (TradeDog Market Maker) telah menjalankan pasar kripto sejak 2015: volume perdagangan lebih dari $10 miliar, lebih dari 100 integrasi CEX dan DEX, lebih dari 200 pasar, beroperasi 24/7, dengan lebih dari 30 orang di lima benua. Pengelolaan exit menggunakan order book yang sama dengan aktivitas market making dan treasury, karena eksekusi, lindung nilai, penyusunan struktur, dan pengungkapan tidak dapat dipisahkan. Tanpa janji soal harga atau volume: kemudahan diperdagangkan, transparansi, dan layanan sepanjang siklus penuh.
Sumber: Keyrock (Des 2024); Tokenomist / Unlocks Insights (Jun dan Sep 2026); Binance Research (Mei 2024); Kaiko melalui CryptoRank (Apr 2025); Donier dan Bonart arXiv:1412.4503; Talos (Des 2025); Coinbase Institutional (Jun 2024); CoinDesk (Mar 2026, Apr 2025, Jul 2026). Angka horizon eksekusi dan volatilitas adalah perhitungan TDMM berdasarkan candle harian Coinbase Exchange hingga 21 September 2026. Bukan saran investasi.
#TokenExitStrategy #Tokenomics #MarketMaking #TokenUnlocks #CryptoLiquidity