

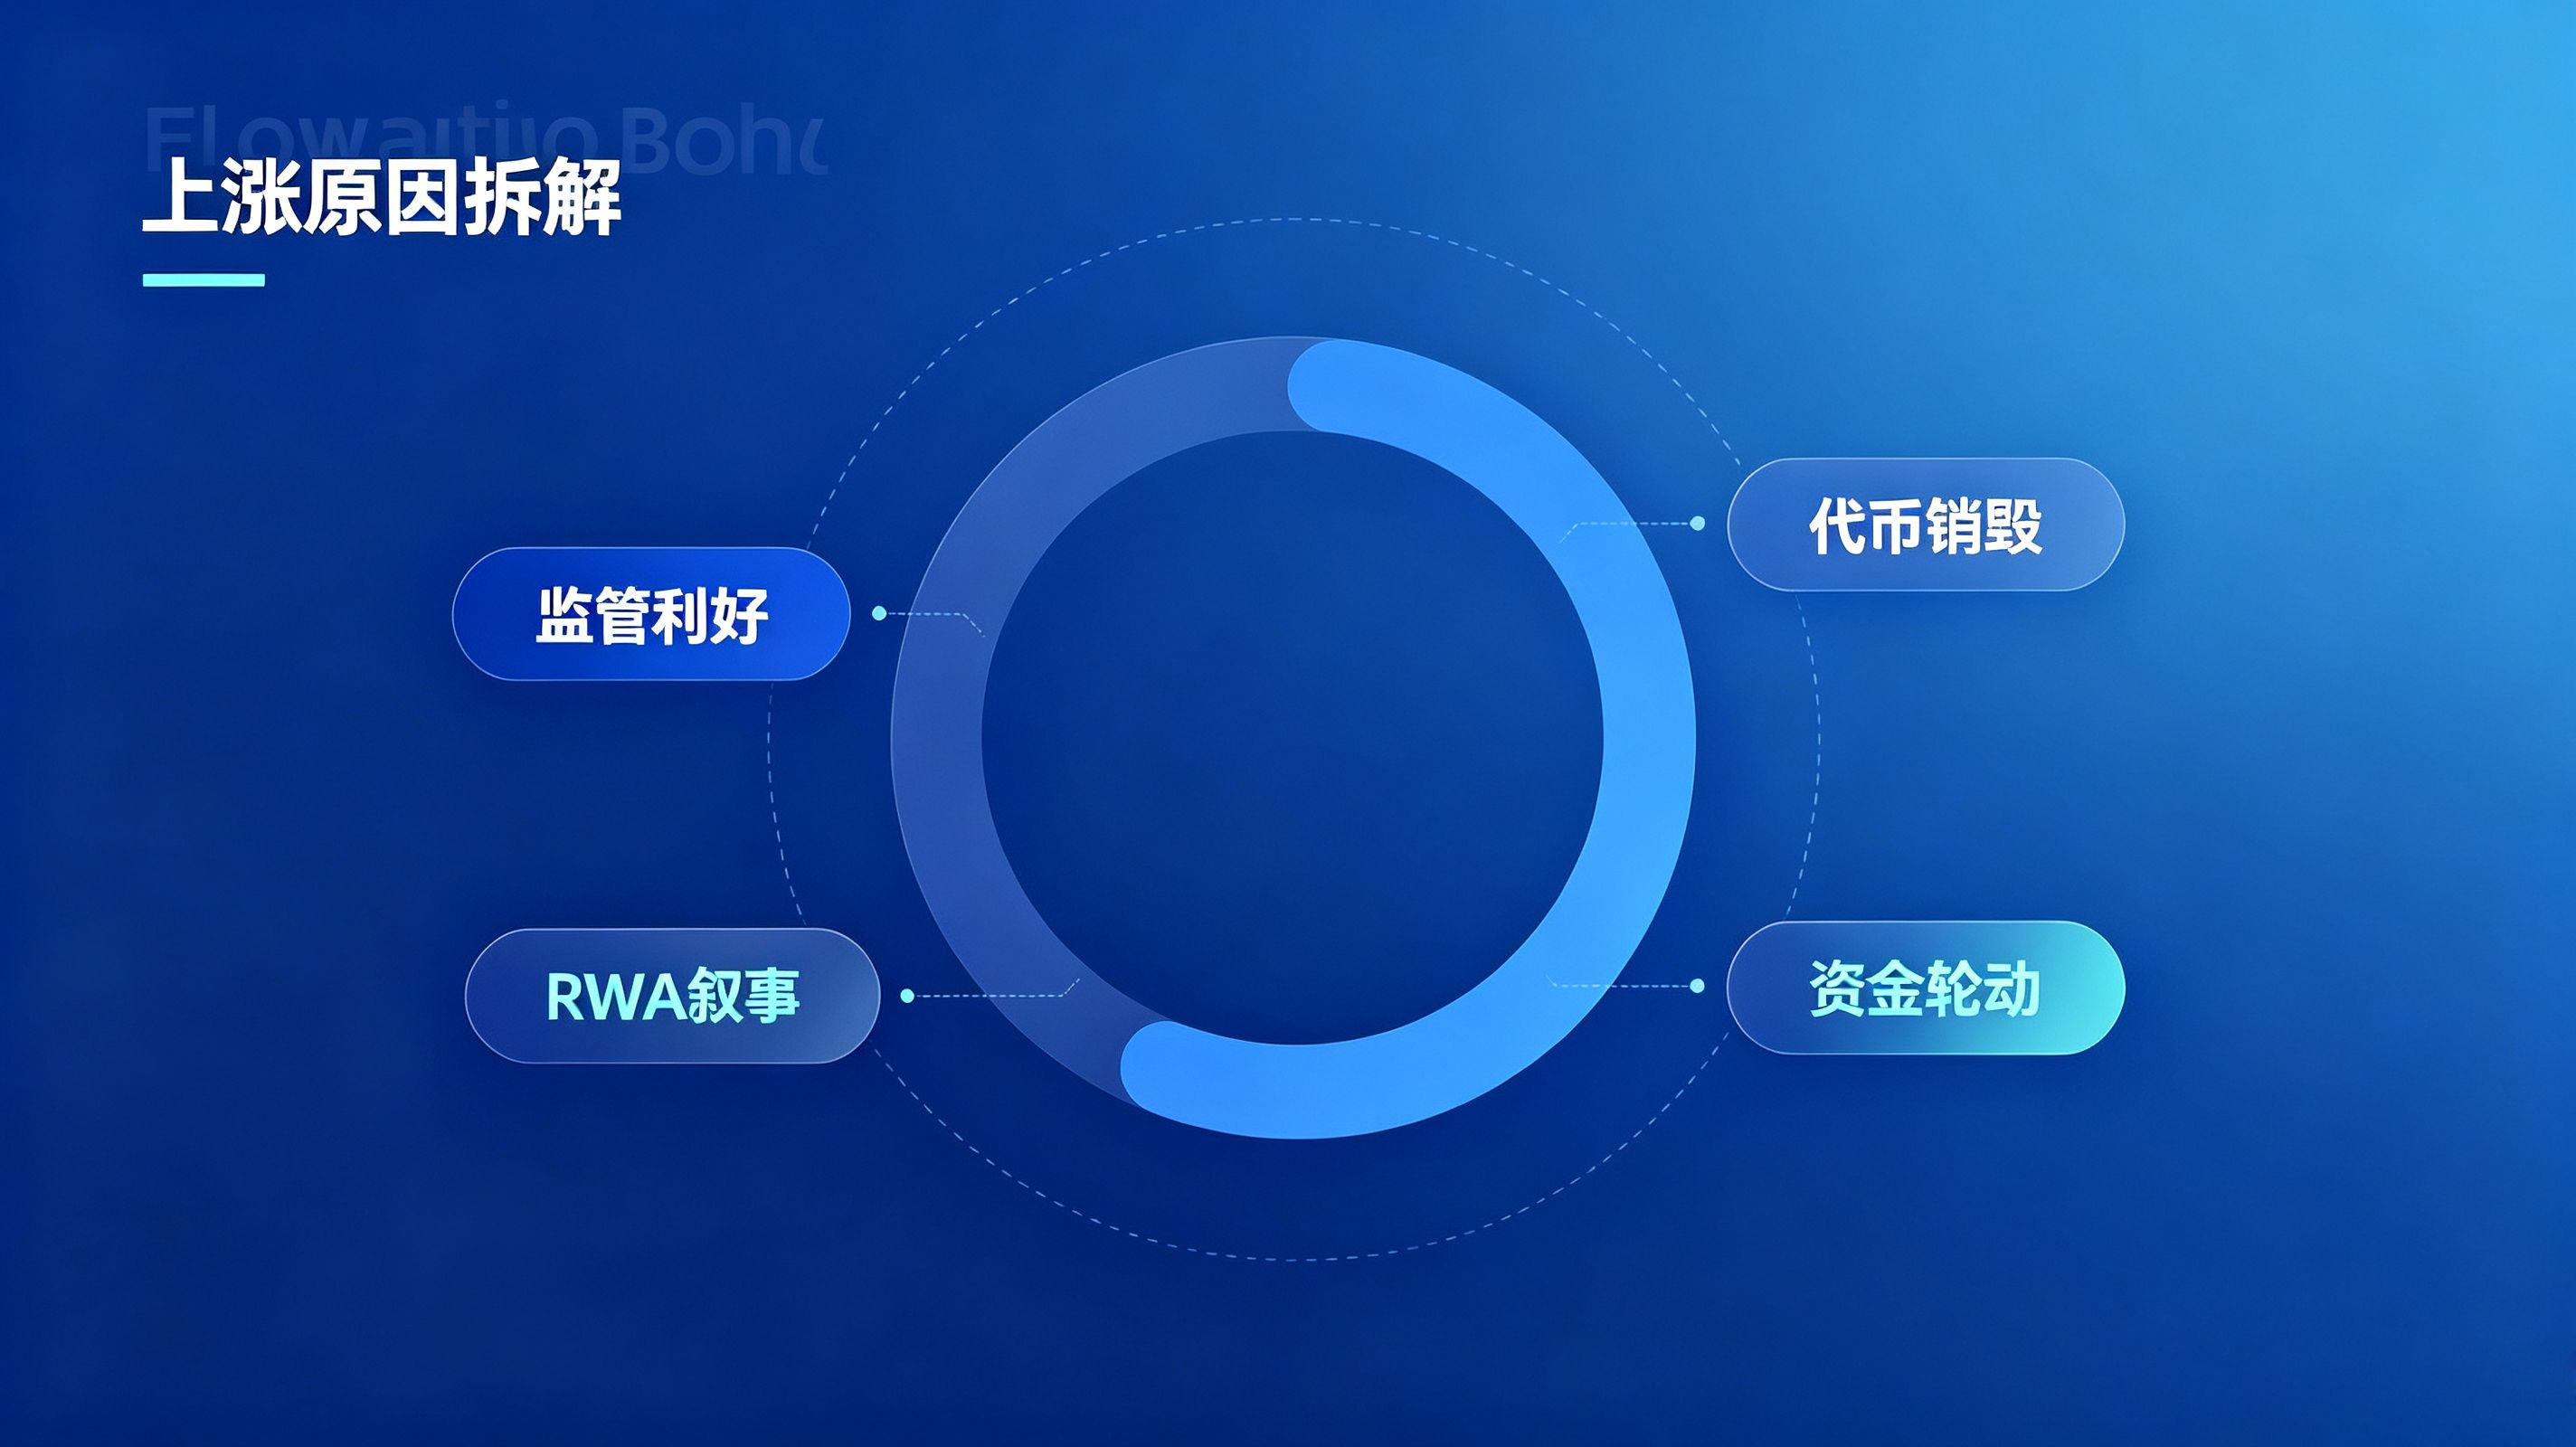
Sejak 17 September, UNI menjadi token utama yang paling menonjol di pasar kripto pada putaran kali ini. Setelah pergerakan pasar dimulai, UNI melonjak tajam dalam waktu singkat: kenaikan maksimum dalam 24 jam menembus lebih dari 30%, dan harga sempat berada di atas 9 dolar. Ini mengerek kembali sentimen seluruh sektor DeFi. Sebagai pemimpin absolut di arena DEX, kenaikan Uniswap kali ini bukan sekadar aksi spekulasi dana jangka pendek, melainkan hasil gabungan beberapa faktor: kabar baik kebijakan regulasi, peningkatan model ekonomi token, bonus peluang di jalur RWA, serta sinergi rotasi dana pasar. Selain itu, ini juga memberikan referensi penting bagi perkembangan jangka panjang proyek infrastruktur DeFi.
Katalis inti pada pergerakan kali ini berasal dari kebijakan pengecualian regulasi yang dikeluarkan SEC AS untuk AMM berbasis izin. Pada 17 September, SEC merilis kerangka inovasi pengecualian yang memungkinkan perdagangan saham AS tokenisasi di dalam kumpulan AMM yang mematuhi lisensi. Sementara itu, Uniswap sejak Juli tahun ini telah merilis versi V4 dengan kumpulan dana berizin (Permissioned Pools) yang tertanam. Berkat kemampuan plugin Hook, pemeriksaan daftar putih dompet dapat dilakukan langsung di level kontrak, hanya mengizinkan alamat yang telah disetujui melalui KYC untuk bertransaksi—sangat pas dengan kerangka regulasi tersebut. Pasar segera menafsirkan: Uniswap tidak lagi sekadar tempat perdagangan aset asli kripto, melainkan memiliki peluang untuk menampung kebutuhan transaksi on-chain saham tokenisasi skala triliunan RWA, obligasi pemerintah, dan reksa dana. Narasi bergeser dari perdagangan internal kripto langsung meluas ke aset keuangan tradisional yang dibawa ke atas rantai (on-chain), sehingga ekspektasi dana institusi langsung tersulut.
Penggerak inti kedua adalah model ekonomi token UNI yang menyelesaikan siklus tertutup (closed loop), sehingga mewujudkan penangkapan nilai. Selama ini pasar mengkritik Uniswap karena volume transaksinya besar, tetapi biaya protokol tidak mengalir kembali kepada pemegang UNI. Seiring dengan implementasi proposal tata kelola UNIfication, sakelar biaya protokol resmi diaktifkan. Sebagian biaya yang dihasilkan dari transaksi disimpan ke kontrak TokenJar di blockchain; agar arbiter dapat mengambil aset di dalam kumpulan, mereka harus membakar sejumlah UNI yang telah ditetapkan, sehingga mekanisme deflasi akan semakin kuat: semakin tinggi volume transaksi, semakin banyak UNI yang dibakar. Pendapatan protokol secara langsung terkait dengan pembakaran token, sehingga memecahkan masalah sulit penangkapan nilai yang selama bertahun-tahun menghantui para pemimpin DeFi. Ditambah dengan pembakaran sekali di awal dari treasury sebanyak 100 juta UNI, pasar kembali memberi harga ulang nilai intrinsik UNI; dana dalam jumlah besar pun mengalir masuk. Pada saat yang sama, posisi short terpusat di pasar derivatif tertekan, yang semakin memperbesar lonjakan jangka pendek.
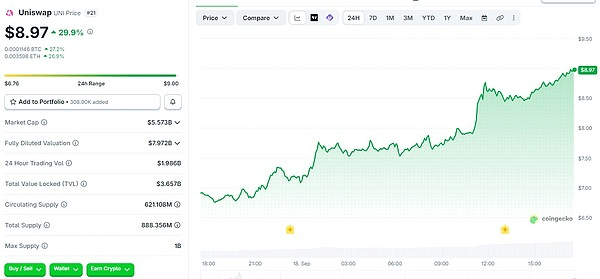
Ketiga, rotasi arus dana dan perluasan ekosistem produk mendorong lonjakan pasar. Dalam latar pasar besar yang bergejolak, dana beralih dari sektor yang sedang jadi sorotan ke DeFi blue chip dengan valuasi yang terdiskon. Ekspansi multi-chain ekosistem Uniswap berlanjut; produk dideploy di berbagai chain publik seperti Base, BNB Chain, dan Robinhood Chain. UniswapX aggregator terus diwujudkan, dengan rute transaksi mencakup lebih banyak likuiditas. Setelah Robinhood Chain terhubung, Uniswap memperoleh arus transaksi tambahan yang besar. Biaya transaksi dan jumlah UNI yang dibakar bergerak naik secara bersamaan, efek jaringan ekosistem terus menguat, sehingga kepercayaan pasar semakin kokoh.
Dari sudut pandang pihak proyek, lonjakan UNI pada putaran ini memberikan pelajaran yang sangat penting bagi semua pengembang infrastruktur Web3. Pertama, kemampuan penyesuaian terhadap kepatuhan (compliance) akan menjadi daya saing inti proyek infrastruktur. Swap tanpa izin sudah masuk ke fase lautan merah; hanya arsitektur AMM yang mampu menanamkan verifikasi kepatuhan pada lapisan dasar kontrak serta memenuhi persyaratan regulator, yang punya kesempatan untuk merebut pasar besar RWA dan aset institusi yang di-on-chain. Desain Hook modular Uniswap V4 adalah kunci karena memungkinkan Uniswap cepat memanfaatkan jendela kebijakan SEC. Arsitektur yang dapat dikembangkan di level bawah membuat pihak proyek bisa menambahkan logika bisnis baru dengan cepat tanpa harus melakukan rekonstruksi kontrak dalam skala besar.
Kedua, desain ekonomi token menentukan siklus hidup proyek. Banyak DApp dan proyek game chain (chain game) yang setelah diluncurkan akan cepat kehilangan panas; akar masalahnya adalah token hanya memiliki fungsi tata kelola, tetapi tidak memiliki mekanisme penangkapan nilai dan pembakaran. Kasus Uniswap membuktikan: keterkaitan antara pendapatan protokol, pembakaran token, dan model deflasi akan membuat token tidak hanya menjadi sekadar bukti tata kelola, melainkan aset yang dapat menangkap keuntungan pertumbuhan ekosistem. Untuk inkubasi proyek, sejak tahap perencanaan awal harus menyiapkan desain pembagian biaya, pembakaran, dan tata kelola treasury dalam model ekonomi, bukan sekadar perbaikan sementara di kemudian hari.
Secara jangka panjang, perkembangan Uniswap menghadirkan peluang sekaligus risiko. Dari sisi peluang, jalur RWA adalah tambahan terbesar (largest incremental). Jika pasar sekuritas yang ditokenisasi terus terealisasi, Uniswap berpeluang menjadi infrastruktur dasar utama untuk transaksi aset tradisional on-chain, dengan skala transaksi yang jauh melampaui pasar kripto asli saat ini. Sementara itu, ekosistem Hook V4 memungkinkan developer membangun berbagai AMM kustom berdasarkan fondasi Uniswap; komposibilitas ekosistem terus diperbesar, sehingga posisi sebagai pemimpin DEX semakin menguat secara berkelanjutan.
Namun risikonya juga tidak bisa diabaikan. Pertama, kebijakan regulasi memiliki ketidakpastian: pengecualian dari SEC tidak berarti izin yang bersifat permanen. Jika aturan teknis regulator diubah di kemudian hari, bisa memengaruhi ritme implementasi bisnis pada kumpulan berizin. Kedua, kenaikan dalam jangka pendek sangat besar sehingga pasar memiliki tekanan untuk mengambil keuntungan; begitu ekspektasi kabar baik sudah terserap, harga bisa mengalami koreksi tajam. Ketiga, persaingan di jalur ini meningkat: berbagai public chain dan DEX khusus RWA berebut klien institusi, dan keunggulan dari sisi teknis serta kepatuhan tidak dapat dimonopoli selamanya. Keempat, model kumpulan berizin akan mengubah atribut dasar Uniswap yang semula tanpa izin (permissionless). Di internal komunitas juga terdapat perbedaan pandangan, sehingga ketidakpastian pada pemungutan suara tata kelola dapat memengaruhi iterasi produk ke depan.
Secara keseluruhan, lonjakan UNI pada putaran ini pada dasarnya adalah pasar yang melakukan penilaian ulang terhadap nilai infrastruktur DeFi. Dalam jangka pendek, pergerakan digerakkan oleh kabar baik regulasi, sehingga volatilitas akan terus diperbesar; untuk jangka menengah–panjang, nilainya bergantung pada progres implementasi kumpulan berizin (permissioned pool), skala aset RWA yang di-on-chain, serta kemampuan protokol untuk terus meningkatkan pendapatan dari biaya transaksi. Bagi pengembang di industri, jalur keberhasilan Uniswap layak dijadikan referensi: arsitektur dasar modular, perencanaan awal untuk antarmuka kepatuhan, serta model ekonomi token yang membentuk siklus tertutup (closed loop). Ketiganya adalah elemen inti agar proyek infrastruktur Web3 bisa melewati berbagai siklus. Di masa depan, gelombang tokenisasi aset RWA akan membuat public chain dan infrastruktur DEX yang memiliki kemampuan pengembangan lapisan bawah serta bisa cepat beradaptasi dengan aturan regulasi, terus mendapatkan peluang berkembang.
Catatan: Artikel ini tidak merupakan nasihat investasi apa pun; berinvestasi memiliki risiko, lakukan dengan kehati-hatian.