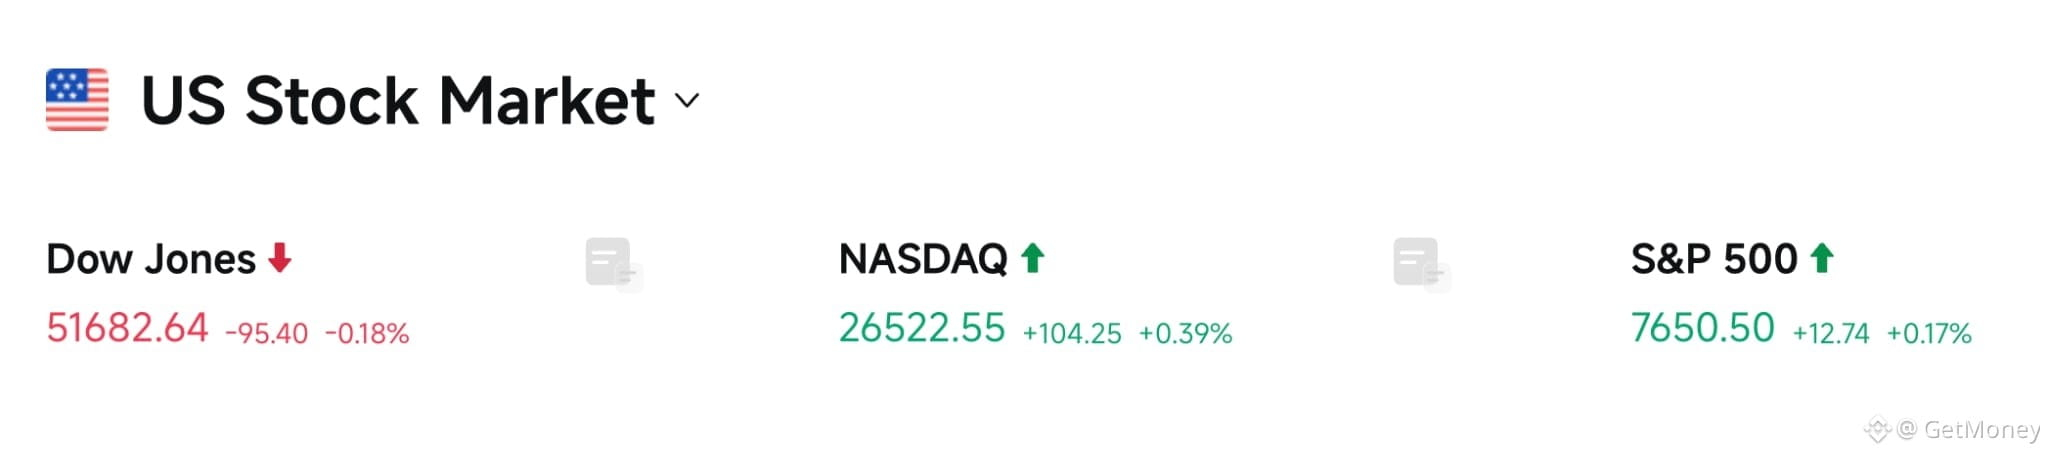
📰 Pasar minggu ini, lebih dulu “bertemu” oleh tiga hal sekaligus: adu kekuatan AS-Iran menjelang KTT PBB, perundingan perdagangan AS-Tiongkok, serta percepatan investasi industri AI yang terus berlanjut. Tapi kebetulan juga, Korea dan Jepang serta A-Saham (A股) berturut-turut libur, sehingga likuiditas di Asia berpotensi mengalami kontraksi sementara; pergerakan pasar mungkin lebih mudah “terbawa” oleh satu berita tertentu dibanding biasanya.
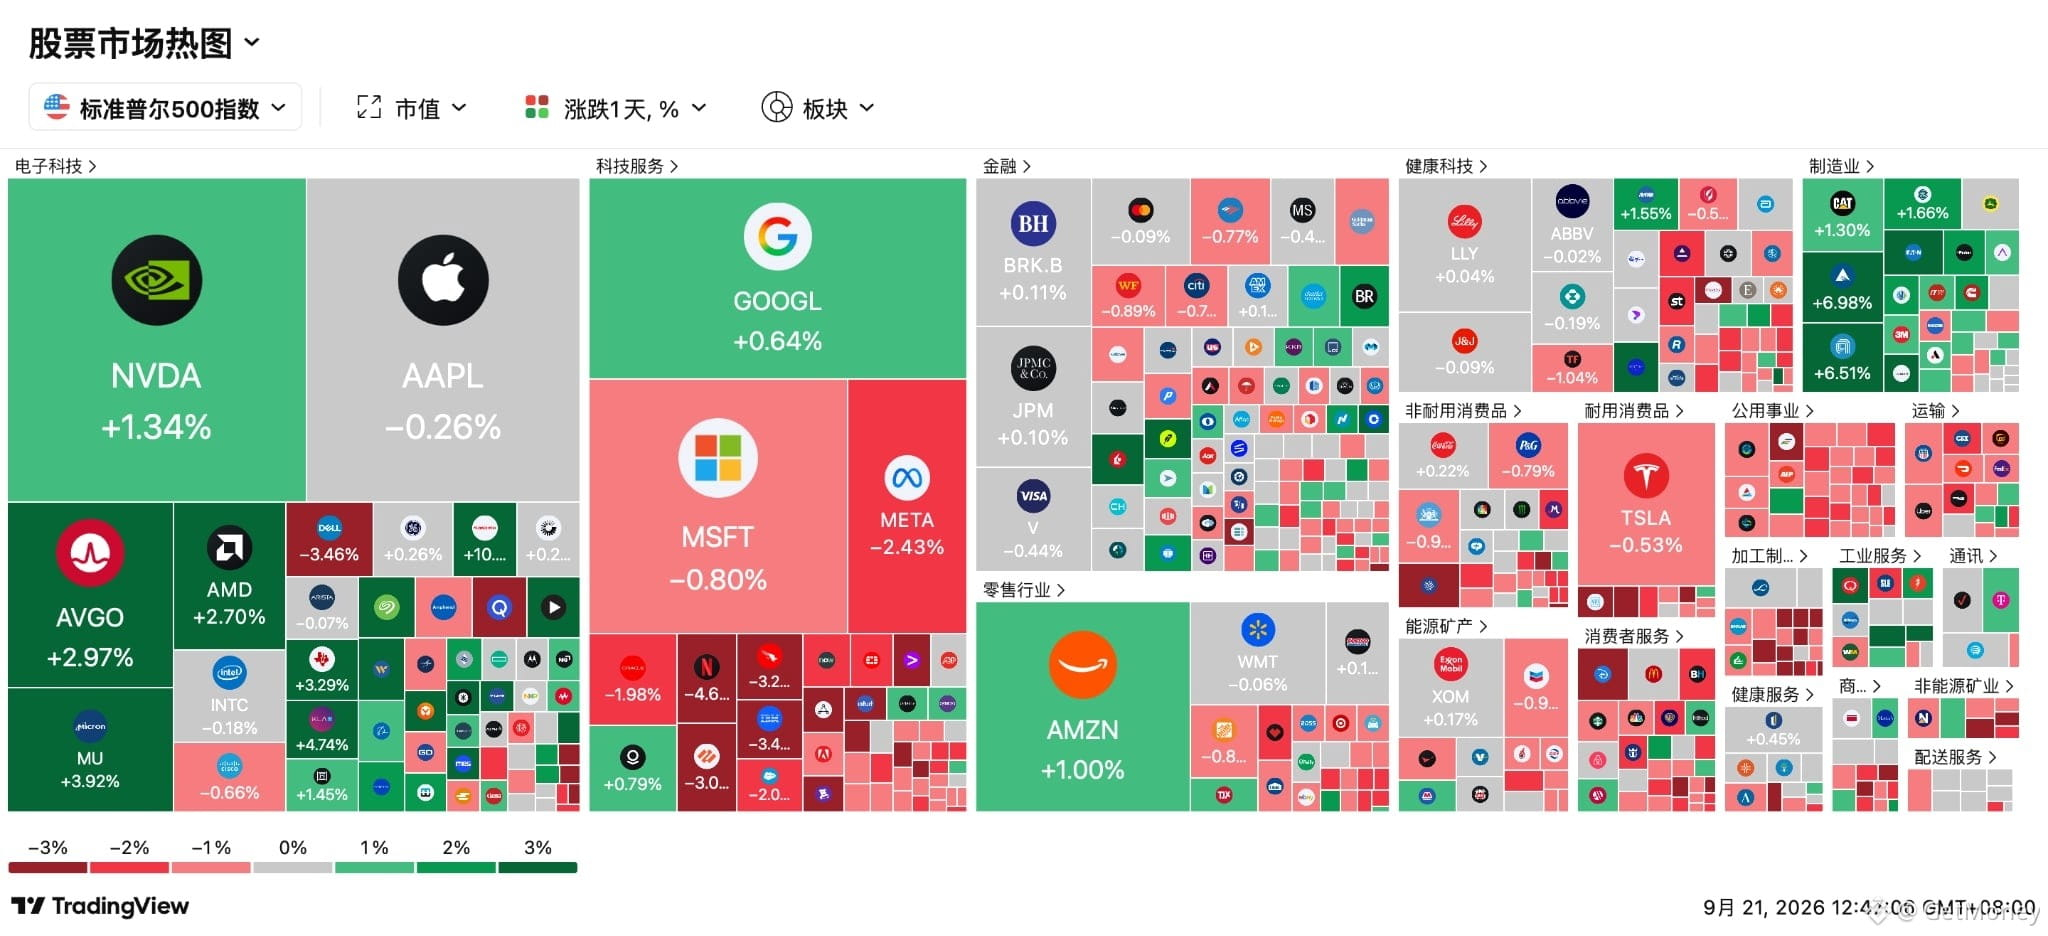
🔥 Dari sisi chip, langkahnya lebih langsung. Beredar kabar mengenai opsi call jangka pendek mendekati 96 juta dolar AS, yang terkonsentrasi mengalir ke Sandisk (SanDisk), Micron, Intel, dan Marvell. Di saat yang sama, penyesuaian kuartalan pada Nasdaq 100 berlaku: bobot SpaceX naik dari sekitar 1,28% menjadi 2,82%. Dana pasif yang melacak indeks perlu ikut melakukan pergantian portofolio, dan skala QQQ yang nilainya lebih dari 480 miliar dolar AS juga termasuk di dalamnya.
💡 Tapi terus terang, jalur AI sudah agak penuh. UBS memperkirakan belanja modal AI global pada 2026 mendekati 1 triliun dolar AS, lalu meningkat menjadi sekitar 1,4 triliun dolar AS pada 2027; di mana hampir sembilan per sepuluh kenaikan berasal dari peningkatan biaya memori. Ekspektasi pesanan memang benar-benar kuat—pembelian opsi yang terfokus, penyesuaian indeks, serta dana yang mengejar kenaikan bertumpuk sekaligus, sehingga volatilitasnya juga tidak akan kecil.
⚠️ Dari sisi makro pun tidak ringan. The Fed pekan lalu menaikkan suku bunga menjadi 3,75% hingga 4,00%. Probabilitas kenaikan suku bunga lagi pada bulan Oktober naik hingga lebih dari 55%; untuk setahun ke depan, perkiraan beberapa bank besar terhadap estimasi penerbitan bersih obligasi pemerintah jangka pendek AS juga akan meningkat. Surat utang jangka pendek makin banyak, sehingga tekanan untuk refinancing secara alami akan terus dibahas berulang kali.
🤔 Minggu ini, yang lebih kamu khawatirkan: transaksi chip AI yang terlalu padat, atau dampak negosiasi AS-Tiongkok dan situasi Timur Tengah terhadap likuiditas pasar?
#AI芯片 #美股 #宏观市场 #加密市场
🔥 Dari sisi chip, langkahnya lebih langsung. Beredar kabar mengenai opsi call jangka pendek mendekati 96 juta dolar AS, yang terkonsentrasi mengalir ke Sandisk (SanDisk), Micron, Intel, dan Marvell. Di saat yang sama, penyesuaian kuartalan pada Nasdaq 100 berlaku: bobot SpaceX naik dari sekitar 1,28% menjadi 2,82%. Dana pasif yang melacak indeks perlu ikut melakukan pergantian portofolio, dan skala QQQ yang nilainya lebih dari 480 miliar dolar AS juga termasuk di dalamnya.
💡 Tapi terus terang, jalur AI sudah agak penuh. UBS memperkirakan belanja modal AI global pada 2026 mendekati 1 triliun dolar AS, lalu meningkat menjadi sekitar 1,4 triliun dolar AS pada 2027; di mana hampir sembilan per sepuluh kenaikan berasal dari peningkatan biaya memori. Ekspektasi pesanan memang benar-benar kuat—pembelian opsi yang terfokus, penyesuaian indeks, serta dana yang mengejar kenaikan bertumpuk sekaligus, sehingga volatilitasnya juga tidak akan kecil.
⚠️ Dari sisi makro pun tidak ringan. The Fed pekan lalu menaikkan suku bunga menjadi 3,75% hingga 4,00%. Probabilitas kenaikan suku bunga lagi pada bulan Oktober naik hingga lebih dari 55%; untuk setahun ke depan, perkiraan beberapa bank besar terhadap estimasi penerbitan bersih obligasi pemerintah jangka pendek AS juga akan meningkat. Surat utang jangka pendek makin banyak, sehingga tekanan untuk refinancing secara alami akan terus dibahas berulang kali.
🤔 Minggu ini, yang lebih kamu khawatirkan: transaksi chip AI yang terlalu padat, atau dampak negosiasi AS-Tiongkok dan situasi Timur Tengah terhadap likuiditas pasar?
#AI芯片 #美股 #宏观市场 #加密市场