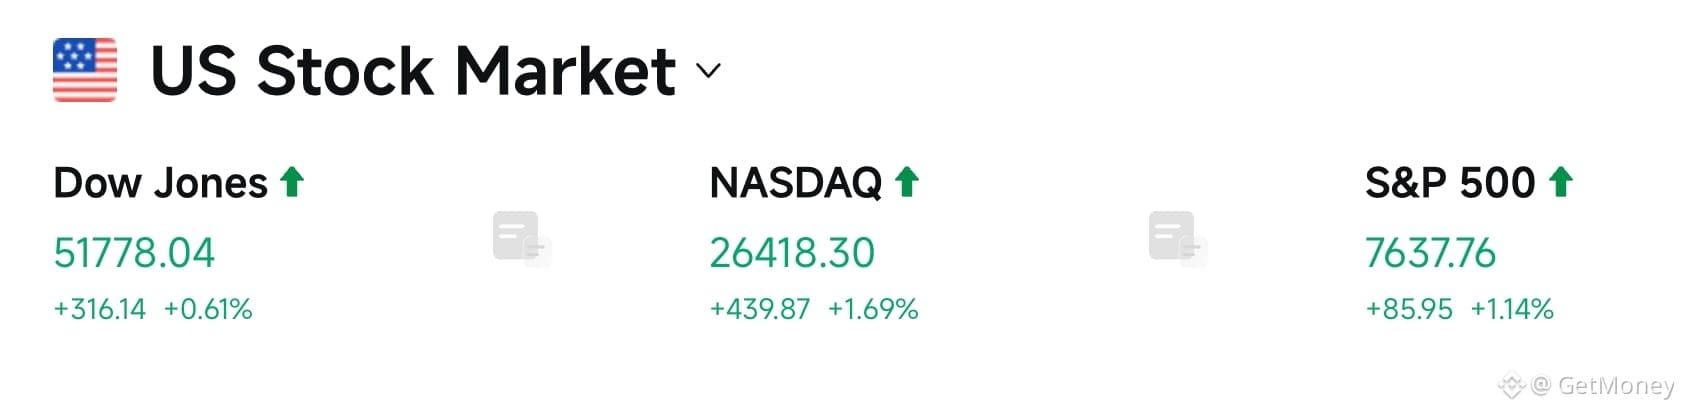
📰 Setelah kenaikan suku bunga The Fed benar-benar terjadi, saham AS, obligasi, dan logam mulia ikut pulih bersama—namun ini lebih mirip “sementara tidak terlalu buruk”, bukan berarti siklus pengetatan sudah berakhir. Imbal hasil obligasi pemerintah AS tenor 10 tahun mengakhiri rangkaian sembilan kenaikan berturut-turut dan kembali ke bawah 5%, sementara minyak mentah juga turun untuk hari kedua. Ini memberi sedikit ruang bernapas bagi aset bernilai valuasi tinggi.
🔥 Penurunan harga minyak terutama karena Arab Saudi sedang berupaya memulihkan sekitar setengah kapasitas dari pipa yang diserang, serta menambah pasokan untuk Asia. Namun AS masih berencana mempertahankan pasukan yang ada di Timur Tengah hingga akhir tahun, dan Trump juga mempertimbangkan apakah akan memperluas aksi militer terhadap Iran—masalah pasokan belum benar-benar hilang.
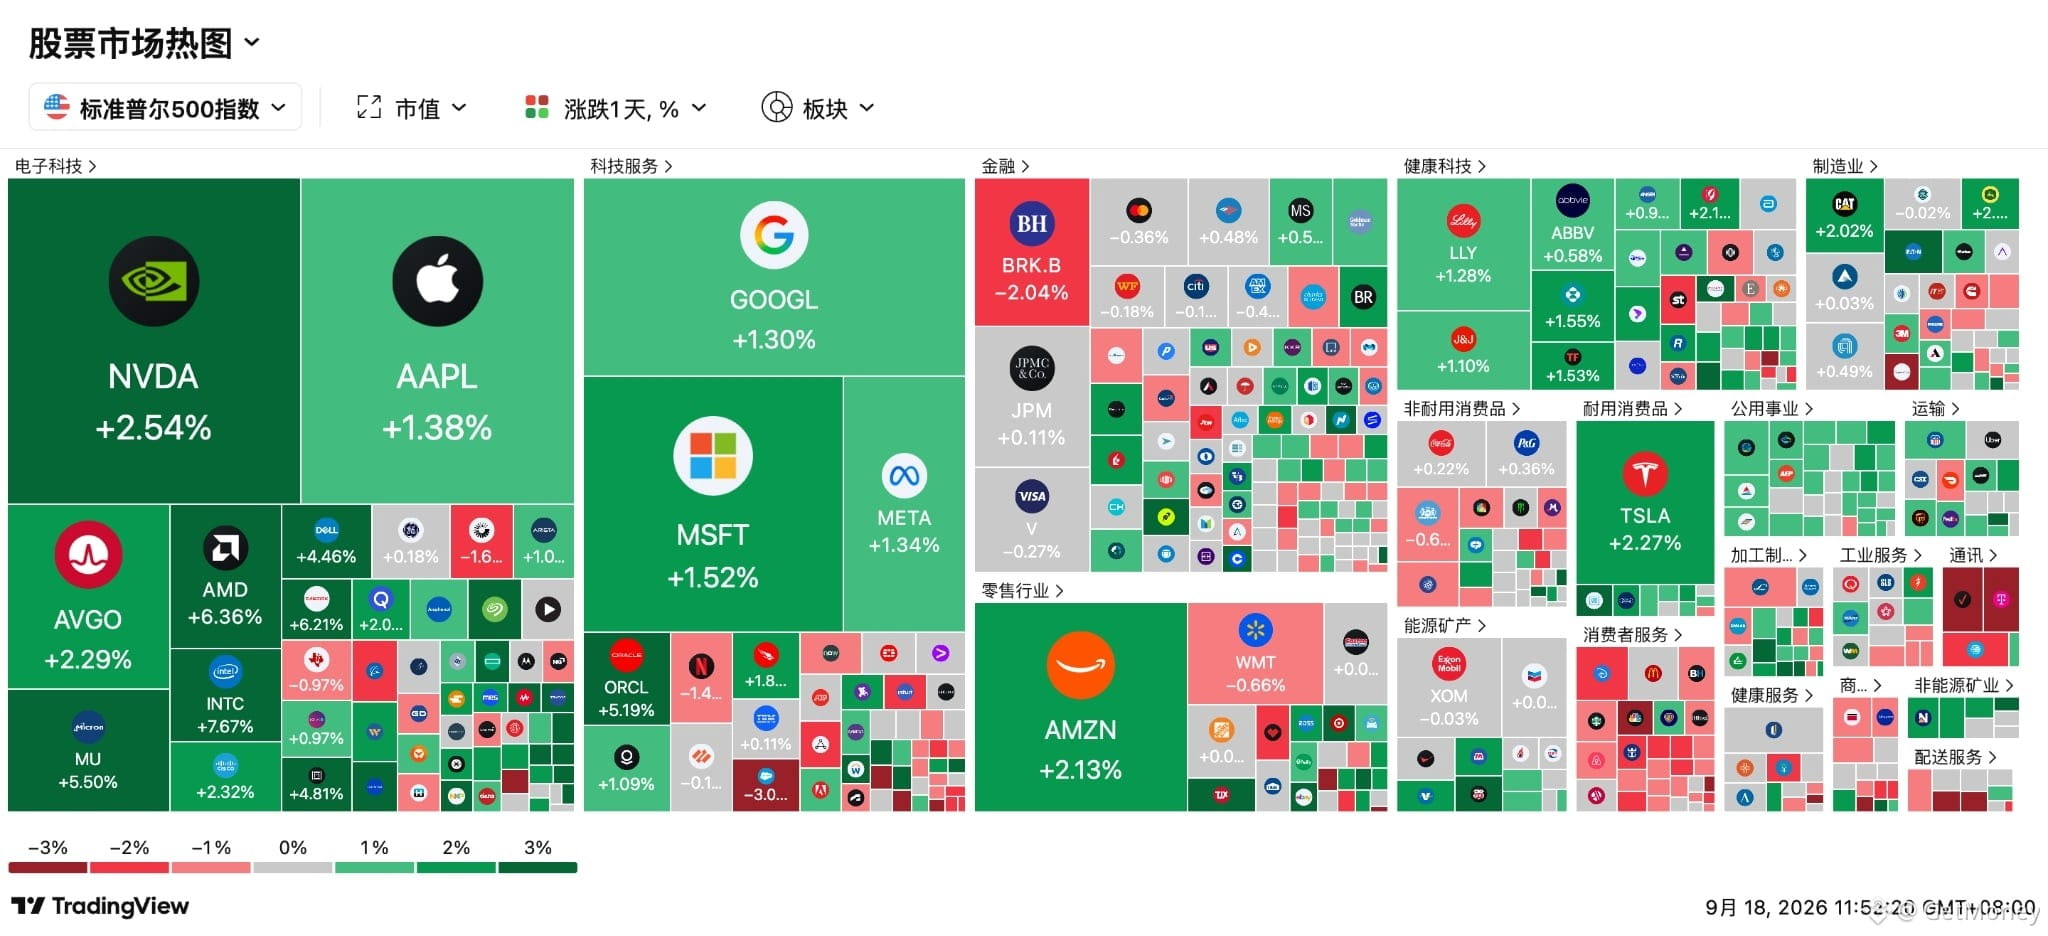
💡 Perangkat keras AI menjadi penggerak utama pemulihan kali ini. Huang Renxun memprediksi penjualan chip Nvidia tahun depan bisa mencapai dua kali lipat dari tahun ini; hambatan saat ini ada pada sisi pasokan. Amazon juga sudah menandatangani kesepakatan dengan Generac. Ekspansi komputasi mendorong kebutuhan ke pasar listrik, penyimpanan, dan pembiayaan, tetapi sebagian pembelian bisa saja hanya karena short covering.
👀 Yang benar-benar merepotkan adalah tiga hari “witching” berikutnya. Di bawah level 7625 pada S&P 500 terdapat tekanan negatif Gamma, dan model CTA menunjukkan kemungkinan sekitar 30 miliar dolar AS aksi jual dalam sepekan ke depan. Bank Sentral Jepang juga menaikkan suku bunga menjadi 1,25%, level tertinggi sejak 1995—pernyataan berikutnya akan terus memengaruhi pasar obligasi global.
🤔 Jujur saja, tidak sulit bertahan menghadapi putaran pertama rebound setelah kenaikan suku bunga; yang sulit adalah melewati periode settlement (penyerahan) dan volatilitas obligasi. Menurutmu, apakah sektor AI kali ini bisa lebih dulu stabil, atau tiga hari witching akan menekan rebound kembali?
#美联储 #美股 #AI芯片 #Pasar Makro
🔥 Penurunan harga minyak terutama karena Arab Saudi sedang berupaya memulihkan sekitar setengah kapasitas dari pipa yang diserang, serta menambah pasokan untuk Asia. Namun AS masih berencana mempertahankan pasukan yang ada di Timur Tengah hingga akhir tahun, dan Trump juga mempertimbangkan apakah akan memperluas aksi militer terhadap Iran—masalah pasokan belum benar-benar hilang.
💡 Perangkat keras AI menjadi penggerak utama pemulihan kali ini. Huang Renxun memprediksi penjualan chip Nvidia tahun depan bisa mencapai dua kali lipat dari tahun ini; hambatan saat ini ada pada sisi pasokan. Amazon juga sudah menandatangani kesepakatan dengan Generac. Ekspansi komputasi mendorong kebutuhan ke pasar listrik, penyimpanan, dan pembiayaan, tetapi sebagian pembelian bisa saja hanya karena short covering.
👀 Yang benar-benar merepotkan adalah tiga hari “witching” berikutnya. Di bawah level 7625 pada S&P 500 terdapat tekanan negatif Gamma, dan model CTA menunjukkan kemungkinan sekitar 30 miliar dolar AS aksi jual dalam sepekan ke depan. Bank Sentral Jepang juga menaikkan suku bunga menjadi 1,25%, level tertinggi sejak 1995—pernyataan berikutnya akan terus memengaruhi pasar obligasi global.
🤔 Jujur saja, tidak sulit bertahan menghadapi putaran pertama rebound setelah kenaikan suku bunga; yang sulit adalah melewati periode settlement (penyerahan) dan volatilitas obligasi. Menurutmu, apakah sektor AI kali ini bisa lebih dulu stabil, atau tiga hari witching akan menekan rebound kembali?
#美联储 #美股 #AI芯片 #Pasar Makro