


Kini ada 179 perusahaan terdaftar yang memegang Bitcoin di neraca mereka, semuanya mengikuti variasi dari rumus sederhana yang sama:
Menggalang modal di pasar tradisional, membeli Bitcoin, dan mencoba meningkatkan jumlah BTC yang menopang setiap saham lebih cepat daripada perusahaan mengencerkan pemegang saham.
Menurut Mark Palmer, direktur pengelola dan analis ekuitas senior di StoneX, begitulah cara perusahaan-perusahaan treasury berusaha untuk “mengalahkan” imbal hasil Bitcoin.
Membuat persamaan itu bekerja jauh lebih mudah ketika harga Bitcoin sedang naik dan investor senang mendanai rangkaian pembelian berikutnya. Sayangnya, mekanismenya bekerja dalam dua arah.
Ketika premi menguap, antusiasme investor mereda. Pendanaan menjadi lebih sulit, kewajiban utang dan imbal hasil tetap ada, dan struktur yang sama yang mengungguli aset justru memperbesar kerugian saat turun. Tidak mengherankan bahwa 50 perusahaan treasury Bitcoin terbesar merugi $83 miliar dalam nilai pasar sejak Juli 2025.
Aksi protes pemegang saham Metaplanet baru-baru ini menunjukkan jenis pertanyaan yang muncul ketika perusahaan treasury terlalu banyak terdilusi kepada pemegang sahamnya.
Perusahaan treasury kemungkinan perlu menggalang dana saat pasar beruang, tetapi ini menciptakan masalah potensial. Palmer mengatakan:
“Menerbitkan saham dengan premium terhadap nilai aset bersih dan membeli Bitcoin dengan hasilnya meningkatkan dukungan Bitcoin untuk setiap saham yang sudah ada. Penerbitan yang sama dengan diskon justru menghancurkan nilai.”
Jadi, apakah imbal hasil yang sangat besar yang ditawarkan selama pasar banteng layak, mengingat risiko penurunan selama pasar beruang?
Perhitungannya bekerja, sampai pasar modal berhenti bekerja sama
Terlepas dari segala kompleksitas seputar perusahaan treasury Bitcoin, uji dasar bagi calon investor relatif sederhana. Apakah para pemegang saham pada akhirnya mendapatkan dukungan Bitcoin yang lebih besar untuk setiap saham dari waktu ke waktu?
Palmer mengatakan investor seharusnya melihat melampaui angka utama tentang berapa banyak Bitcoin yang dimiliki sebuah perusahaan dan fokus pada “Bitcoin per saham terdilusi penuh, setelah dikurangi klaim utang dan saham preferen.”
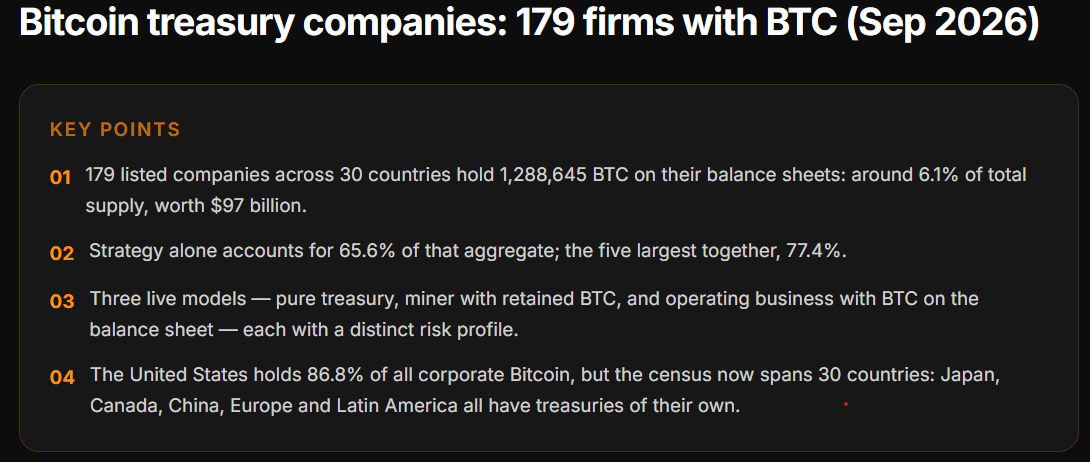
179 perusahaan treasury Bitcoin per September 2026. Sumber: SatsIntel
Menerbitkan saham baru tidak selalu menjadi masalah. Yang penting adalah apakah modal baru itu menghasilkan nilai dan laba tambahan yang cukup sehingga manfaat bagi pemegang saham yang sudah ada lebih besar daripada dilusi.
Jika perusahaan menerbitkan saham dengan nilai lebih besar daripada nilai Bitcoin yang mendukungnya, dan menggunakan uang itu untuk membeli lebih banyak Bitcoin, maka pemegang saham bisa berakhir dengan lebih banyak Bitcoin per saham. Jika mereka menggalang dana di bawah nilai itu, mereka bisa berakhir dengan lebih sedikit.
Dinamika itu sangat menguntungkan bagi Strategy selama pasar banteng Bitcoin terakhir, kata Adam Morgan McCarthy, peneliti di LO:TECH dan mantan kepala riset di Kaiko, karena Bitcoin meningkat cepat. “Mereka bisa menambah utang baru. Mereka bisa menerbitkan utang baru karena itu.”
Pukulan pertama adalah setengah dari pertempuran
Memilih treasury aset digital yang tepat adalah keputusan kunci. Dengan kini ada beberapa ratus pilihan, perusahaan yang sudah lebih mapan memiliki keunggulan, jelas McCarthy:
“Ini adalah keunggulan first-mover, kan? Seperti kalau Anda Michael Saylor atau Anda Bitmine dan Anda punya sosok karakter yang begitu seperti tokoh besar di bagian atas, itu agak berbeda.”
Ketua eksekutif Strategy, Michael Saylor, telah menjadi bagian dari mesin perdagangan itu sendiri, dan McCarthy mengatakan ia bisa terus menggerakkan ceritanya bahkan ketika harga Bitcoin tidak. Perusahaan treasury Ethereum, Bitmine, juga memiliki sosok yang menonjol dengan Tom Lee.
Bitcoin dan mata uang kripto lainnya naik-turun berdasarkan narasi, jadi memiliki pencerita di garis depan membantu membuat investor tetap tertarik—terutama ketika aset yang mendasarinya sedang jatuh bebas. Tapi McCarthy memperingatkan:
“Saya tidak berpikir ada ruang untuk seratus Michael Saylors; tidak ada cukup banyak orang seperti itu di sekitar.”
McCarthy mengatakan banyak perusahaan yang mengikuti Strategy pada dasarnya hanya membeli Bitcoin dan berharap harga saham akan mengikuti. “Mereka tidak punya rencana keluar” ketika dinamika berbalik, katanya, dan ia memperkirakan guncangan itu akan lebih brutal lagi:
“Saya pikir ini akan menyisihkan sekitar 95% dari semuanya.”
“Bungkus” perusahaan membawa beban
Ada juga cara yang lebih sederhana untuk mendapatkan eksposur ke Bitcoin dengan membelinya langsung di bursa, atau melalui spot Bitcoin exchange-traded fund (ETF).
Spot ETF memungkinkan investor TradFi membeli Bitcoin melalui akun pialang konvensional, tanpa harus mempertimbangkan risiko manajemen, struktur pendanaan, atau tata kelola dari perusahaan DAT.
Rekayasa keuangan yang kreatif bisa sulit dipahami investor ritel, kata Palmer:
“Risiko terbesar yang dihadapi investor saat membeli saham perusahaan treasury Bitcoin adalah lupa bahwa klaim pemegang saham biasa itu sifatnya residual, karena utang konversi dan saham preferen tanpa jatuh tempo ada di depan mereka dalam hal prioritas.”
Instrumen itu, tambahnya, “memiliki kewajiban kas yang tidak dihasilkan oleh Bitcoin itu sendiri.”
Jadi, bisakah perusahaan treasury mengalahkan Bitcoin?
Matt Cole, CEO Strive, salah satu perusahaan treasury Bitcoin terbesar, mengatakan investor seharusnya hanya melihat papan skor:
“Strategi ini secara dramatis telah mengungguli Bitcoin sejak mengadopsi strateginya. Metaplanet juga telah mengungguli Bitcoin sejak awal, dan Strive telah mengungguli Bitcoin baik sejak mengumumkan strategi kami pada Mei 2025 maupun year-to-date pada 2026.”
Ia menambahkan, “Strive belum menjual satu pun Bitcoin, dan selama pasar beruang Bitcoin, kami telah meningkatkan kepemilikan kami sekitar empat kali lipat sambil mengungguli Bitcoin.”
David Bailey, CEO Nakamoto, membuat argumen serupa untuk Metaplanet, dengan mengatakan bahwa itu “saham berkinerja terbaik di dunia selama hampir dua tahun” dan “naik 1.300% sejak awal.”
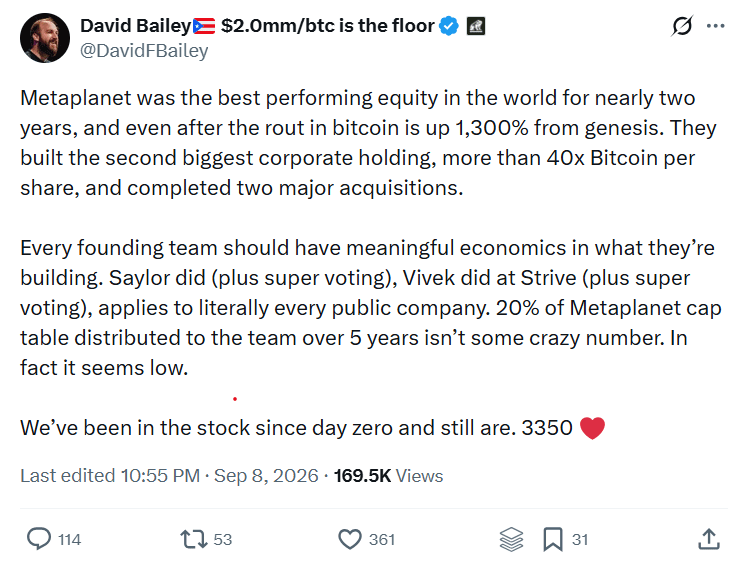
David Bailey mengatakan saham Metaplanet berkinerja terbaik selama 2 tahun. Sumber: David Bailey.
Meski imbal hasil hingga saat ini sudah ada, jatuh tempo utang dan kewajiban imbal hasil tetap bisa menimbulkan masalah di kemudian hari. Dan beberapa perusahaan tanpa akses modal yang sama, pengikut investor yang sama, atau kemampuan neraca yang kuat telah mengetahui seberapa cepat perdagangan itu bisa berbalik melawan mereka. Dua contoh paling menonjol adalah Nakamoto Inc milik Bailey sendiri, yang sahamnya jatuh 99% dari puncak 2025, dan perusahaan Inggris Satsuma Technology yang mengalami penurunan serupa.
Pandangan McCarthy sendiri cukup memberi tahu. Saat ditanya bagaimana ia akan mengalokasikan $100.000 untuk eksposur ke Bitcoin, ia mengatakan ia akan “kebanyakan membeli ETF” dan mungkin menempatkan jumlah yang lebih kecil ke Strategy “untuk volatilitasnya.”
Pada akhirnya, membeli Bitcoin adalah taruhan pada Bitcoin. Membeli perusahaan treasury adalah taruhan pada Bitcoin ditambah taruhan tambahan pada orang-orangnya, struktur pendanaan, neraca, dan tata kelola perusahaan yang dibungkus di dalamnya.
Majalah: Strategi menjadi simbol keruntuhan dot-com: Bisakah sejarah terulang?