


Eksposur derivatif XRP telah menyusut tajam sejak 22 Agustus, sementara aktivitas pihak penjual tetap mendominasi baik di Binance perpetual maupun di pasar spot terpusat yang lebih luas.
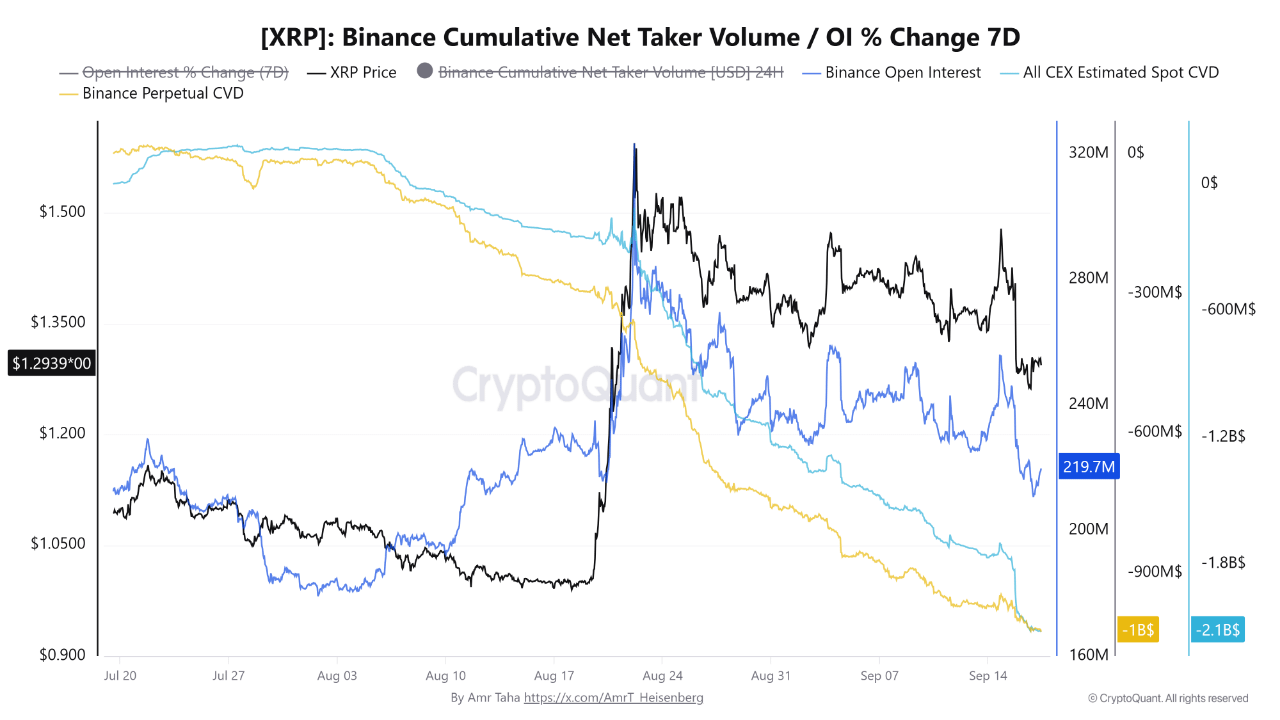
Open Interest Binance untuk XRP turun dari sekitar $323M pada 22 Agustus menjadi kira-kira $219M pada 17 September, turun sekitar 32%. Ini berarti penutupan posisi lebih cepat daripada pembukaan posisi baru, sehingga eksposur derivatif yang masih berjalan berkurang hampir sepertiga dalam waktu kurang dari empat minggu.
Dalam periode yang sama, harga XRP turun sekitar 11%, sehingga penurunan persentase pada Open Interest hampir tiga kali lebih besar dibandingkan penurunan harga.
Binance Perpetual CVD juga turun dari sekitar -$361 juta menjadi -$1 miliar, yang merupakan pembacaan terendah di rentang Juli hingga September pada grafik. All-CEX Estimated Spot CVD turun lebih tajam lagi, dari sekitar -$111 juta menjadi -$2,1 miliar, dan juga mencapai level terendah yang ditampilkan dalam periode tersebut.
Perubahan Spot CVD hampir mencapai $2 miliar, lebih dari tiga kali penurunan sekitar $639 juta pada Perpetual CVD.
Ini menunjukkan bahwa aktivitas taker dari sisi penjual tidak hanya terbatas pada derivatif Binance, tetapi juga bersifat luas di seluruh pasar spot terpusat.
Open Interest yang lebih rendah bersama dengan Perpetual CVD yang negatif konsisten dengan trader yang mengurangi eksposur ber-leverage sementara penjualan agresif terus melampaui pembelian agresif.
Basis Open Interest yang lebih kecil juga dapat mengurangi jumlah eksposur yang sangat leverage di pasar. Hal ini dapat membantu meredakan ketidakseimbangan terkait leverage dan memungkinkan tingkat pendanaan tetap lebih dekat ke netral.
Jika short positioning menjadi dominan di antara posisi terbuka yang tersisa, tingkat pendanaan (funding rates) bisa bergerak lebih jauh ke wilayah pendinginan atau bahkan terjun ke wilayah negatif.
Sinyal utamanya jelas: trader XRP sedang mengurangi eksposur derivatif, sementara aktivitas taker dari sisi penjual (sell-side taker) tetap tinggi di pasar futures maupun spot.
Secara historis, fase deleveraging yang serupa sering kali mendukung pemulihan harga, karena leverage berlebihan tersingkir dan pasar menjadi kurang rentan terhadap rangkaian likuidasi long beruntun.
Ditulis oleh Amr Taha