



Kegairahan Robinhood Chain semakin mendorong determinisme dan skala di pasar koin-saham (crypto-equity). Yang saat ini terlihat di jalur ini adalah: bisa membeli saham secara on-chain; adopsi yang paling mainstream justru berupa pengelompokan koin-saham untuk membuat aset baru (meme).
Rencana awal untuk membuat kombinasi DeFi untuk sementara dikesampingkan.
Namun setelah saham masuk ke rantai (on-chain), masih ada hal lain yang lebih deterministik dan sangat jarang dibahas—yaitu dividen.
Membagi keuntungan yang dapat dihasilkan sebuah aset di masa depan, lalu memperdagangkannya secara terpisah sejak sekarang—sebelumnya Web3 sudah pernah melakukan hal ini, hanya saja sekarang kedua bidang bertemu di titik yang sama. Dengan dukungan teknologi di lapisan dasar (pembagian dividen via on-chain), hal ini akan secara alami terjadi di chain.
Dalam beberapa tahun terakhir, Pendle sudah menerapkan model ini pada ETH. Misalnya, jika pengguna sebelumnya memegang 1 aset ETH seperti stETH, weETH, dan aset ETH lain yang terus menghasilkan imbal hasil, Pendle akan memecahnya menjadi dua bagian:
PT mewakili pokok;
YT mewakili imbal hasil yang dihasilkan sebelum jatuh tempo.
Orang yang tidak ingin menanggung fluktuasi imbal hasil dapat menjual YT, hanya memegang PT dengan diskon, lalu menunggu sampai jatuh tempo untuk menebus aset yang mendasarinya;
Bagi yang yakin imbal hasil di masa depan akan meningkat, bisa membeli YT: dengan modal (pokok) yang relatif lebih kecil, mereka memperoleh seluruh imbal hasil selama periode tertentu.
Selain itu, setelah saham di-on-chain, hal ini juga bisa dilakukan secara alami. Dan ini bukan kebutuhan semu (pseudo demand); pasar keuangan tradisional sudah memiliki produk derivatif dividen yang matang (dividen berjangka).
Jadi, konten di artikel ini bukan hanya membahas satu proyek tertentu; saya akan membongkar dan merapikan seluruh jalur (sektor) agar Anda memahaminya.
I. Bagaimana dividen saham dipecah?
Saat ini, dalam memproses dividen on-chain di industri, terutama ada dua cara:
Salah satunya adalah membuat imbal hasil ini diinvestasikan kembali secara otomatis; setelah wali menerima dividen tunai, wali membeli lebih banyak saham yang mendasarinya, lalu merefleksikan melalui rasio atau nilai bersih token.
Pilihan lainnya adalah dividen stablecoin: langsung mendistribusikan USD+ stablecoin kepada pemegang yang memenuhi syarat
Di Robinhood Chain, yang dipakai adalah skema pertama: dividen yang diterima digunakan untuk membeli saham yang sama lagi, sehingga setelah reinvestasi, jumlah token saham di dompet pengguna mungkin tidak berubah, tetapi jumlah saham yang diwakili oleh setiap token akan bertambah.
Misalnya, semula 1 token saham apel mewakili 1 lembar saham apel. Setelah dividen diinvestasikan kembali, mungkin menjadi 1 token mewakili 1,01 lembar saham apel. Kelebihan 0,01 lembar saham itu adalah dividen yang diterima pengguna sebagai imbal hasil.
Di bagian pemisahan imbal hasil ini, pelaksanaannya seperti berikut.
Misalkan pengguna memegang token saham senilai 100 dolar AS dan memperkirakan akan menghasilkan 1 dolar AS dividen pada kuartal berikutnya. Pengguna bisa memecahnya menjadi:
1 PT: mewakili pokok saham yang dapat diambil kembali setelah jatuh tempo;
1 YT: mewakili seluruh dividen yang terjadi sebelum jatuh tempo;
Setelah dipisah, pengguna memiliki tiga pilihan utama:
Pilihan pertama adalah menjual YT, hanya menyimpan PT
Artinya, ini seperti menjual dividen masa depan lebih awal. Karena PT tidak lagi mencakup dividen sebelum jatuh tempo; PT biasanya diperdagangkan dengan diskon relatif kecil terhadap saham yang lengkap. Ketika mendekati tanggal jatuh tempo, sisa dividen makin sedikit, sehingga harga PT akan perlahan mendekati harga token saham.
Perlu diperhatikan bahwa “pendapatan tetap” pada PT adalah dalam denominasi saham, dan tidak sama dengan jaminan pokok aman terhadap dolar AS.
Dengan tetap mempertahankan imbal hasil saham, PT yang dipisahkan itu juga dapat berfungsi sebagai jaminan on-chain
Pilihan kedua adalah menjual PT, hanya menyimpan YT
Ini berarti pada dasarnya hanya trading dividen. Jika dividen aktual lebih tinggi dari ekspektasi pasar, atau harga YT cukup murah, pembeli dapat memperoleh imbal hasil yang lebih tinggi.
Pilihan ketiga adalah memegang PT dan YT sekaligus
Karena secara ekonomi PT dan YT harus mendekati nilai satu paket token saham yang lengkap, maka ketika total harga keduanya menyimpang dari aset dasar, arbitrager bisa melakukan pemisahan atau penggabungan untuk mendorong harga kembali ke kisaran yang wajar.
Terakhir, perlu dijelaskan: token saham di Robinhood Chain tidak sama dengan pengguna yang secara langsung memiliki saham riil di on-chain. Token tersebut hanya memberi pengguna exposure ekonomi terhadap saham atau ETF yang sesuai, tetapi tidak memberikan kepemilikan hukum atas saham dasar dan hak suara kepada pemegangnya.
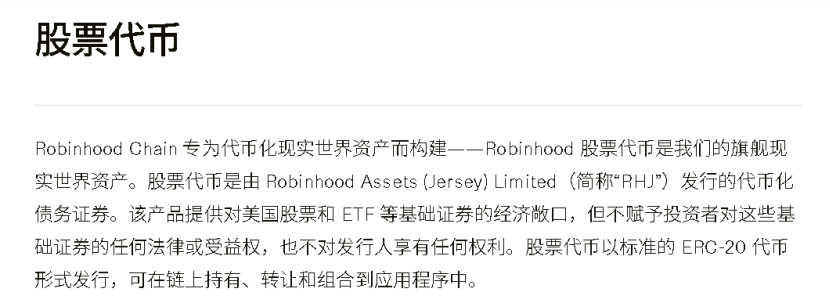
Karena itu, pemisahan Pendle dan Pare yang disebut berikut ini, secara ketat, bukan dividen yang dibayarkan perusahaan publik langsung kepada pemegang saham on-chain. Melainkan, token saham yang diterbitkan berdasarkan dividen dari aset dasar menghasilkan keuntungan ekonomi.
II. Seberapa besar pasar ini?
Jika melihat pasar tradisional, berdasarkan data Capital Group: tahun lalu saja, dividen yang dihasilkan perusahaan publik secara global sudah mencapai sekitar 2 triliun dolar AS.
Ini adalah sumber arus kas paling atas dalam seluruh pasar dividen, tetapi tidak berarti bahwa semua dividen tersebut akan dipisah dan diperdagangkan. Jika ingin menghitung seberapa besar pasar derivatif yang terkait, saya melihat data dari pihak ketiga (dikumpulkan dengan bantuan AI dari data laporan bagian ketiga):
Hanya menghitung dividen berjangka: skala nilai nominal open interest yang bisa dilihat secara publik secara global kira-kira sekitar 20–30 miliar dolar AS.
Opsi dividen berjangka juga dihitung berdasarkan skala nominal aset dasar yang setara: derivatif dividen dari perusahaan publik kira-kira berada pada kisaran 50–100 miliar dolar AS.
Jika ditambah pertukaran dividen OTC yang tidak transparan, ukuran pasar yang sebenarnya bisa jauh lebih besar, tetapi saat ini tidak ada rangkuman global real-time yang dapat dipercaya.
Lalu di pasar kripto bagaimana?
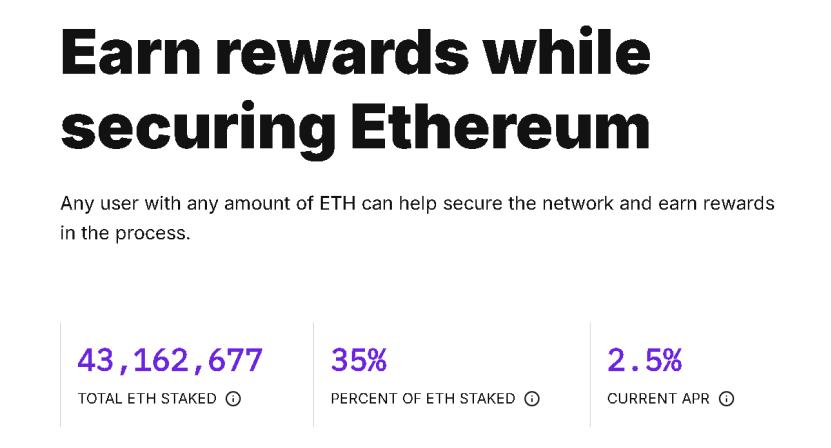
Ambil $ETH sebagai contoh. Menurut informasi di situs resmi Ethereum, setiap tahun kira-kira menghasilkan 1,08 juta ETH dari imbal hasil staking: 43.162.677 × 2,5%. Dengan penilaian sekitar 2.400 dolar AS, imbal hasil tahunannya kira-kira sekitar 2,6 miliar dolar AS—ini merupakan salah satu sumber arus kas imbal hasil utama.
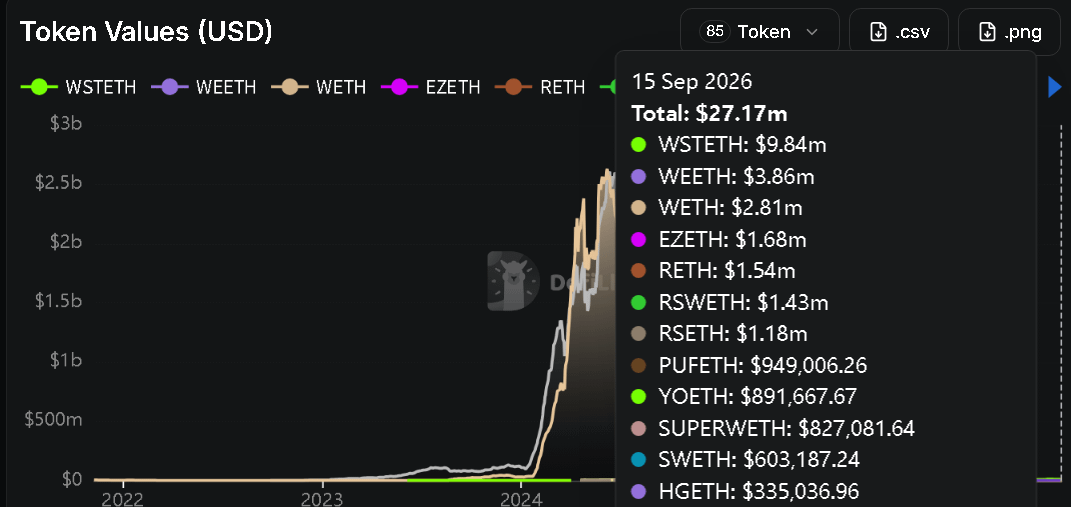
Karena saya tidak menemukan data rinci yang tepat tentang “skala derivatif imbal hasil on-chain”, saya hanya bisa menggunakan data Pendle sebagai pembanding.
Hingga saat ini, data Pendle V2 menunjukkan bahwa aset imbal hasil yang terkait dengan ETH, saat ini TVL-nya sekitar 27 juta dolar AS, (sementara total TVL sekitar 1,25 miliar dolar AS, yang berarti volume transaksi derivatif turunannya kira-kira berada pada skala puluhan miliar), ini adalah acuan kira-kira skala Pendle saat ini dalam memisahkan imbal hasil di on-chain.
Dibandingkan dengan proporsi di pasar tradisional, ukurannya masih relatif kecil.
Namun setelah saham di-on-chain, tidak semua saham dapat dipisahkan dalam jangka pendek; tetap saja, aset yang lebih umum dan lebih dominan yang akan menjadi yang pertama dilakukan.
Namun keunggulannya adalah pasar derivatif dividen di luar rantai (off-chain) sudah terbukti ada permintaan.
Sebelumnya saya sudah menulis beberapa artikel terkait RWA, dan berulang kali saya menekankan satu pandangan: “memindahkan segalanya ke on-chain” tidak berarti apa-apa; yang berarti adalah aset yang sudah disepakati (memiliki konsensus) dipindahkan ke on-chain.
Sejalan, setelah saham on-chain, distribusinya dalam jangka pendek terwujud secara ideal. Namun menurut saya, pasar dividen akan lebih mudah dipahami oleh pasar dan menciptakan kebutuhan transaksi, dibandingkan menjadikannya sebagai pemisahan imbal hasil dengan aset kripto sebagai aset dasar.
III. Para pelaku di pasar ini
Saat ini, dalam pandangan saya, pasar ini hanya ada dua yang layak untuk dibahas: satu adalah Pendle yang memang sudah mengerjakan pemisahan imbal hasil sejak awal, dan yang lainnya adalah Pare yang baru masuk.
Yang satu baru mengumumkan dan benar-benar masuk ke pasar ini serta meluncurkan produknya beberapa waktu belakangan; sedangkan saya justru memperhatikan pasar ini karena yang kedua.
(Kira-kira pada bulan Agustus, saat Pare masuk ke pasar ini dan mulai memverifikasi kelayakannya secara awal, saat itu saya juga kira-kira sudah tahu Pendle akan masuk ke pasar ini; ternyata benar)
Jika Pendle tidak masuk ke pasar ini, saya bisa merangkum dua proyek tersebut dalam satu kalimat: Pendle membuat derivatif pemisahan imbal hasil di kripto. PARE membuat derivatif pemisahan imbal hasil di pasar saham.
Jika Anda memahami dan percaya pada salah satunya, Anda akan mengerti yang lain, karena logika pemisahan imbal hasil keduanya sama; hanya saja “penyebut” pasar saham di segmen ini lebih besar.
3.1 Pendle
Pendle awalnya adalah protokol pemisahan imbal hasil terbesar di on-chain. Aset apa pun yang bisa menghasilkan imbal hasil asli secara berkelanjutan di on-chain, bisa dibungkus lebih dulu menjadi aset imbal hasil standar SY, lalu dipisah menjadi PT dan YT.
Karena itu, masuk ke pasar dividen saham bagi Pendle bukanlah model bisnis yang benar-benar baru; melainkan memperluas sistem yang sudah ada ke aset dasar yang baru.
September 2026, Pendle masuk ke Robinhood Chain, lalu meluncurkan pasar PT dan YT untuk saham Nvidia dan Pfizer.
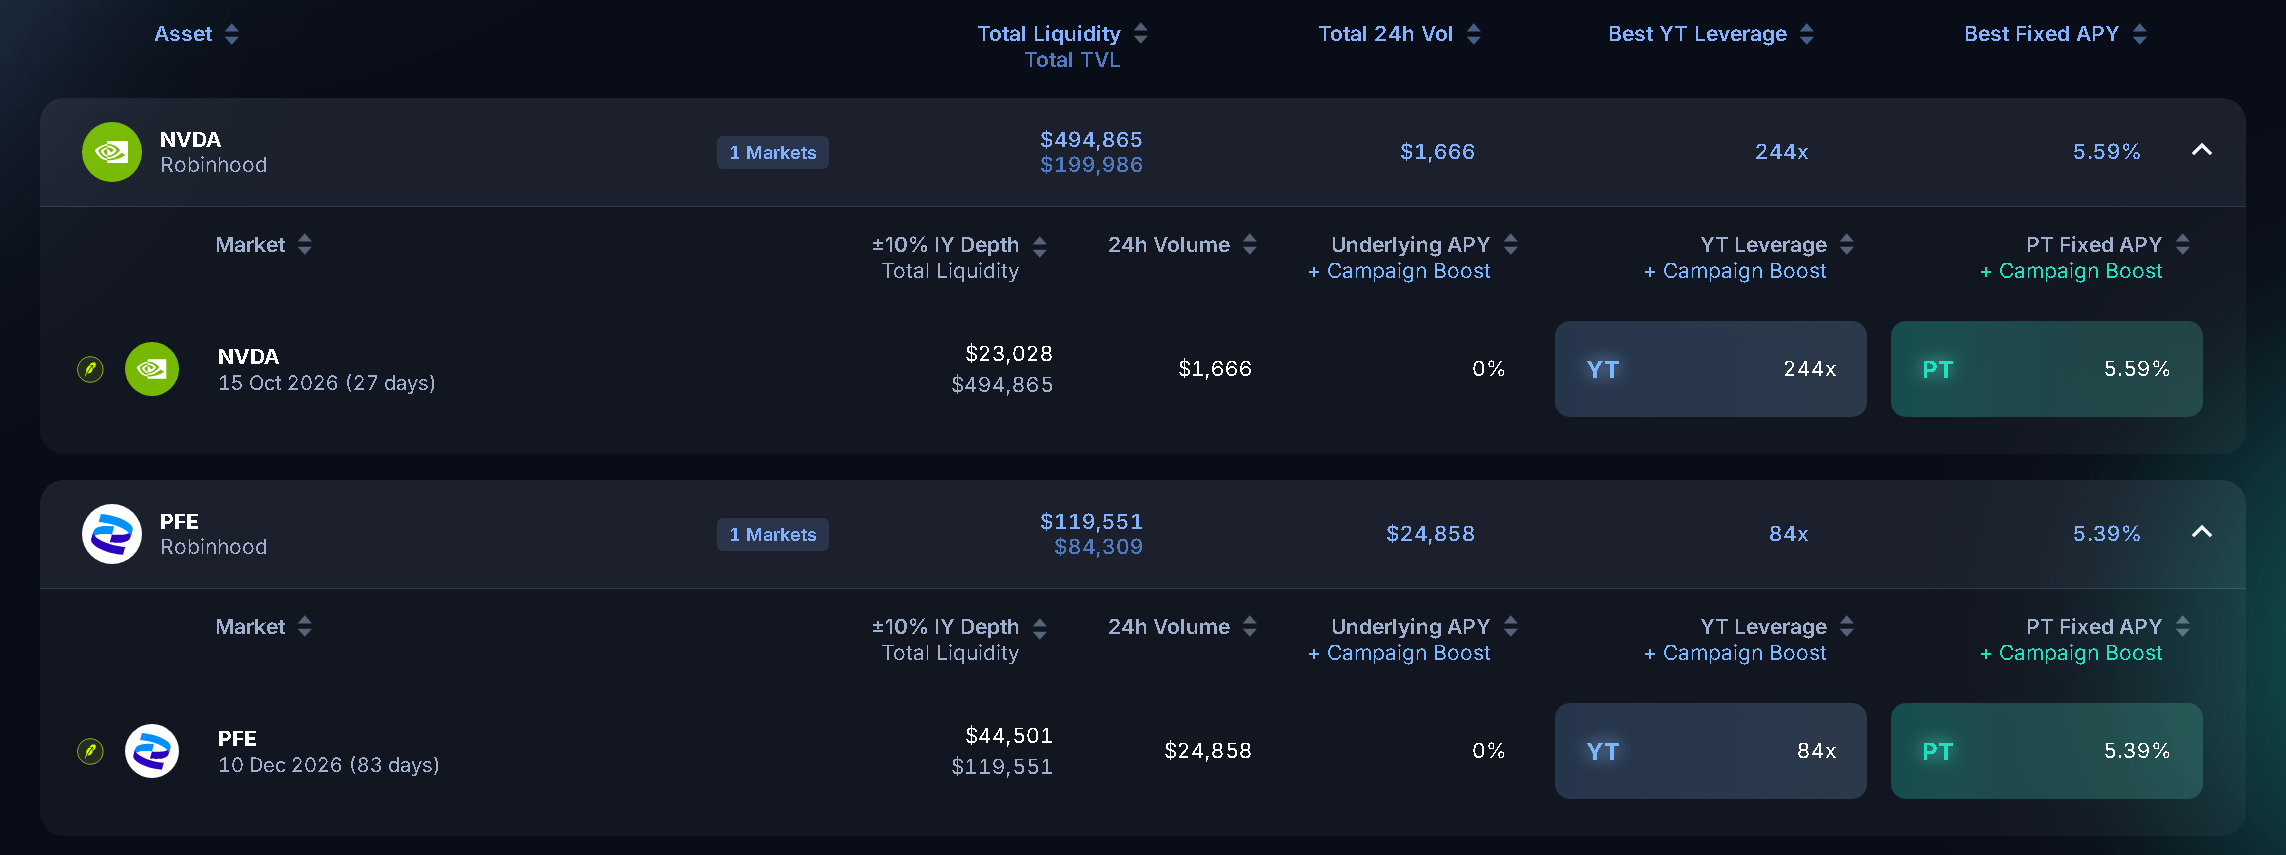
Bagi pengguna, logika operasinya tidak memiliki perbedaan mendasar dibanding produk Pendle yang asli.
Bagi yang mendukung harga saham tetapi tidak mendukung dividen jangka pendek, dapat membeli PT dengan diskon; bagi yang percaya pasar meremehkan dividen masa depan, dapat membeli YT; dan bagi yang ingin mendapatkan imbal hasil yang lebih komprehensif, dapat menyediakan likuiditas untuk pasar ini.
Pendle melakukan ini sudah semestinya, karena mereka sudah memiliki infrastruktur transaksi imbal hasil yang cukup matang, tetapi ini juga berarti pasar saham (terutama) bukanlah bisnis yang sangat krusial bagi Pendle untuk bertahan hidup.
Pendle dapat menghasilkan fee dengan menggunakan aset imbal hasil lainnya. Bahkan jika pasar dividen saham pada akhirnya tidak terbentuk skalanya, itu tidak akan mengguncang keseluruhan protokol; pasar imbal hasil saham hanyalah satu arah pertumbuhan baru, bukan inti narasi yang wajib berhasil.
3.2 Pare
Apa yang dilakukan Pare jauh lebih vertikal daripada Pendle, dan juga lebih awal. Sejak awal, Pare dirancang berpusat pada token saham Robinhood.
Dan desainnya mirip dengan Pendle: setelah pengguna menyetor token saham, mereka dapat mencetak PT dan YT untuk jangka waktu yang sesuai.
Saat ini, protokol ini sudah meluncurkan pasar turunan yang mengacu pada empat aset: apel, ETF S&P 500 (SPY), ETF Nasdaq-100 (QQQ), dan Pfizer.
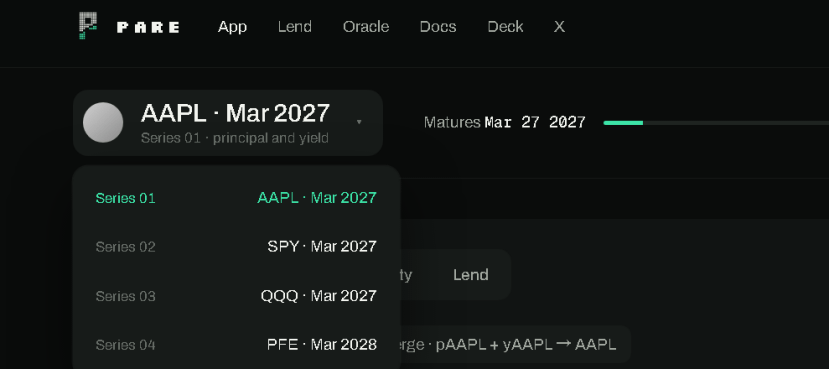
Karena lebih vertikal, dan dalam dokumen yang bisa ditelusuri, PARE menjelaskannya dengan lebih detail. Mereka merancang mekanisme yang dapat lebih dulu menentukan apakah kenaikan rasio penukaran token saham berasal dari dividen atau dari stock split.
Yang dimaksud dengan rasio penukaran adalah: berapa banyak saham riil yang dapat ditukar oleh satu token saham.
Misalkan awalnya 1 token setara 1 saham. Setelah dividen diinvestasikan kembali secara otomatis, menjadi 1,02 saham. Saham tambahan 0,02 itu dapat dianggap sebagai imbal hasil, dan menjadi milik YT.
Jika protokol menganggap perubahan ini sebagai dividen, protokol akan mencatat sejumlah besar imbal hasil yang sebenarnya tidak ada ke YT, sehingga harga PT, harga YT, dan pembukuan protokol semuanya menjadi tidak akurat.
Untuk itu, PARE merancang sebuah “Multiplier Accountant (Penghitung Pengganda)”
Kenaikan rasio penukaran 0% hingga 3%: sistem mengidentifikasi secara default sebagai dividen biasa;
Jika rasio tiba-tiba mendekati kelipatan bilangan bulat seperti 2x, 3x, 4x, dan perubahan tersebut mencapai ambang batas minimum yang ditetapkan protokol, sistem akan mengidentifikasinya sebagai stock split, sehingga tidak dihitung ke pendapatan YT;
Jika perubahan tidak menyerupai dividen biasa dan juga bukan stock split yang jelas, sistem tidak akan menebak sendiri. Sebaliknya, sistem akan menyerahkan ke Guardian untuk verifikasi manual, dan kemudian dikonfirmasi melalui time lock;
Sebelum klasifikasi kejadian selesai, protokol akan menunda operasi kunci seperti penambahan pemisahan untuk mencegah kesalahan memperbesar dampak; tetapi pengguna yang sudah ada tetap bisa menggabungkan kembali PT dan YT menjadi aset aslinya dan keluar.
Mekanisme ini adalah hal yang membuat saya merasa PARE benar-benar berbeda.
Karena yang diselesaikan bukan hanya “bagaimana memecah imbal hasil dividen saham” lalu membuat dua token cangkang dan selesai; mereka juga mengidentifikasi “apa sebenarnya jenis perubahan rasio pada token saham” (karena aset kripto sangat jarang mengalami stock split; pengalaman terakhir yang saya ingat adalah di Polkadot).
Materi publik Pendle memang juga menjelaskan cara membaca rasio imbal hasil token saham, tetapi mengenai bagaimana mengklasifikasikan dividen, stock split, dan aksi korporasi lainnya, hingga saat ini belum ada pengungkapan yang selengkap dokumen PARE.
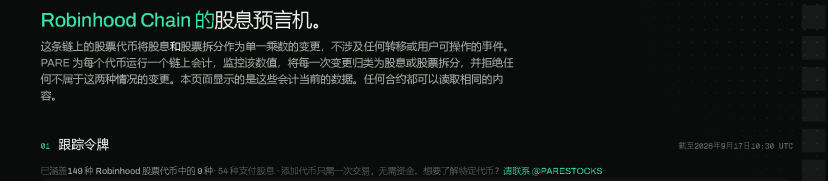
Jadi pasar yang bisa dimasuki PARE bukan hanya membuat derivatif di sekitar PT dan YT; mereka juga bisa mengidentifikasi beberapa aksi pada level perusahaan dari token saham lewat rasio penukaran di on-chain. Karena itu, halaman produk mereka saat ini juga memiliki bagian [oracle], dan di dalamnya mencakup sembilan aset acuan.
Selain itu, PARE juga sudah mendeploy pasar pinjam-meminjam pSPY/USDG di Morpho Blue. Secara teori, pengguna di masa depan dapat membeli PT SPY dengan diskon, lalu menjaminkan PT tersebut untuk meminjam stablecoin, sehingga meningkatkan efisiensi penggunaan modal.
(Sebelum laporan audit dipublikasikan, fungsi pinjam-meminjam hanya tersedia untuk kas proyek; pengguna biasa belum dibuka secara resmi)
Tapi!!!
Per 17 September, saat artikel ini ditulis, PARE sedang berada pada tahap audit terakhir; itu masih sangat awal. Nilai pasar token mereka sudah mencapai lebih dari 10 juta.
Namun menurut saya, jika skenario ini bisa dijalankan, di Robinhood Chain posisinya bisa menjadi yang pertama kali diluncurkan (first mover). Saat ini nilai pasar masih relatif murah: di kondisi赔率 (imbal hasil terhadap harga) yang sedang sesuai, risikonya juga lebih terkonsentrasi.
3.3 Menggabungkan semuanya,
Dari sudut pandang pengguna, dua proyek ini hampir sama dalam apa yang mereka tawarkan pada level imbal hasil: menyetor token saham, mendapatkan PT dan YT, lalu masing-masing memperdagangkan pokok dan dividen.
Namun dari sudut pandang persaingan protokol dan narasi, keduanya sangat berbeda:
Seperti sebuah warung sarapan (Pendle) yang menjual beragam bakpao, tetapi tiba-tiba karena selera pelanggan, mereka juga menambahkan youtiao dan doujiang
Sementara warung sarapan lain (Pare), dari awal sampai akhir hanya menjual youtiao dan doujiang.
Kita mungkin sulit mengatakan mana yang lebih baik saat ini, tetapi bagi orang yang suka makan youtiao (cakwe) dan tahu susu (doujiang), pilihannya mungkin jadi lebih jelas.
IV. Masalah di pasar ini
Untuk menghindari terjebak dalam optimisme buta, saya perlu membahas masalah di pasar ini: tingkat dividen saham tradisional umumnya tidak tinggi (terutama saham pertumbuhan dividen rendah seperti Nvidia).
Protokol pemisahan imbal hasil ini hanya bisa melakukan pemisahan, tetapi tidak bisa menciptakan imbal hasil secara ajaib dari ketiadaan.
Jika sebuah saham hanya menghasilkan dividen 0,1% hingga 0,5% per tahun, maka sekalipun protokol memisahkan dividen dengan sempurna, imbal hasil dasar yang bisa diperdagangkan pengguna akan tetap sangat terbatas.
Agar YT mendapatkan high annualized yield, ia hanya bisa mengandalkan harga beli yang sangat rendah atau adanya kesalahan pasar yang cukup besar.
Untungnya, di pasar masih ada cukup banyak saham stabil dengan dividen tinggi dan ETF berdividen tinggi.
Di pasar tradisional, pasar ini hampir seluruhnya didominasi institusi. Institusi yang memperdagangkan dividen berjangka biasanya melakukannya untuk lindung nilai (ini juga alasan saya tanya AI). Namun di on-chain dalam jangka pendek belum ada posisi saham dan kebutuhan hedging dengan skala yang setara.
Jadi, saat ini jalur (sektor) ini masih berada pada tahap yang sangat, sangat awal. Pada tahap sekarang, bahkan belum bisa disebut validasi permintaan di on-chain. Dan ditambah keuntungan distribusi di on-chain, saya juga tidak tahu seperti apa akhirnya sektor ini akan berkembang.
Saat ini, yang hanya bisa dipastikan adalah: pemisahan imbal hasil di on-chain sudah terbukti efektif dan ada pasar; di luar rantai juga ada pasar derivatif dividen yang jelas. Tetapi apakah memindahkan pasar ini ke on-chain bisa memberikan imbal hasil dan kebutuhan transaksi yang cukup besar, itu urusan lain.
Seperti ketika token keuangan “muncul pertama kali”, semua orang juga belum menyangka aplikasi yang paling mainstream dan paling awal berjalan adalah penerbitan aset baru yang memasangkan dana ke dalam liquidity pool…