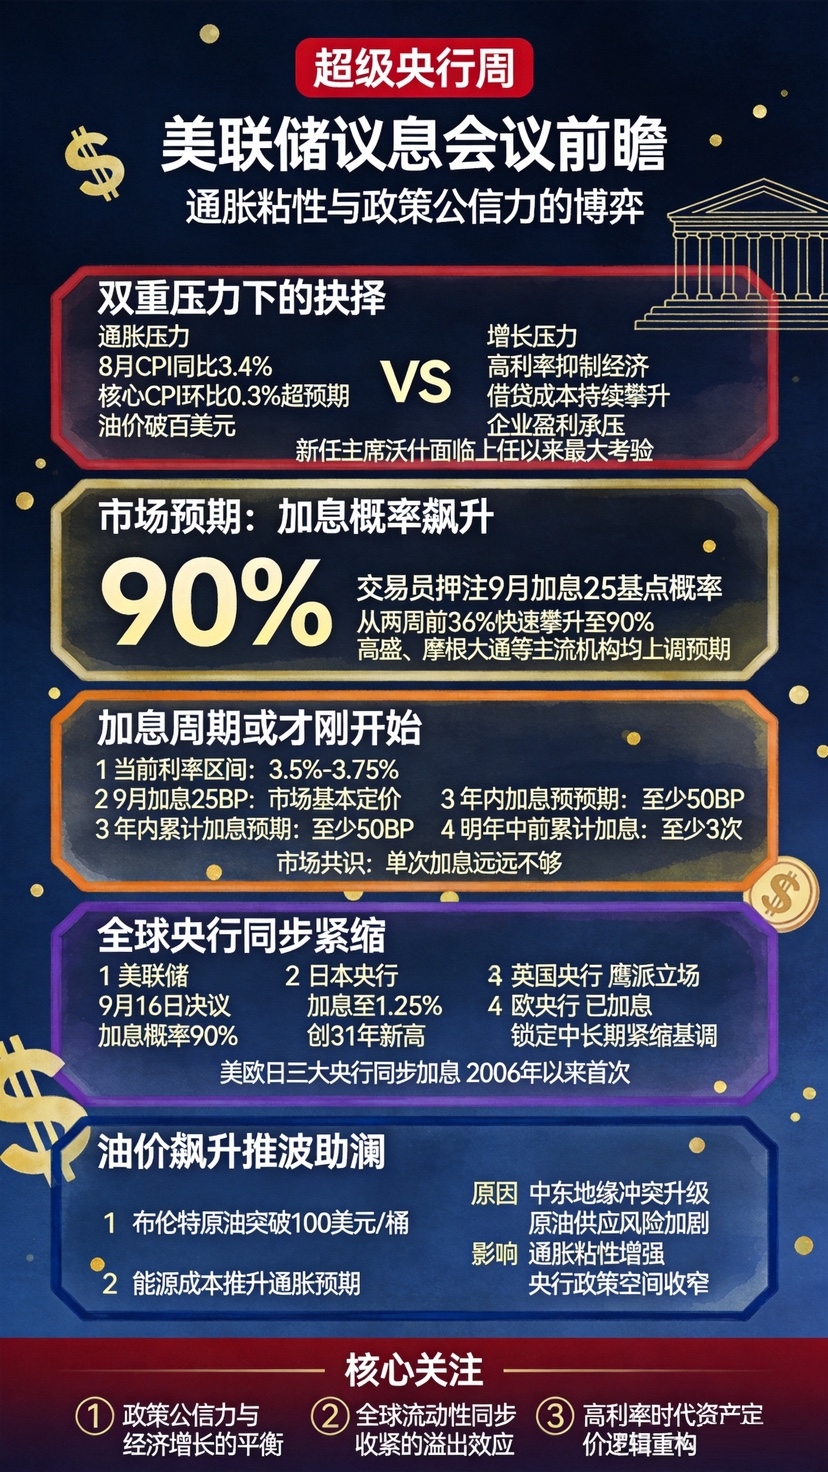

Hampir seolah pasar sudah mengambil keputusan atas Wos. Menjelang malam sebelum keputusan, CME “FedWatch” menunjukkan probabilitas kenaikan suku bunga 25 basis poin pada bulan September sebesar 92,5%, sementara probabilitas mempertahankan suku bunga tetap hanya 7,5%. Kisaran target suku bunga dana federal akan dinaikkan dari saat ini 3,50%–3,75% menjadi 3,75%–4,00%.
Namun pasar sebenarnya yang sedang ditunggu bukanlah 25 basis poin itu. Yang benar-benar memengaruhi tahap berikutnya pasar obligasi global, pasar valuta asing, dan aset berisiko adalah apakah Wos (Vault) bisa menjawab tiga sinyal melalui keputusan ini: apakah kejutan harga minyak hanya gangguan jangka pendek, atau akan menyebar ke upah, harga layanan, dan ekspektasi inflasi jangka panjang? Ini hanya penyesuaian, atau awal dari siklus kenaikan suku bunga baru? Seberapa besar tekanan ekonomi dan pasar yang bersedia ditanggung Wos untuk menekan inflasi?
Malam ini yang benar-benar penting bukanlah “naik atau tidak”, melainkan apakah The Fed bisa menstabilkan kembali ekspektasi pasar.
Satu, logika pasar sudah berbalik: tidak menaikkan suku bunga adalah kabar buruk yang lebih besar
Dalam beberapa tahun terakhir, pasar sudah terbiasa dengan logika sederhana: ekonomi melemah, The Fed menurunkan suku bunga, likuiditas kembali melonggar, dan aset berisiko mendapat dukungan.
Sekarang, logika ini bertemu variabel baru.
Harga minyak melewati 100 dolar; inflasi kembali menguat; imbal hasil obligasi AS menembus angka 5, sehingga biaya pendanaan terus meningkat; sementara utang global juga berada pada level tertinggi dalam sejarah. Begitu ekonomi melemah, The Fed belum tentu bisa segera menurunkan suku bunga. Jika inflasi terus memanas, bahkan The Fed perlu menaikkan suku bunga lagi.
Inilah perubahan yang sedang dipelajari kembali oleh pasar global.
在 konteks ini, logika tradisional bahwa “tidak menaikkan suku bunga adalah kabar baik bagi pasar obligasi” sudah tidak berlaku lagi. Pasar telah memasukkan kenaikan suku bunga dengan probabilitas 92,5% ke dalam harga semua aset. Jika Wos memilih menahan diri, suku bunga jangka panjang justru akan naik dengan cara yang lebih kacau, lebih tidak teratur, sebagai respons terhadap kenaikan suku bunga oleh The Fed. “Raja obligasi” baru, Gornak, secara blak-blakan mengatakan bahwa bila The Fed, di luar ekspektasi pasar, mempertahankan suku bunga tidak berubah, kemungkinan besar akan memperparah gelombang jual besar obligasi pemerintah AS secara historis. Ada pula peringatan dari lembaga-lembaga bahwa imbal hasil obligasi tenor 30 tahun dapat melonjak cepat hingga 5,75%.
Pelajaran akhir Juli masih terasa panas. Saat hari keputusan diambil, pasar mematok probabilitas kenaikan suku bunga sebesar 38%, namun The Fed akhirnya menahan diri. Setelah rapat, Wos gagal memberikan penjelasan yang jelas mengapa suku bunga dipertahankan tidak berubah; imbal hasil obligasi jangka panjang pun langsung melonjak. Gelombang kritik dari pasar dan para ekonom pun membanjir. Biaya saat itu adalah diskon kredibilitas, dan diskon kredibilitas itu akan langsung tercermin pada imbal hasil jangka panjang.
Dengan kata lain, jika tidak menaikkan suku bunga, justru obligasi jangka panjang yang akan bertindak menggantikan The Fed—dan kenaikannya pun lebih kencang, lebih kacau, dan lebih tidak terkendali. Inilah logika “pembalikan” di pasar saat ini: dalam kondisi ketika pasar sangat sensitif terhadap kredibilitas inflasi, tidak berbuat apa-apa sendiri adalah sinyal pengetatan—hanya saja pengetatan itu terjadi dengan cara yang kacau.
Kedua, tiga sinyal yang wajib dijawab Wos
Sinyal pertama: guncangan harga minyak adalah gangguan jangka pendek, atau akan menyebar?
Data CPI bulan Agustus sudah menyentuh ambang kenaikan suku bunga The Fed. CPI total tumbuh 3,4% year over year, sama dengan nilai sebelumnya dan perkiraan, tetapi core CPI month to month sebesar 0,3%, melampaui ekspektasi pasar 0,2%—kenaikan bulanan terbesar sejak April tahun ini. Non-rent core services naik 0,5% month to month; kekakuan inflasi di sektor layanan kembali terlihat.
Yang lebih penting lagi adalah harga minyak. Konflik di Timur Tengah mendorong Brent melewati 100 dolar per barel untuk pertama kalinya sejak Juli; kenaikan berbanding bulan sebelumnya minyak mentah WTI pada bulan September sudah mendekati 13,5%. Di tengah harga minyak yang tinggi dan basis yang rendah, CPI nominal mulai dari September akan menghadapi tekanan kenaikan.
Wos perlu menilai: apakah gangguan harga energi ini bersifat sementara, atau akan menyebar menjadi tekanan inflasi yang lebih persisten melalui upah, harga layanan, dan ekspektasi inflasi jangka panjang? Sebelumnya ia sudah menetapkan ambang tindakan di Jackson Hole, dengan mengatakan data inflasi terkini “tidak cukup untuk menunjukkan tren inflasi yang mendasari telah membaik”, serta menambahkan bahwa bila perbaikan inflasi tidak terlihat dalam waktu dekat, “kita masih punya banyak pekerjaan yang harus dilakukan”.
Data sudah menyentuh ambang kenaikan suku bunga The Fed. Perubahan dari “menunggu” ke “bertindak” bukanlah hasil pilihan aktif Wos, melainkan kepastian yang dipaksa oleh data.
Sinyal kedua: ini hanya penyesuaian, atau awal dari siklus kenaikan suku bunga baru?
Pernyataan dari keputusan kali ini sendiri mungkin tidak akan membawa terlalu banyak kejutan. Sinyal sesungguhnya ada pada matriks titik (dot plot) dan konferensi pers Wos.
Para ekonom memperkirakan nilai tengah suku bunga pada akhir 2026 di dot plot bisa dinaikkan menjadi sekitar 4,1%. Bank Deutsche memperkirakan dot plot akan menunjukkan masih ada satu kali kenaikan suku bunga tahun ini, bahkan sebagian ekspektasi pejabat bisa lebih agresif. HSBC memperkirakan The Fed akan menaikkan suku bunga masing-masing 25 basis poin pada bulan September dan Desember. Goldman Sachs juga memperkirakan kenaikan di bulan September dan Desember, serta memundurkan titik waktu penurunan suku bunga pada tahun 2027.
Namun Wos sendiri sebelumnya terus menolak memberikan panduan ke depan. Pada saat ia mengajukan proyeksi pada Juni lalu, ia bahkan tidak ikut dalam dot plot. Kali ini, pasar tidak membutuhkan prediksinya secara pribadi, melainkan pernyataan kualitatifnya tentang apakah ini kenaikan sekali saja atau titik awal siklus baru.
Jika Wos dalam konferensi pers bisa menyampaikan secara jelas bahwa “kenaikan suku bunga kali ini untuk mengaitkan ekspektasi inflasi; jalur berikutnya bergantung pada data, bukan pada arah yang sudah ditetapkan sebelumnya”, maka pasar obligasi akan memperoleh kerangka yang bisa dipatok. Sebaliknya, jika ia terus menghindari penilaian terhadap kondisi ekonomi, imbal hasil jangka panjang bisa kembali naik karena ketidakpastian—dan itulah pelajaran dari rapat bulan Juli.
Sinyal ketiga: seberapa besar tekanan yang bersedia ditanggung Wos?
Wos perlu menyeimbangkan tekanan dari Gedung Putih dengan lonjakan imbal hasil obligasi AS di atas 5%.
Sikap Trump sudah masuk dalam ekspektasi. Ia mengulang pada akhir pekan lalu bahwa “Amerika seharusnya membayar suku bunga terendah di dunia”, dan ketika ditanya apakah The Fed akan menaikkan suku bunga ia menjawab, “Saya tidak tahu”. Ketua Dewan Ekonomi Nasional Gedung Putih, Hasett, juga mengatakan bahwa The Fed “seharusnya tidak menaikkan suku bunga menjelang pemilihan paruh waktu”.
Namun Wos tidak perlu merasa terkejut. Ketika Trump mengangkat Wos, ia berjanji “lakukan urusanmu sendiri”, dan kini janji itu sedang diuji. Peneliti senior Peterson Institute for International Economics dan mantan Kepala Ekonom IMF, Aubstfeld, menyebutkan bahwa Wos tidak ingin meninggalkan penilaian historis bahwa “di saat misi The Fed sedang diuji, ketua The Fed ini tunduk pada tekanan pemerintah”.
Bagi Wos, ketidakpuasan Trump adalah biaya politik yang sudah diketahui dan bisa dipatok. Biaya yang benar-benar tidak tertahankan adalah ketika inflasi masih belum terkendali lalu memilih untuk meninggalkan kenaikan suku bunga, sehingga pasar obligasi jangka panjang kehilangan kepercayaan—yang pada akhirnya mendorong biaya pendanaan seluruh masyarakat. Dari dua risiko terburuk, kenaikan suku bunga adalah risiko politik yang lebih kecil.
Yang lebih penting lagi, meskipun kenaikan 25 basis poin tidak besar, faktor yang benar-benar memengaruhi tahap berikutnya pasar adalah apakah Wos bisa membuat investor percaya bahwa The Fed masih punya kemampuan menekan inflasi tanpa merobek-robek celah pada sistem keuangan yang dibebani utang tinggi. Yang ditunggu seluruh dunia adalah sinyal itu.
Tiga, ritme kenaikan suku bunga: setelah satu kali kenaikan, menahan diri sambil mengamati data
Dari sudut pandang Wos, penentuan posisi kenaikan suku bunga kali ini harus jelas: ini adalah “kenaikan suku bunga untuk pemulihan kredibilitas”, bukan titik awal dari siklus pengetatan baru.
Gambaran ritmenya adalah sebagai berikut:
Setelah menyelesaikan kenaikan suku bunga 25 basis poin pada bulan September, pada pertemuan kebijakan bulan Oktober The Fed mempertahankan suku bunga tidak berubah, memberi pasar ruang untuk mencerna. Jika data inflasi berikutnya tidak memburuk lagi—core CPI month to month turun kembali ke bawah 0,2% dan harga minyak cenderung stabil—maka hingga akhir tahun tidak lagi diperlukan kenaikan tambahan. Siklus kali ini diakhiri dengan satu kali kenaikan.
Ritme ini pada dasarnya selaras dengan ekspektasi lembaga-lembaga utama, namun jalur Wos bisa lebih terkendali dibanding prediksi-prediksi tersebut. Sasaran utamanya bukanlah kenaikan suku bunga itu sendiri, melainkan membuat pasar percaya bahwa The Fed, bila diperlukan, akan menaikkan suku bunga. Begitu sinyal ini tersampaikan secara efektif, imbal hasil jangka panjang justru bisa turun karena ekspektasi inflasi yang terikat—itulah siklus logika lengkap “kenaikan suku bunga memperkuat kredibilitas, kredibilitas menekan imbal hasil jangka panjang”.
Sebaliknya, jika kali ini tidak dilakukan kenaikan suku bunga, maka ke depannya akan menghadapi situasi yang sangat pasif. Pertemuan bulan Oktober berada pada jendela waktu terakhir sebelum pemilihan paruh waktu, sehingga tekanan politik hanya akan makin besar; sementara jika data inflasi pada saat itu tetap meningkat akibat transmisi harga minyak, The Fed akan dipaksa bertindak menjelang pemilu. Kehilangan kredibilitas dan risiko politik akan sama-sama diperbesar.
Keempat, kesimpulan: sinyal yang ditunggu seluruh dunia
Berdasarkan posisi Wos, kenaikan suku bunga di bulan September bukan lagi soal “akan atau tidak”, melainkan soal “masih bisakah untuk tidak melakukannya”. Pasar sudah memberikan kendali keputusan kembali kepada The Fed dengan probabilitas 92,5%, namun satu-satunya cara untuk menerima kendali itu adalah dengan mengeksekusinya.
Kenaikan suku bunga adalah kabar buruk, sementara tidak menaikkan suku bunga adalah kabar buruk yang jauh lebih besar. Yang pertama adalah tindakan kebijakan yang teratur; yang kedua adalah hukuman pasar yang tidak teratur. Pilihan Wos pada dasarnya adalah memilih di antara dua kabar buruk—yakni yang bisa dikendalikan, bisa dipatok dalam harga, dan bisa diarahkan.
Saat ini dunia berada di malam sebelum meledaknya inflasi hiperinflasi yang menyeluruh. Wos perlu, ketika tekanan inflasi meningkat, mengubah kenaikan suku bunga yang sebelumnya sudah dipatok pasar menjadi tindakan kebijakan yang dipimpin oleh The Fed. Malam ini yang benar-benar penting bukanlah “naik atau tidak”, melainkan apakah The Fed bisa menstabilkan kembali ekspektasi pasar—apakah ia bisa membuat investor percaya bahwa The Fed masih mampu menekan inflasi tanpa merobek-robek sistem keuangan yang dibebani utang tinggi.
Yang ditunggu seluruh dunia adalah sinyal inilah.