Semua orang terpergantung pada apakah Warsh akan menaikkan 25 bps besok. Kebanyakan omongan adalah tentang respons risk-off yang biasa terjadi pada BTC. Itu baru permukaan.
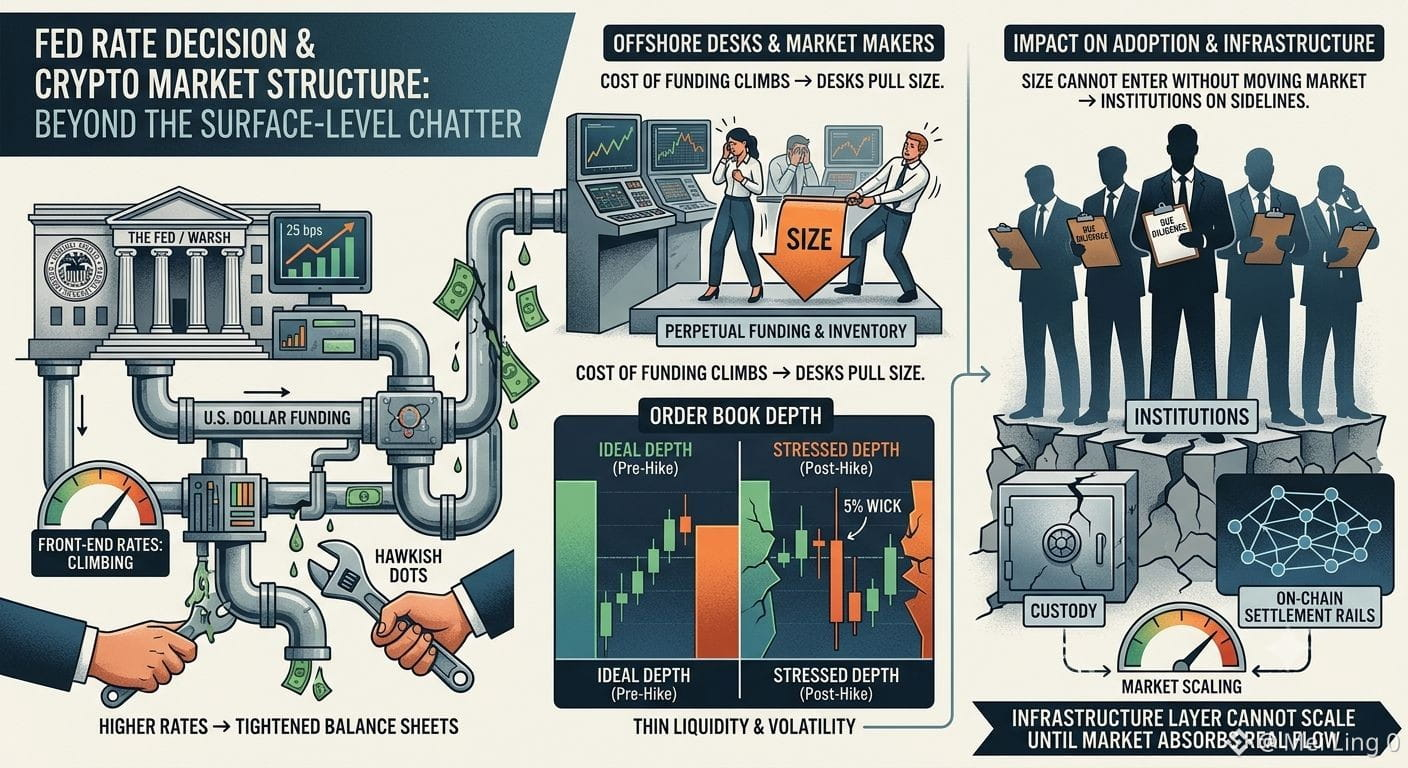
Yang terus luput diperhatikan adalah bagaimana siklus kenaikan ini, jika bertahan, mengubah “pipa” likuiditas kripto secara nyata. Suku bunga front-end yang lebih tinggi tidak hanya menaikkan biaya peluang untuk memegang aset yang tidak menghasilkan imbal hasil. Mereka justru mengencangkan neraca (balance sheet) desk lepas pantai dan market maker yang masih menjadi penyedia utama pendanaan perpetual dan persediaan. Desk tersebut mendanai dalam dolar. Ketika biaya pendanaan itu naik dan tetap tinggi, mereka mengurangi ukuran (size). Kedalaman (depth) di buku-buku utama menipis, bahkan jika arus spot ETF terlihat baik. Kita sudah melihat filmnya dengan versi yang lebih kecil setiap kali imbal hasil riil melonjak pada 2022–23.
Hal ini lebih penting untuk adopsi daripada candle berikutnya. Likuiditas yang tipis membuat lebih sulit bagi ukuran untuk masuk tanpa menggerakkan pasar, sehingga institusi tetap berada di luar arena lebih lama daripada yang diakui oleh narasi. Lapisan infrastruktur (custody, prime brokerage, jalur settlement on-chain) hanya bisa berkembang jika pasar yang mendasarinya mampu menyerap arus nyata tanpa sumbu atas/bawah (wick) sebesar 5%.
Saya lebih sering memantau kedalaman order book daripada peluang FedWatch pada siklus ini. Jika mereka menaikkan dan titik-titiknya tetap hawkish, bagian yang tidak diucapkan adalah bahwa struktur pasar kripto akan diuji ulang tekanannya lagi sebelum gelombang berikutnya dari permintaan riil muncul.
#FedRateWatch
$AIN
$FF
$DEXE
Yang terus luput diperhatikan adalah bagaimana siklus kenaikan ini, jika bertahan, mengubah “pipa” likuiditas kripto secara nyata. Suku bunga front-end yang lebih tinggi tidak hanya menaikkan biaya peluang untuk memegang aset yang tidak menghasilkan imbal hasil. Mereka justru mengencangkan neraca (balance sheet) desk lepas pantai dan market maker yang masih menjadi penyedia utama pendanaan perpetual dan persediaan. Desk tersebut mendanai dalam dolar. Ketika biaya pendanaan itu naik dan tetap tinggi, mereka mengurangi ukuran (size). Kedalaman (depth) di buku-buku utama menipis, bahkan jika arus spot ETF terlihat baik. Kita sudah melihat filmnya dengan versi yang lebih kecil setiap kali imbal hasil riil melonjak pada 2022–23.
Hal ini lebih penting untuk adopsi daripada candle berikutnya. Likuiditas yang tipis membuat lebih sulit bagi ukuran untuk masuk tanpa menggerakkan pasar, sehingga institusi tetap berada di luar arena lebih lama daripada yang diakui oleh narasi. Lapisan infrastruktur (custody, prime brokerage, jalur settlement on-chain) hanya bisa berkembang jika pasar yang mendasarinya mampu menyerap arus nyata tanpa sumbu atas/bawah (wick) sebesar 5%.
Saya lebih sering memantau kedalaman order book daripada peluang FedWatch pada siklus ini. Jika mereka menaikkan dan titik-titiknya tetap hawkish, bagian yang tidak diucapkan adalah bahwa struktur pasar kripto akan diuji ulang tekanannya lagi sebelum gelombang berikutnya dari permintaan riil muncul.
#FedRateWatch
$AIN
$FF
$DEXE